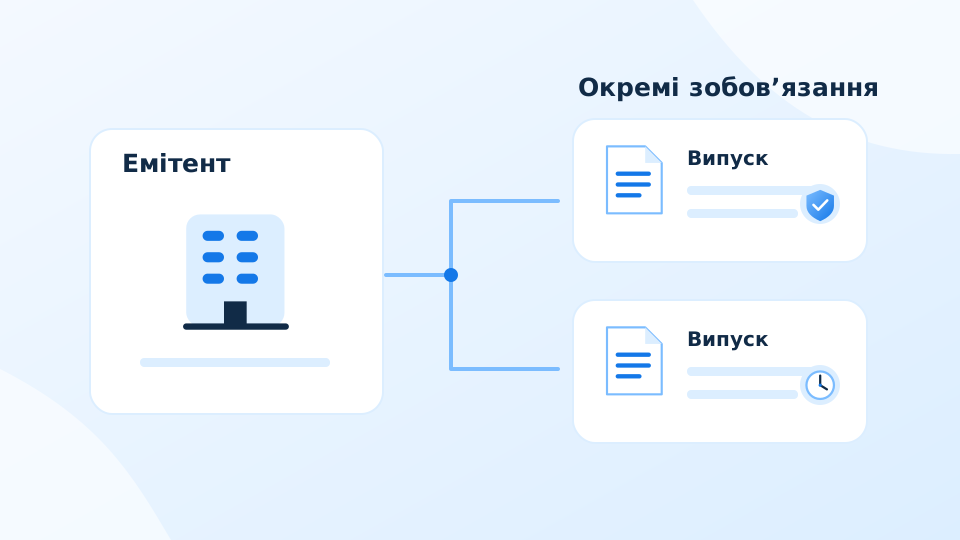
Бренд і боржник мають різні межі
Торговельна марка може об’єднувати виробника, дистриб’ютора та власника майна, хоча кожна компанія має окремі зобов’язання. Кредитор отримує вимогу до того, хто підписав договір, а не до всього бренду за замовчуванням. Якщо прибуток виникає в іншій частині групи, фінансова сила позичальника залежить від доступу до цього потоку. Саме юридична й економічна межа пояснює різницю між оцінкою компанії, консолідованої групи та конкретного боргового випуску. Вона визначає, які активи й кошти справді підтримують право кредитора.
Прибуток групи не завжди обслуговує конкретний борг
Кошти можуть накопичуватися у виробничій компанії, тоді як кредит оформлено на торговельну. Навіть за спільного власника їх переказ залежить від договорів, корпоративних рішень, податків та обмежень кредиторів. Консолідація усуває внутрішні операції для цілей звітності, але не скасовує прав кредитора щодо конкретної юридичної особи. Через це сильний загальний баланс здатен приховувати слабку ліквідність емітента, якщо доступ до ресурсів групи лише очікується.
Забезпечення змінює ризик окремого випуску
Два випуски одного емітента можуть мати різну черговість вимог, заставу або гарантію. Такі умови впливають на можливе відшкодування у випадку невиконання зобов’язань, але не обов’язково усувають ризик затримки платежу. Гарантія корисна лише за достатньої спроможності гаранта та юридичної можливості звернення до нього. Висока оцінка активів, що не забезпечують конкретний інструмент, не дає власнику цього інструменту автоматичного права на них.
Межа застосування рейтингу
Рейтинг емітента описує його загальну кредитоспроможність у визначеній методичній рамці. Рейтинг боргового випуску стосується конкретного зобов’язання. Це пов’язані, але не тотожні висновки. Перенесення оцінки материнської компанії на дочірню без аналізу підтримки перебільшує захист кредитора. Найнадійніша інтерпретація починається з того, хто юридично зобов’язаний платити, які ресурси він контролює та які права має власник вимоги за її фактичними умовами.
Висновок
Межі рейтингового висновку проходять за зобов’язанням, доступним грошовим потоком і правами конкретного кредитора.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.