Прибутковий сезон із дефіцитом коштів
Сезонний прибуток виникає після завершення циклу, тоді як закупівлі та зарплата потребують грошей на його початку. Ця різниця дозволяє прибутковому бізнесу мати коротку платіжну кризу без річного збитку. Особливо напруженою є дата, коли попередній запас уже оплачений, а покупець ще не повернув гроші за продаж. Середній місячний залишок згладжує саме такий момент. Фінансова потреба сезону тому визначається найбільшим накопиченим розривом, а не загальною виручкою чи підсумком прибутку після успішного продажу всіх партій.
Глибина розриву важливіша за середній залишок
Закупівля сировини, оплата праці та транспорту зазвичай передують продажу готового товару. Надходження авансів зменшує розрив, але не завжди перекриває його в найнапруженіший тиждень. Місячне усереднення згладжує саме той мінімум, який визначає потребу в кредитній лінії. Отже однаковий річний оборот може вимагати різного фінансування: швидкий продаж із тривалою відстрочкою оплати здатен зв’язати більше коштів, ніж повільніший продаж за передоплатою.
Затримка виручки подовжує потребу у фінансуванні
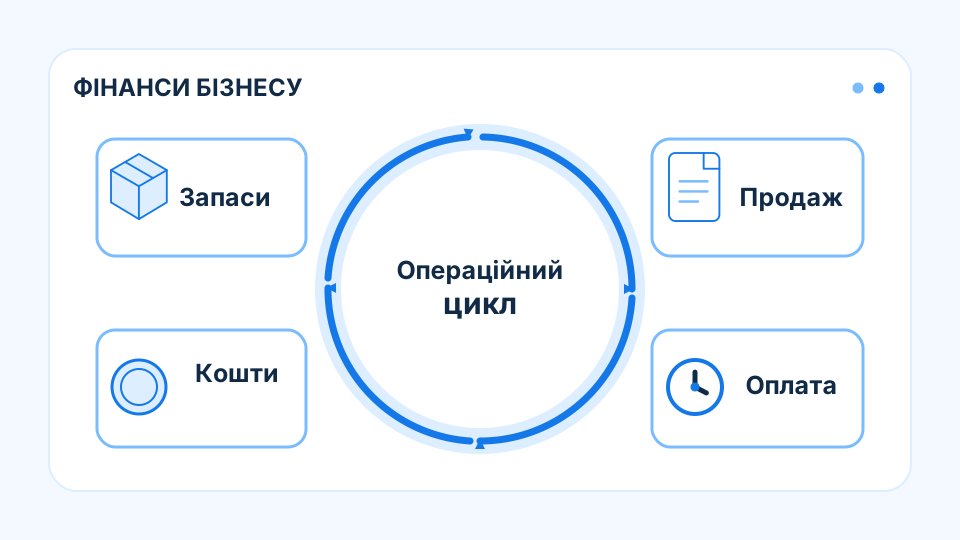
Пізніша оплата покупця збільшує не тільки тривалість користування позикою. Вона може накластися на новий цикл закупівель, коли попередня партія вже продана, але її гроші ще не надійшли. У такій ситуації підприємство фінансує одночасно дебіторку та нові запаси. Додаткова маржа наступного сезону не усуває сьогоднішнього дефіциту. Ризик посилюється, якщо доступний ліміт залежить від застави, вартість якої змінюється разом із товарними цінами.
Стійкість визначається датами доступних ресурсів
У сезонній моделі важливе співпадіння строку кредиту з моментом перетворення товару на кошти. Погашення до отримання оплати створює залежність від нового кредитора. Надмірно довгий борг, навпаки, може коштувати дорожче без операційної потреби. Фінансовий запас виправданий тим, що строки доставки й оплати змінюються навіть за стабільного попиту. Його достатність оцінюється відносно календарного дефіциту та доступності фінансування, а не за універсальною часткою виручки.
Висновок
Сезонна платоспроможність залежить від фінансування найглибшого розриву та можливого подовження грошового циклу.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.