Розподіл прибутку змінює запас кредиторів
Дивіденди перетворюють частину заробленого результату на виплату власнику та одночасно зменшують ресурс інших сторін. Це природна мета інвестиції, але її строк має фінансові наслідки для підприємства. Коли прибуток залишився у запасах або неоплачених рахунках, виплата може потребувати нового боргу. Якщо ж вільний потік уже сформований, той самий розподіл має менший вплив на ліквідність. Для кредитної стійкості суттєва не оцінка бажаності дивідендів загалом, а зміна доступного ресурсу після конкретного рішення про їхню суму та дату.
Зароблений результат може залишатися в активах
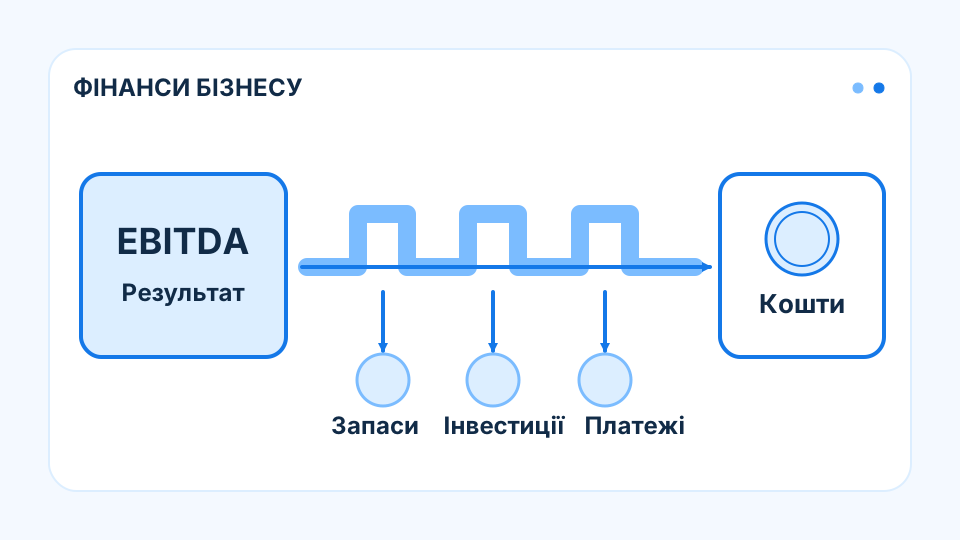
Виручка, оплачена з відстрочкою, збільшує прибуток раніше, ніж банківський залишок. Запаси та капітальні витрати також поглинають фінансування. Тому дивіденди з прибуткового року іноді виплачуються фактично за рахунок нового кредиту. Така операція змінює співвідношення інтересів: власник отримує кошти сьогодні, а кредитор бере на себе додатковий ризик їх майбутнього повернення. Важливі не лише сума розподілу, а й джерело його фінансування.
Строк виплати впливає на ліквідність
Однакова сума дивідендів може мати різні наслідки до сезонної закупівлі та після отримання оплати від покупців. У першому випадку зростає піковий дефіцит, у другому використовується вже сформований надлишок. Для групи важливе також місце накопичення грошей: ресурси дочірнього підприємства не автоматично доступні позичальнику. Договірні обмеження на розподіл здатні додати юридичний ризик навіть тоді, коли залишку на рахунку формально вистачає для виплати.
Передбачувана політика підтримує фінансову гнучкість
Утримання всього прибутку не завжди є оптимальним, якщо бізнес не має продуктивних напрямів його використання. Водночас безумовний розподіл фіксованої суми робить ліквідність залежною від кредитного ринку. Політика, пов’язана з доступним потоком після операційних потреб, інвестицій та погашень, залишає більше гнучкості. Її якість проявляється у поведінці під час слабкого року: готовність відкласти виплату зменшує тиск на кредиторів, але лише підтверджене рішення змінює календар.
Висновок
Кредитне значення дивідендів визначає ліквідність після виплати та можливість змінити її строк за погіршення умов.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.