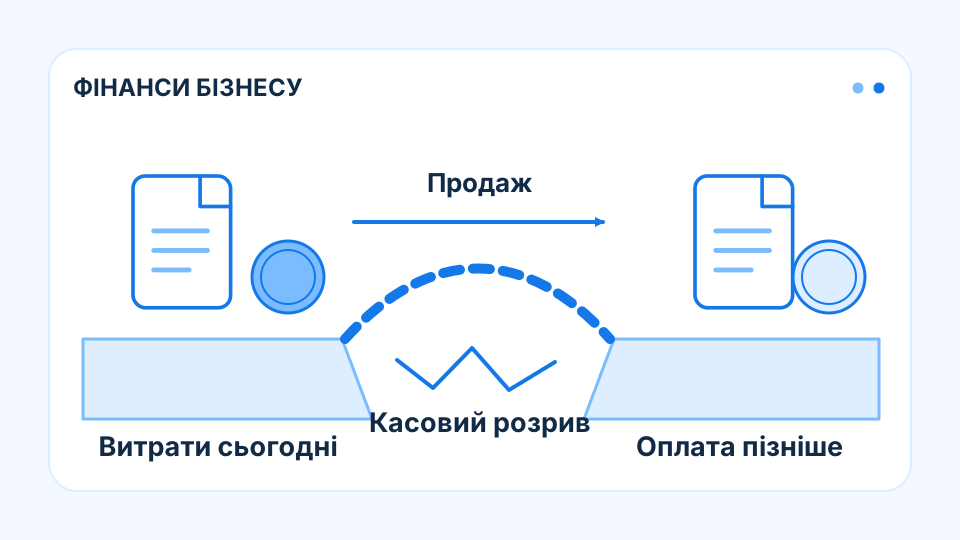
Інвестиційний результат має часовий розрив
Нове обладнання обіцяє економічну вигоду після запуску, тоді як платежі за нього виникають раніше. Між цими моментами підприємство фінансує доставку, монтаж, освоєння та іноді перерву старої діяльності. Такий часовий розрив дозволяє доцільному проєкту мати складний борговий календар. Окупність відповідає на питання про сумарну вигоду, а ліквідність — про здатність пройти кожну проміжну дату. Це різні виміри інвестиції. Позитивний підсумок майбутніх років не компенсує автоматично нестачу ресурсу до першого підтвердженого додаткового надходження.
Монтаж і запуск передують новій маржі
Обладнання може економити витрати після виходу на планову потужність, але до цього потребує оплати, доставки, монтажу та навчання персоналу. Частина старого виробництва іноді зупиняється під час переходу. У такому випадку інвестиційний календар містить одночасно додаткові витрати й тимчасову втрату надходжень. Розрахунок окупності за повним роком роботи не описує цей перехід. Саме він часто визначає потребу у фінансуванні та резерві коштів.
Зростання виробництва поглинає оборотний капітал
Додаткова потужність збільшує не лише потенційну виручку, а й закупівлі, запаси та дебіторку. Якщо покупці оплачують пізніше, економічно успішний запуск може поглибити грошовий дефіцит. Строк кредиту має співвідноситися з моментом отримання цього потоку, а не тільки з датою поставки верстата. Затримка освоєння потужності подовжує період процентних витрат. Через це запас ліквідності та комерційне підтвердження попиту мають окреме кредитне значення.
Проєктна вигода та боргова спроможність
Інвестиція може бути доцільною за сукупною економікою й водночас надто великою для поточного балансу підприємства. Власний внесок, довший графік погашення або поетапний запуск змінюють цю суперечність, хоча не створюють попит автоматично. Для кредитора переконливий проєкт містить зв’язок між технічним ефектом, продажами та доступними коштами. Позитивна окупність є важливою характеристикою, але фінансова стійкість залежить від того, чи витримує компанія весь шлях до її досягнення.
Висновок
Окупність описує економічну вигоду обладнання, а грошовий календар показує спроможність підприємства профінансувати її появу.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.