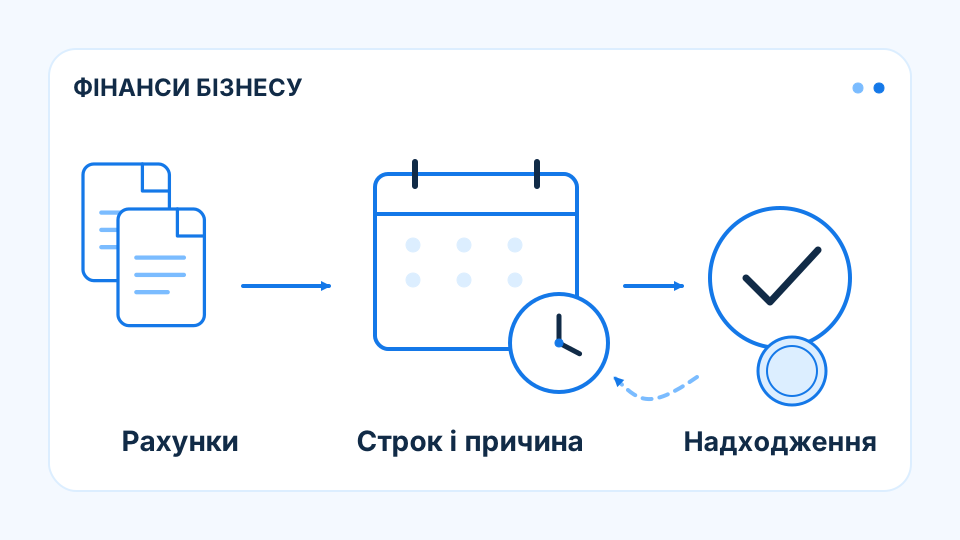
Право на дохід і надходження коштів різняться
Затверджений тариф створює основу нарахувань, а не миттєву оплату всіх послуг. Комунальне підприємство може мати достатню розрахункову виручку й нестачу грошей через неплатежі або пізню компенсацію. При цьому енергія, праця й ремонт потребують ресурсу за власними строками. Розрив між ціновим рішенням та фактичним збором коштів формує окремий кредитний ризик. Потенційна підтримка власника здатна його зменшити лише в межах підтвердженого обсягу й часу. Сам тариф не визначає залишок, який справді доступний для боргу після підтримки послуги.
Неплатежі переносять фінансування на підприємство
Визнана виручка може підтримувати бухгалтерський результат, хоча кошти залишаються у дебіторці споживачів. Підприємство тим часом сплачує енергію, матеріали та зарплату. Що довше триває затримка, то більше фінансування потрібне для тієї самої послуги. Підвищення тарифу не усуває цей розрив автоматично: воно збільшує нарахування, але може вплинути на спроможність споживачів платити. Тому маржа й збір коштів характеризують різні сторони стійкості.
Компенсація має значення через дату та підставу
Підтримка власника або компенсація різниці у витратах може закрити дефіцит лише після належного рішення й фактичного фінансування. Очікувана сума без визначеного строку не обслуговує найближчий платіж. Повторювані затримки також здатні створювати процентні витрати, яких не видно у первинному розрахунку тарифу. Для кредитора важливо, чи є підтримка частиною передбачуваної моделі, чи кожного разу залежить від окремого рішення і доступного бюджету.
Якість послуги та ліквідність взаємопов’язані
Нестача коштів на ремонт погіршує стан мереж, що може підвищувати втрати та майбутню собівартість. Так виникає коло, у якому короткий дефіцит стає довшим операційним ризиком. Стійкість потребує покриття не лише поточних платежів, а й необхідних підтримувальних витрат. Висновок щодо конкретного комунального підприємства залежить від збору оплати, структури витрат і підтвердженої підтримки. Самого затвердженого тарифу недостатньо, щоб встановити ресурс для своєчасного виконання боргових зобов’язань.
Висновок
Кредитну спроможність комунального підприємства підтримують реальні надходження, своєчасні компенсації та фінансування необхідного обслуговування інфраструктури.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.