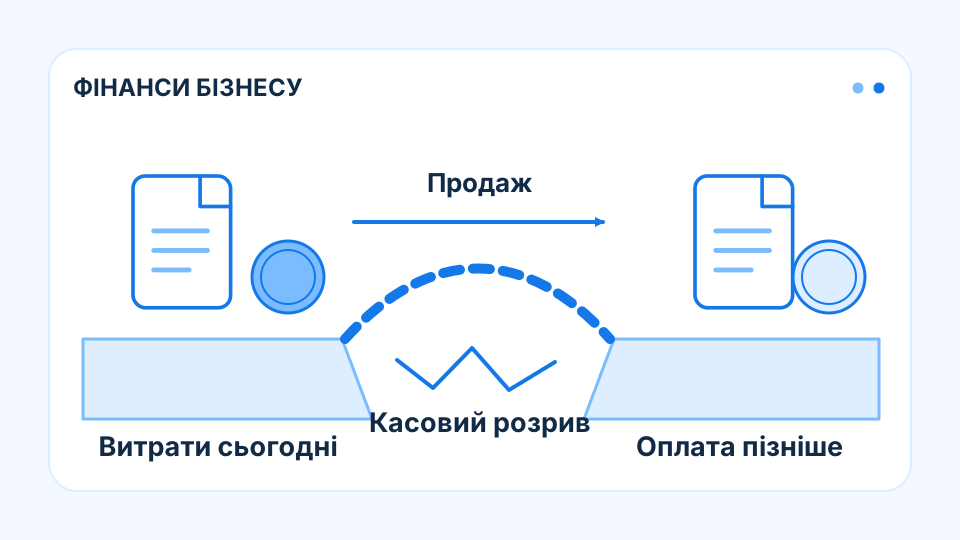
Аванс фінансує майбутню роботу
Гроші покупця надходять до завершення роботи, але разом із ними підприємство приймає конкретний обов’язок. Частина авансу має профінансувати матеріали, працю та доставку, а не інші потреби бізнесу. Це робить передоплату важливим джерелом обороту й водночас неповним показником вільної ліквідності. Якщо виконання потребує нового ресурсу після використання авансу, фінансовий ризик повертається пізніше. Надійність такого фінансування визначається економікою контракту та умовами можливого повернення. Поточний великий залишок може тому супроводжуватися значним майбутнім навантаженням.
Надходження має зустрічну грошову потребу
Матеріали, праця та доставка для оплаченого наперед замовлення ще можуть бути не профінансовані. Тому весь залишок після авансу не є вільним резервом підприємства. Якщо частину спрямовано на інший борг, завершення контракту потребуватиме нового ресурсу. Це не завжди помилка, але створює залежність від майбутніх надходжень. У разі їх затримки компанія ризикує порушити саме зобов’язання, за яке вже отримала гроші, і втратити комерційну довіру.
Умови повернення змінюють ризик
Договір може передбачати повернення авансу за невиконання, зміну графіка або іншу подію. Така вимога здатна виникнути після того, як кошти вже вкладено у спеціальні матеріали. Тоді підприємство має одночасно фінансовий обов’язок і актив, який складно реалізувати іншому покупцю. Важлива також можливість перегляду ціни при подорожчанні витрат. Фіксований аванс підтримує ліквідність на початку, але не гарантує достатньої маржі наприкінці виконання.
Якість фінансування визначається завершенням контракту
Передоплата є сильним джерелом оборотного капіталу, коли достатня для виконання та не супроводжується надмірним ризиком повернення. Її стійкість проявляється в узгодженому календарі витрат і поставки. Великий обсяг авансів може підтримувати залишки сьогодні й водночас збільшувати завтрашнє навантаження. Кредитний аналіз тому розрізняє отримані кошти, потрібні витрати та очікуваний вільний результат. Лише ресурс після виконання зустрічних зобов’язань обґрунтовано підтримує інші фінансові потреби підприємства.
Висновок
Вільна частина авансу визначається після фінансування виконання та врахування умов повернення, а не за банківським залишком одразу після надходження.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.