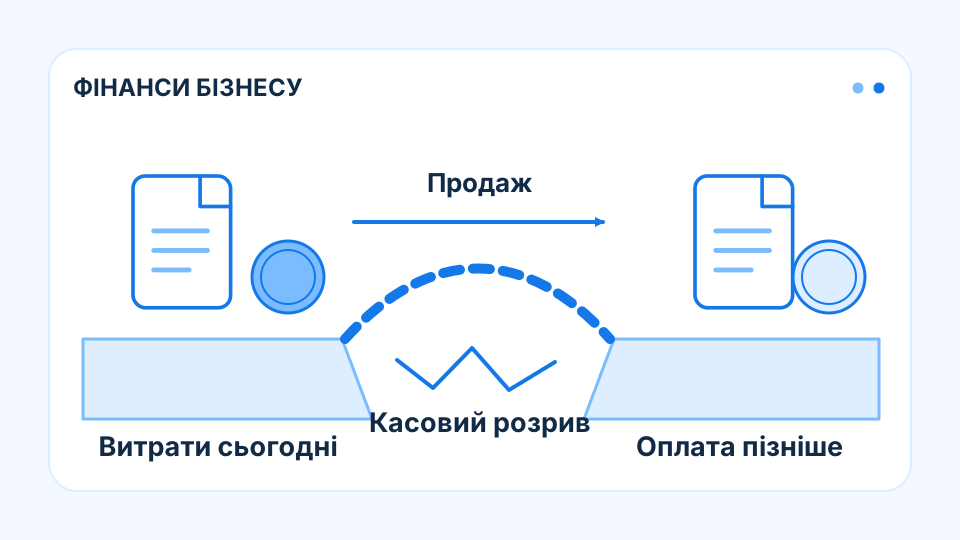
Облікова витрата і дата платежу різняться
Рівномірний фінансовий результат може супроводжуватися нерівномірним календарем податкових платежів. Якщо дата збігається з закупівлею або погашенням боргу, підприємство має короткий пік потреби без зміни загальної прибутковості. Нарахована витрата та доступна грошова сума тому описують різні виміри. Конкретні зобов’язання залежать від чинних для компанії правил і підтвердженого обліку. Фінансовий аналіз не встановлює ці правила; він показує наслідок уже визначених дат для ліквідності. Місячний підсумок після пізньої оплати покупця може приховувати дефіцит на початку того самого періоду.
Нерівномірність створює короткий грошовий пік
Компанія може мати достатній квартальний операційний потік, але не мати потрібного залишку на дату податку. Це відбувається, коли оплата покупців надходить пізніше або збігаються кілька зобов’язань. Підсумок місяця після їх виконання не показує ранній дефіцит. Тому ліквідність визначається календарем, а не лише загальною рентабельністю. Конкретний строк та сума залежать від чинних для підприємства правил і його підтверджених податкових зобов’язань, а не від універсальної моделі.
Сезонність надходжень посилює часовий ризик
За нерівномірних продажів податкова дата може припадати на закупівельний сезон, коли кошти вже вкладені у запаси. Довга відстрочка покупців також залишає частину економічного результату у дебіторці. Навіть без збитковості це збільшує потребу у короткому ресурсі. Резерв або погоджене фінансування допомагає лише за доступності у потрібний день. Неузгоджений прогноз може помилково рахувати одну суму одночасно ресурсом для податку, боргу та нової закупівлі.
Запас має покривати підтверджений календар
Обґрунтована модель розділяє нарахування, очікуваний платіж і фактичну сплату, зберігаючи зв’язок із обліком. Це дозволяє пояснити відхилення без припущення, що кожен місяць однаковий. Висновок про ліквідність не встановлює податкових правил і не замінює їх перевірки фахівцем. Його завдання — показати, чи вистачає доступних коштів на вже визначені зобов’язання. Стійкість зростає, коли календар враховує не лише податок окремо, а й усі одночасні обов’язкові платежі.
Висновок
Податкова ліквідність визначається доступним залишком на підтверджені дати в сукупності з іншими платежами, а не рівномірною витратою бюджету.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.