Валютна виручка не дорівнює вільній валюті
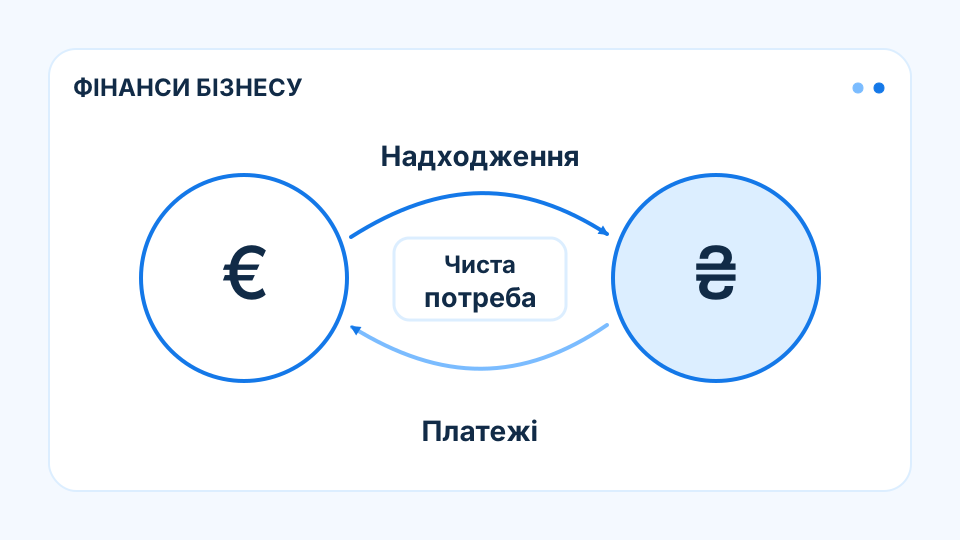
Валютна виручка може підтримувати погашення позики у тій самій валюті без залежності від гривневої конвертації. Але лише її вільна частина після відповідних витрат і лише до потрібної дати створює такий захист. Загальний експортний оборот перебільшує ресурс, якщо матеріали також імпортні або покупець оплачує пізніше. Інша валюта додає новий курсовий зв’язок. Тому природний захист має конкретний масштаб і часову рамку. Він зменшує експозицію у межах підтвердженого чистого потоку, а не перетворює будь-який експортний бізнес на безумовно захищеного позичальника.
Імпортні витрати поглинають частину захисту
Компанія може отримувати значний валютний оборот і витрачати більшість на сировину, логістику або інші імпортні ресурси. Для боргу залишається лише чистий потік після цих платежів. Тому співвідношення повної експортної виручки з позикою завищує захист. Водночас зміна курсу здатна впливати на гривневі витрати та конкурентну ціну. Результат залежить від усієї операційної моделі, а не від самого факту наявності контрактів з іноземними покупцями.
Строк і валюта можуть не збігатися
Надходження після дати боргового платежу не усуває потреби у проміжному ресурсі. Інша валюта додає ризик зміни співвідношення курсів і вартості конвертації. Навіть очікуваний потік у потрібній валюті може затриматися через покупця або логістику. Природний захист тому має ступінь, а не лише стан наявності чи відсутності. Підтверджена оплата та вже доступний валютний залишок дають більшу впевненість, ніж загальний прогноз експорту на наступний рік.
Спільний шок може скоротити потік
Валютний борг може залишатися незмінним, коли експортні продажі падають через втрату ринку або ключового клієнта. Тоді захист слабшає саме за погіршення бізнесу. Це не означає, що валютна позика завжди недоцільна для експортера. Вона може бути добре узгоджена з підтвердженими надходженнями та резервом. Кредитний висновок оцінює чисту експозицію, часовий розрив і концентрацію виручки разом, зберігаючи межу між очікуваним потоком та гарантованим ресурсом на конкретне погашення.
Висновок
Природний захист боргу складається з чистого потоку, відповідної валюти та сумісних строків після врахування ризику експорту.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.