Не всі інвестиції є добровільним зростанням
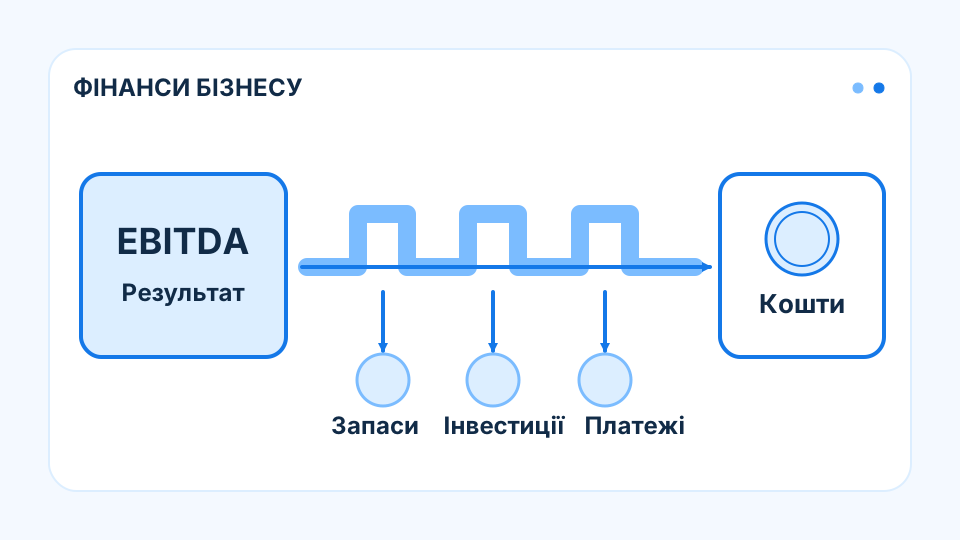
Бізнес генерує потік за допомогою активів, які поступово потребують ремонту, заміни або оновлення. Частина таких витрат не розширює продажі, а зберігає вже наявну здатність їх отримувати. Виключення всіх інвестицій із слабкого сценарію тому може створити ресурс для боргу ціною виснаження операційної бази. Коротке перенесення й тривала відмова мають різні наслідки. Підтримувальна потреба не завжди збігається з амортизацією чи календарем бухгалтерського визнання. Вільний грошовий потік має економічний зміст після витрат, необхідних для повторення того самого результату.
Поточна EBITDA може не відображати зношення ресурсу
Обладнання, системи та інфраструктура підтримують дохід протягом певного часу. Їхня заміна або ремонт потребує коштів, навіть якщо не створює нової потужності. Виключення таких витрат із прогнозу завищує ресурс для боргу. Амортизація пояснює частину облікового використання активу, але не визначає точну майбутню суму чи дату ремонту. Економічна потреба залежить від реального стану, режиму роботи та можливості продовжувати продажі без втрати якості.
Відкладення може зберегти кошти ціною майбутнього ризику
Коротка пауза у витратах іноді дає гнучкість без значної шкоди. Тривале відкладання здатне збільшити аварійність, собівартість і втрату клієнтів. Тоді сьогоднішній резерв створюється за рахунок завтрашнього потоку. Для кредитного аналізу важливий цей часовий обмін, а не формальна назва капітальних витрат. Проєкт модернізації також може одночасно підтримувати стару діяльність і розширювати її, тому його частини не завжди легко розділити одним бухгалтерським рядком.
Вільний потік має враховувати збереження бази
Стійка боргова спроможність спирається на кошти після витрат, необхідних для повторення операційного результату. Конкретна сума потребує технічного та фінансового пояснення; універсальний відсоток виручки не забезпечує точності. Тимчасова економія корисна лише у межах безпечного перенесення. Висновок має показувати, чи достатньо ресурсу одночасно для обслуговування боргу й підтримки активів. Інакше привабливий прогноз погашення фактично передбачає поступове виснаження бізнесу, який мав генерувати цей платіж.
Висновок
Стійкий ресурс для боргу виникає після витрат на збереження наявного потоку, а тимчасове відкладення має обмежену фінансову цінність.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.