Складська сума потребує економічної перевірки
Товарне фінансування спирається на актив, який може забезпечувати вимогу та згодом перетворитися на оплату. Але звітна складська сума не підтверджує автоматично власність, придатність або вільне право реалізації. Частина товару вже пов’язана з іншим договором чи обтяженням. Його фінансова якість також залежить від попиту та строку продажу. Тому забезпечення і джерело погашення мають власні умови. Кредит стає самопогашуваним лише за реального завершення грошового циклу, а не після простого співвідношення позики з великою номінальною вартістю запасів.
Право власності змінює доступне забезпечення
Товар на території підприємства може належати іншій стороні, бути вже обтяженим або призначеним за конкретним контрактом. Фізична наявність тому не доводить вільного ресурсу для нового кредиту. Якість, строк придатності та технологічна сумісність також впливають на реалізацію. Підсумок управлінського складу без цих умов створює номінальний запас, але не визначає захист кредитора. Для погашення важливі саме ті активи, які підприємство має право продати й здатне реалізувати.
Вартість може падати разом із потребою у кредиті
Непроданий залишок іноді збільшується після слабшого попиту, що одночасно знижує ринкову ціну. Така залежність робить забезпечення менш незалежним від проблеми позичальника. Продаж із дисконтом вивільняє кошти, проте може не покрити початкове фінансування. Кредитний ліміт, прив’язаний до поточної вартості, теж здатен скоротитися. Тому великий склад не усуває ризику ліквідності автоматично, особливо коли строк позики коротший за реалістичний цикл реалізації товару.
Самопогашення працює у межах реального циклу
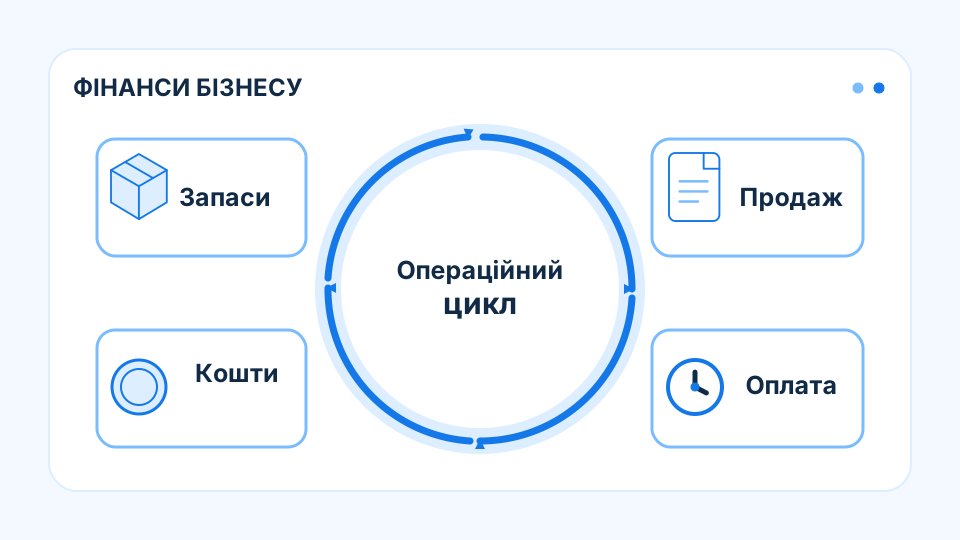
Короткий ресурс може бути добре узгоджений із товаром, який продається і оплачується до погашення. Проте сама поставка покупцю ще не дає грошей за довгої відстрочки. Джерело повернення проходить весь шлях від складу до оплати, зберігаючи ризики кожного етапу. Стійкий висновок співвідносить кредит із підтвердженим циклом, правами та можливою ціною реалізації. Він не підміняє ці умови балансовою величиною запасів або загальною назвою товарного фінансування.
Висновок
Товарне забезпечення підтримує кредит через чинні права та реалістичний шлях до коштів; складська вартість без цих умов є неповною.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.