Юридична кількість не визначає незалежність ризику
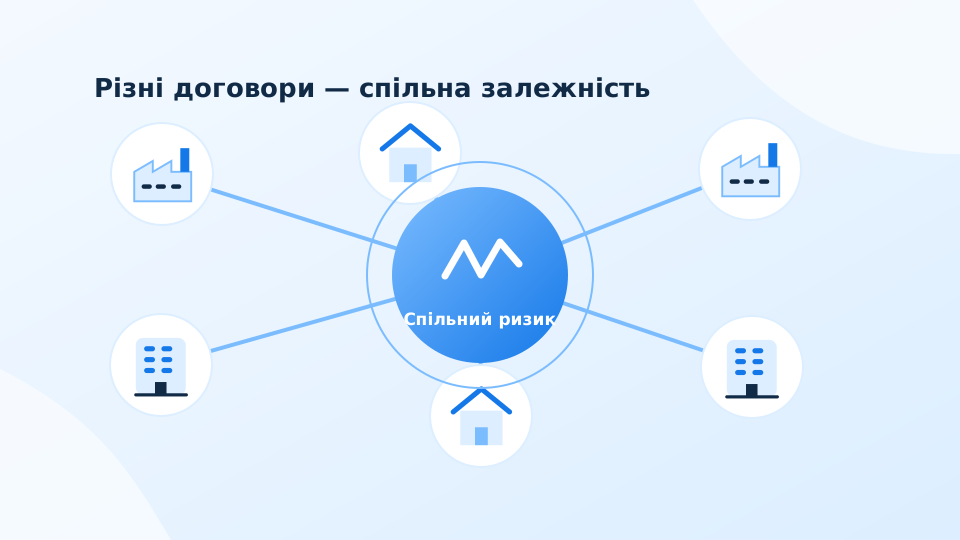
Позики різним компаніям можуть повертатися з одного економічного джерела. Спільний власник, покупець або внутрішня підтримка робить їхню спроможність взаємозалежною. Окремі договори не розривають цього зв’язку, а гарантії іноді лише переносять той самий ризик між учасниками. Для банку концентрація тому ширша за перелік юридичних назв. Вона визначає можливу одночасну втрату активів і забезпечення. Неповна публічна інформація залишає межу впевненості щодо цього масштабу, а не підтверджує його відсутність. Кількість позичальників є недостатнім доказом незалежної ресурсної бази повернення.
Спільне джерело погашення об’єднує експозиції
Компанії можуть залежати від одного власника, покупця або внутрішнього фінансування. Їхні назви різні, але кошти на борг виникають із тієї самої діяльності. Гарантії між ними здатні посилити зв’язок, а не створити незалежний захист. Міжнародний підхід до великих експозицій розрізняє контроль та економічну взаємозалежність саме з цієї причини. Конкретні місцеві нормативи мають власні правила, проте аналітичний механізм спільного ризику залишається важливим для оцінки концентрації.
Одна подія може зачепити активи та забезпечення
Падіння спільного бізнесу зменшує потік кількох позичальників, одночасно погіршуючи вартість їхньої застави або спроможність гаранта. Тоді сумування договорів недооцінює можливе навантаження на банк. Концентрація впливає на капітал через збитки й на ліквідність через затримку очікуваних повернень. Висока якість кожного окремого клієнта у стабільний час не усуває такого зв’язку. Значення має їх поведінка за спільного несприятливого сценарію, а не тільки поточна платіжна дисципліна.
Неповне розкриття обмежує висновок
Публічна звітність може не дозволяти встановити всі зв’язки. Це залишає інформаційну невизначеність, а не підтверджує нульову концентрацію. Висновок щодо конкретного банку потребує належних даних про експозиції та їхні джерела повернення. Загальний опис групового ризику не є твердженням про порушення нормативу. Для клієнта аналітична цінність полягає у розумінні, наскільки ресурс банку здатен витримати спільний шок після врахування концентрації, забезпечення та запасу капіталу.
Висновок
Пов’язаний кредитний ризик визначає спільне джерело погашення та одночасна втрата захисту; багато назв не гарантують диверсифікації.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.