Найгучніша вимога не описує всю потребу
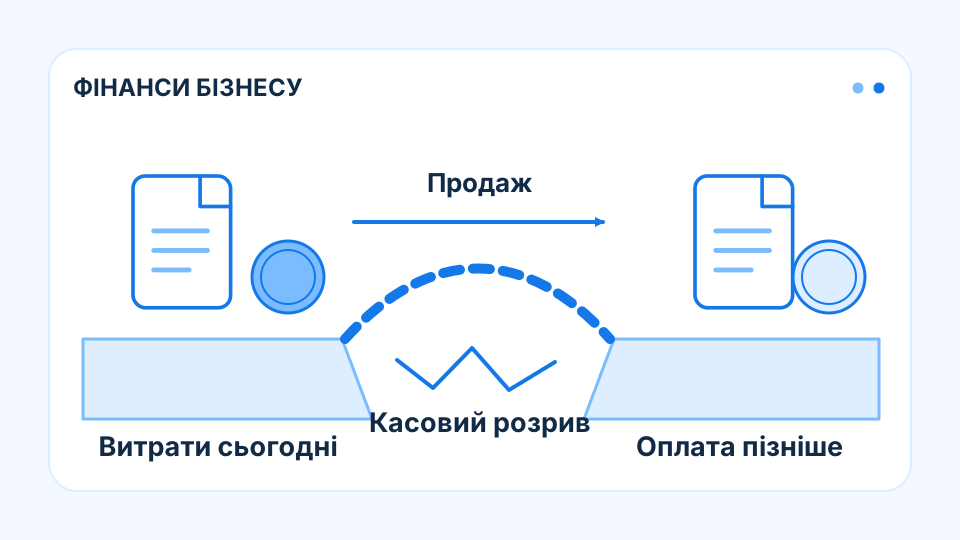
Коли всі платежі неможливо профінансувати одночасно, окрема вимога не показує наслідків для всього бізнесу. Календар поєднує строки, чинні правові умови та операційний вплив кожної суми. Він може пояснити, як затримка змінює майбутній ресурс, але не створює довільної юридичної черговості. Фінансовий аналіз має цінність через прозорий залишковий дефіцит і здійсненні погоджені заходи. Якщо нового ресурсу немає, краща організація лише робить проблему видимою. Стійкість виникає після фактичних змін потоку або належно підтвердженого графіка, а не від перенесення колонок.
Платежі створюють різні операційні наслідки
Оплата критичного матеріалу може підтримати випуск, тоді як затримка іншої закупівлі не вплине на найближчу виручку. Борг, податки та зарплата мають власні правові умови й строки, які фінансова модель не вправі довільно змінювати. Тому аналіз показує наслідки, а не встановлює юридичну черговість. Важливий повний календар: один переказ може зменшити сьогоднішню напругу й залишити без ресурсу платіж, від якого залежить робота наступного тижня.
Домовленість змінює сценарій після підтвердження
Перенесення строку з постачальником або кредитором може зменшити піковий дефіцит, якщо належно погоджене. До цього первинне зобов’язання залишається чинним. Нові аванси також мають зустрічні витрати, а продаж активу — строк реалізації. Через це сума очікуваних заходів не тотожна доступним коштам. Для стійкості важливі ті рішення, які реально виконуються у потрібний час. Інакше календар лише перекладає дефіцит між сторонами без нового економічного ресурсу.
Прозорість дозволяє оцінити залишковий ризик
Обґрунтований платіжний план показує підтверджені залишки, обов’язкові вимоги та сценарії з належно погодженими змінами. Якщо навіть після них ресурс недостатній, фінансова проблема не зникає від кращої організації таблиці. Висновок має називати межу доступних коштів без обіцянки універсального виходу. Конкретні рішення потребують юридичного та операційного погодження. Аналітична цінність полягає у поясненні, які дати й наслідки визначають кризу та наскільки здійсненні заходи справді підтримують виконання зобов’язань.
Висновок
Платіжний календар розкриває наслідки дефіциту та здійсненність погоджених заходів, зберігаючи чинні правові вимоги й реальні строки.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.