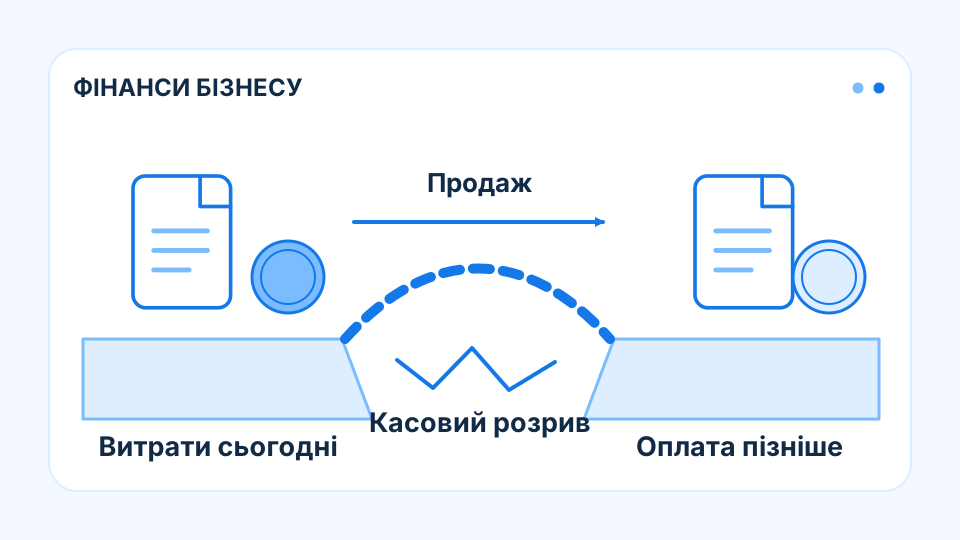
Кошти потрібні до нової виручки
Перенесення виробництва створює проміжок між старим і новим грошовим потоком. Демонтаж, перевезення, підготовка та монтаж мають різні строки, а частина витрат накладається. Навіть готовий новий майданчик ще не гарантує продажу й оплати. Тому кошторис транспорту та оренди описує лише частину потреби. Фінансова стійкість переходу визначається ресурсом до стабільної виручки після закупівель і відстрочок клієнтів. Поетапність може змінити пік, але має власну собівартість. Її користь залежить від технічної здійсненності та підтвердженого комерційного циклу запуску.
Етапи створюють накладення платежів
Старий майданчик може ще потребувати охорони або завершення договорів, коли новий уже має орендну плату й підготовчі витрати. Демонтаж, доставка та монтаж також не завжди оплачуються одночасно. Тому сукупна потреба відрізняється від простого кошторису перевезення. Підприємство фінансує перехід до того, як відновиться продаж. Чим довший запуск, тим більше витрат утримання й процентів накопичується без відповідного операційного надходження для їх покриття.
Технічний запуск не є миттєвою оплатою
Після встановлення обладнання можуть знадобитися випробування, відновлення постачання та вихід на комерційний обсяг. Покупець також оплачує за власним строком. Отже перша вироблена партія не завершує грошовий розрив. Старі залишки матеріалів можуть бути недоступними або непідходящими, що додає закупівлю нового оборотного капіталу. Реалістична модель пов’язує ці етапи, зберігаючи залежність кожного від підтверджених ресурсів. Очікування повної попередньої виручки одразу після монтажу завищує платіжну спроможність.
Поетапність може зменшити пік, але подовжити перехід
Частковий запуск іноді дозволяє раніше отримати кошти й зменшити початкове фінансування. Водночас він може мати вищу собівартість та залишати частину постійних витрат на довше. Вибір залежить від технічних умов і попиту. Кредитний висновок оцінює достатність ресурсу до стабільного потоку за здійсненним календарем. Позитивний план перенесення не гарантує результату сам по собі; стійкість визначається фінансуванням усіх проміжних дат разом із запасом на підтверджені ризики затримки.
Висновок
Перенесення потребує ресурсу на накладені витрати й повний шлях до оплати нового продажу, а не лише на переміщення активів.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.