Операційний захист має фінансову ціну
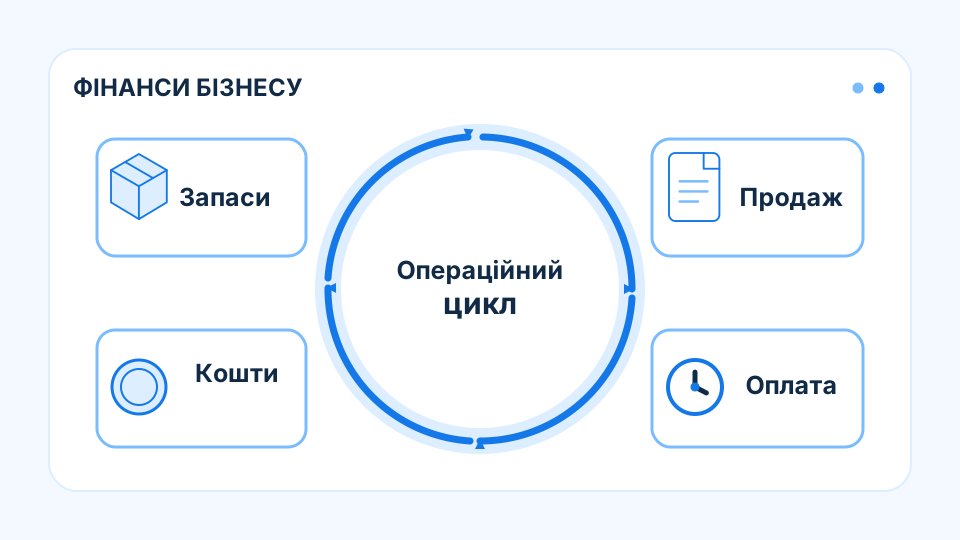
Критичний матеріал на складі дозволяє продовжити діяльність під час перерви поставок. Цей час має економічну цінність, але запас поглинає гроші до використання. Підприємство одночасно купує операційний захист і фінансує довший оборот. Баланс між ними залежить від можливої тривалості збою, темпу споживання та втрат простою. Надлишок непридатного або некритичного товару не дає такого самого ефекту. Тому резерв має конкретний сценарний масштаб. Його внесок у стійкість визначає збережений потік після врахування ціни закупівлі, утримання та конкуренції за власну ліквідність.
Критичний запас відрізняється від будь-якого складу
Матеріал підтримує діяльність лише за придатності та можливості використання у потрібному процесі. Надлишок іншого товару не компенсує відсутність ключового компонента. Час резерву залежить від темпу споживання, а не тільки фізичної кількості. Його економічна цінність пов’язана зі строком можливої перерви поставок і маржею, яку вдається зберегти. Тому великий загальний склад не є автоматичним підтвердженням підготовленості до конкретного операційного ризику.
Фінансування запасу конкурує з іншими потребами
Закупівля раніше звичайного строку збільшує оборотний капітал, витрати зберігання та можливу процентну ціну. Якщо для неї використано резерв на борг, операційний захист може погіршити платіжний запас. Товар також здатен старіти або втрачати попит. Це не скасовує користі резерву, але встановлює її межу. Стійкість формується після співвідношення уникненого простою з повною ціною утримання та фінансування, а не через необмежене накопичення доступних матеріалів.
Розмір має відповідати підтвердженому сценарію
Резерв на коротку затримку й резерв на довгу зупинку потребують різних ресурсів. Якщо альтернативне постачання реально відновлюється швидше, надмірне накопичення може бути неефективним. Якщо заміна складна, менший запас залишає підприємство вразливим. Конкретний висновок залежить від технології, строків і фінансового календаря. Для кредитора важливо, чи підтримує резерв майбутні надходження без створення більшого дефіциту сьогодні. Операційна стійкість та ліквідність мають узгоджуватися, а не оцінюватися незалежно одна від одної.
Висновок
Резерв матеріалу виправданий через збережений потік і час поставки після врахування його повної ціни та конкуренції за ліквідність.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.