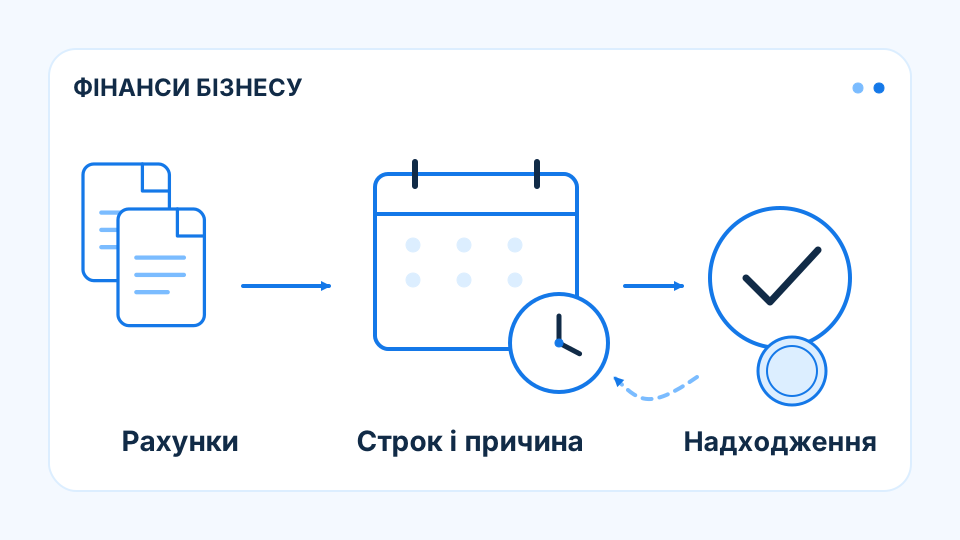
Комерційний строк починається з визначеної події
Відвантажена експортна партія може ще довго не давати грошей, якщо договір пов’язує оплату з доставкою, прийманням або належним комплектом документів. Облікова виручка не показує цього календаря сама по собі. Кожний проміжний етап здатен подовжити фінансування обороту, навіть за відомого й платоспроможного покупця. При цьому документальна затримка має іншу причину, ніж фінансова неспроможність. Якість прогнозу залежить від умов саме контракту та фактичного досвіду виконання. Звичний строк інших продажів може створити хибне очікування надходження для нового договору.
Доставка і підтвердження можуть додавати окремий час
Контракт може рахувати відстрочку після приймання, а не після передачі товару перевізнику. Якщо документи затримуються, початок оплати також рухається. Виручка у звіті не показує цієї різниці сама по собі. Підприємство фінансує перевезення та дебіторку до фактичного надходження. За кількох партій накладення строків збільшує потребу суттєвіше, ніж затримка однієї поставки. Тому календар експорту потребує умов саме цього контракту, а не звичного строку інших покупців.
Документальний спір відрізняється від неспроможності
Відсутній акт, невідповідність рахунку або претензія щодо якості можуть затримати оплату навіть фінансово сильного клієнта. Водночас повний комплект документів не гарантує повернення від слабкого покупця. Це різні причини, що потребують окремого тлумачення. Для кредитора продавця важливий їхній грошовий ефект і фактична історія виконання договору. Підтверджена вимога має більшу вагу, ніж план відвантаження, але може все ще залишатися недоступним ресурсом до належного платежу.
Точний цикл визначає потребу у фінансуванні
Новий маршрут або інший порядок приймання може подовжити оборот при незмінних цінах та обсягах. Позитивна маржа контракту при цьому не усуває короткого дефіциту. Стійкий висновок пов’язує виробництво, доставку, підтвердження й оплату з ресурсом на кожному етапі. Він не переносить досвід іншої угоди автоматично. Документи мають економічну цінність через право та дату отримання коштів, а їхня належна готовність підтримує прогнозованість потоку без гарантії фінансової спроможності самого покупця.
Висновок
Експортна ліквідність залежить від події початку оплати, документального підтвердження та спроможності покупця, а не лише від факту відвантаження.
Джерела й період аналізу
Ретроспективний аналітичний матеріал підготовлено 04.10.2026. Методичні джерела пояснюють фінансові механізми; їхні чинні редакції не приписуються історичному місяцю випуску. Висновки не є оцінкою конкретної компанії.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.