Зростання може погіршувати ліквідність
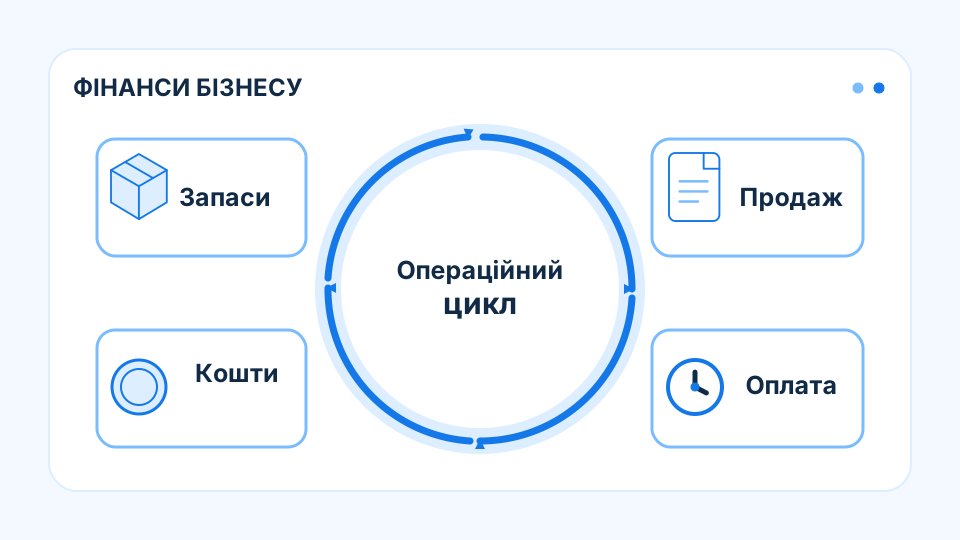
Зростання продажів не гарантує приросту вільних коштів. Якщо постачальники одночасно скорочують відстрочку, компанія сплачує за більший обсяг товару раніше, ніж одержує гроші покупців. Прибуткова угода тоді створює додаткову потребу у фінансуванні ще до завершення обороту. Найбільше навантаження припадає на фазу розширення: старі замовлення ще перебувають у дебіторській заборгованості, а нові вже потребують закупівель.
Скорочення відстрочки прискорює витрати
Висока маржа не усуває цей проміжок. Якщо строки постачальника стають коротшими, компанія може платити раніше, навіть коли кінцевий клієнт дотримується погодженого договору. Середнє значення по бізнесу може приховувати один великий канал із довгою відстрочкою. Додаткове фінансування може бути потрібне до появи прибутку від зростання. Результат перевірки допомагає погодити темп зростання та потребу у фінансуванні, проте не замінює аналізу кредитного ризику покупців і постачальників. Частка передоплати в закупівлях визначає швидкість виникнення потреби. За незмінної відстрочки покупцям навіть коротше очікування постачальника збільшує суму власних грошей в обороті. Ця потреба здатна виникнути одноразово при переході на нові умови, а потім залишатися постійною частиною фінансування збільшеного бізнесу.
Поточна маржа може залишатися позитивною, хоча розширення замовлень поглинає залишок коштів. У такій ситуації грошова потреба виникає до отримання економічного результату нового обороту.
Продажі фінансуються раніше за надходження
У такій моделі дефіцит грошей свідчить про зміну тривалості оборотного циклу, а не обов’язково про збитковість. Проте дорожче фінансування може згодом знизити й прибуток. Стійке розширення передбачає, що приріст маржі покриває додаткову вартість капіталу, а кредитний ресурс доступний саме до оплати закупівель.
Висновок
Зростання стійке, коли фінансування додаткового обороту доступне до закупівлі, а маржа після його вартості відновлює використаний ресурс; більша виручка сама цього не доводить.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.