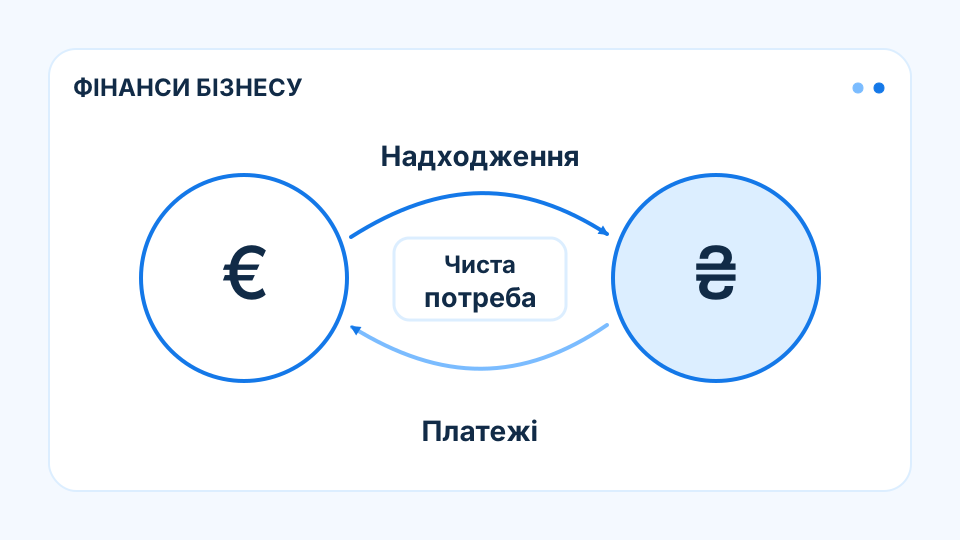
Валютний борг створює гривневу невизначеність
Коли борг номінований в іноземній валюті, а виручка надходить у гривні, підприємство не має природного збігу джерела і суми погашення. Послаблення гривні збільшує грошовий платіж без збільшення фізичного обсягу боргу. Можливість підняти ціни пом’якшує цей ефект лише частково: покупці можуть скоротити замовлення або сплатити пізніше. Тому перенесення валютного ризику на клієнта залежить від попиту і строків розрахунків.
Конвертація та календар погашення
Продажі в гривні, прив’язані до валютної ціни, не тотожні отриманню валюти: між зміною ціни і оплатою може бути затримка. Фінансовий прогноз і можливість практичного виконання платежу — різні перевірки. Одночасне послаблення гривні та повільніша оплата покупців збільшують суму конвертації і скорочують доступний ресурс. Вплив двох чинників поєднується перед датою погашення. Кредитний аналіз оцінює реалістичність усієї послідовності, а не лише можливість арифметично перерахувати суму боргу. Заборгованість у валюті впливає також на структуру власного капіталу через облікові курсові різниці. Проте обліковий ефект і фактичне навантаження на гроші можуть припадати на різні дати. Компанія здатна мати позитивний поточний результат і велику майбутню конвертацію, тому платіжний ризик визначається залишковою валютною позицією до погашення.
Коли гривнева сума погашення зростає швидше за надходження від покупців, запас до касового дефіциту скорочується. Тривалість відставання ціни продажу від курсу визначає силу цього ефекту.
Ціна товару може відставати від курсу
Валютна чутливість найсильніша, коли погашення настає раніше за оновлення цін і отримання виручки. Бухгалтерський перерахунок показує зміну оцінки боргу, але його обслуговування потребує конкретної суми в потрібній валюті. Висновок про стійкість визначається здатністю профінансувати цю послідовність, а не припущенням про незмінний курс.
Висновок
Валютний борг стійкіший за достатнього ресурсу на конвертацію до погашення. Прив’язана до курсу ціна товару захищає лише в межах збереженого попиту і своєчасно отриманих грошей.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.