Залучення коштів ще не означає готовності проєкту
Облігаційне фінансування будівництва переносить на інвестора ризик незавершеного виробничого циклу. Залучена сума підтверджує ресурс на певний момент, проте не свідчить, що його вистачить до готовності об’єкта. Якщо кошти витрачаються на інші потреби або кошторис зростає, майбутня виручка залишається недоступною, а витрати і борговий календар продовжують діяти. Найбільша вразливість виникає біля межі, де завершення потребує нового фінансування.
Цільове використання і дефіцит завершення
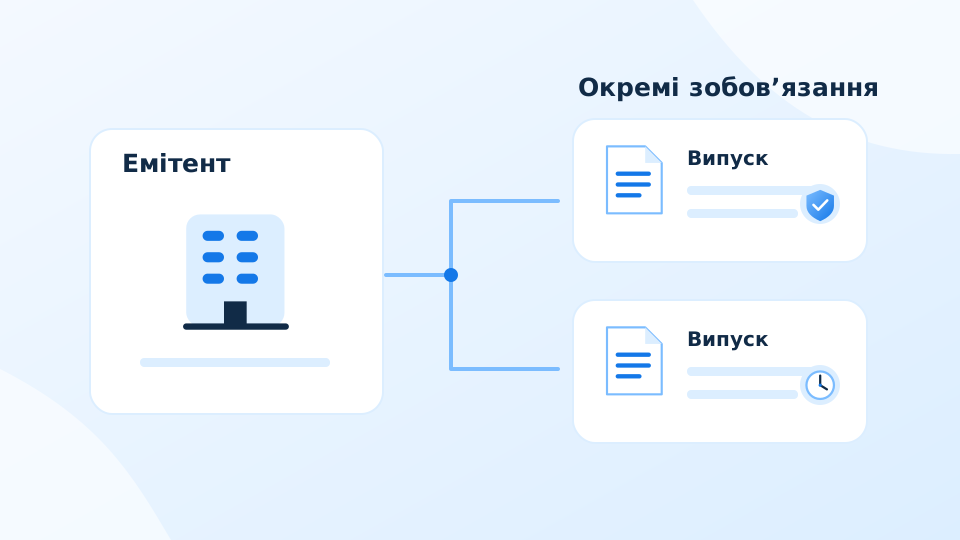
Емітент, будівельний проєкт і окремий випуск облігацій можуть мати різні джерела ресурсів та зобов’язання. Маркетингова назва проєкту не замінює юридичної особи. Платіж підряднику та завершення етапу будівництва є різними фактами. Висновок має відрізняти перевірений стан робіт від планових строків і пояснювати, які документи необхідні для уточнення грошового календаря. Будівельний цикл має нелінійну залежність від фінансування: нестача останньої частини кошторису може заблокувати виручку від усього об’єкта. Уже виконані роботи залишаються активом, але не фінансують поточні купонні платежі. Тому частка готовності сама по собі слабко описує ліквідність проєкту без джерела на завершення і строку доступності майбутніх продажів.
Зобов’язання емітента та права за конкретним випуском можуть мати різну кредитну якість. Крім того, витрати на інші об’єкти групи зменшують доступний ресурс будівництва, якщо фінансуються з того самого джерела. Така конкуренція здатна послабити проєкт без зміни його власного обсягу робіт або планової ціни продажу.
Майбутній продаж залежить від завершеного будівництва
Кредитна якість проєкту залежить від відповідності фактичних робіт витраченим коштам і від джерела покриття залишкового кошторису. Приваблива очікувана ціна продажу не замінює ресурсу на завершення. Застава чи цільовий характер залучення можуть посилювати захист, але їхня дія визначається документами конкретного випуску.
Висновок
Повернення інвестиції спирається на завершений проєкт та доступні надходження. Висока планова ціна об’єкта не компенсує дефіциту коштів на останній етап будівництва й поточні боргові платежі.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.