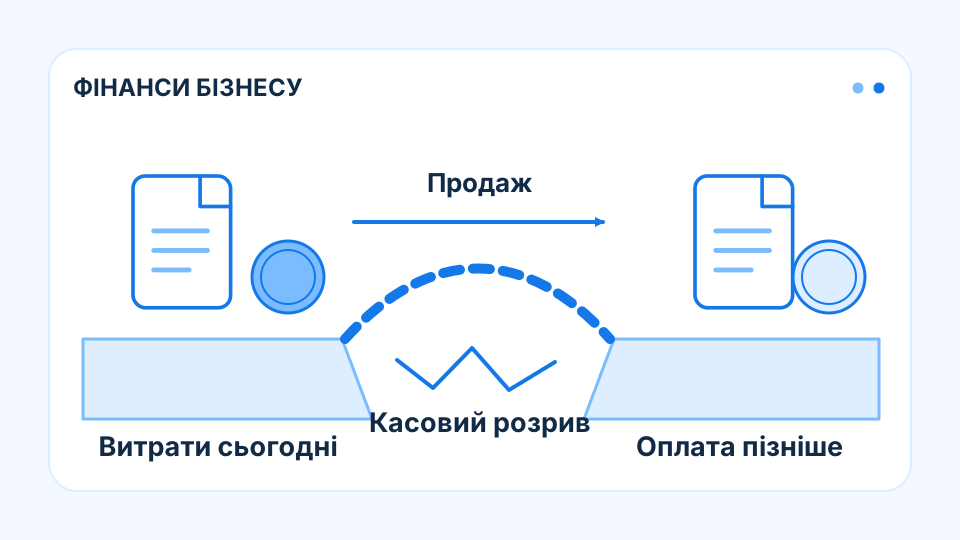
Тарифний дохід не завжди покриває грошові витрати
Комунальне підприємство може мати значний нарахований дохід і водночас недостатньо коштів для оплати енергії чи ремонту. Причина полягає у різниці між тарифною виручкою та фактично зібраними платежами. Додатково собівартість може змінюватися швидше за тариф. Тоді навіть повна оплата послуг не усуває дефіциту, якщо кожна одиниця реалізації створює більше витрат, ніж надходжень.
Нарахування, оплата та собівартість
Оголошений або погоджений тариф не дорівнює сумі грошей, уже отриманих підприємством. У розрахунку важлива сезонність: піковий видаток може виникати раніше, ніж відповідна виручка. Річна собівартість не показує такого проміжку. Очікувана підтримка без визначеного строку не є негайним ресурсом для платежу постачальнику. Результатом стає пояснення касових потреб, а не висновок про універсальну достатність тарифу. Зростання дебіторської заборгованості може означати тимчасовий календарний ефект або тривале погіршення збору платежів. У другому випадку нарахована виручка має нижчу фінансову якість, а підприємство фактично кредитує споживачів. Додатковий борг тоді перекриває не коротку нерівність, а повторювану нестачу, яка зберігається при наступному циклі послуг.
Бюджетна підтримка залишається залежною від її підстав і доступності. Загальна належність підприємства громаді не перетворює очікувану допомогу на безумовне джерело погашення боргу.
Операційна стійкість має окреме джерело
Бюджетна підтримка здатна компенсувати розрив, проте її передбачуваність є окремим чинником стійкості. Разовий трансферт вирішує минулу нестачу, але не виправляє повторювану різницю між доходом і витратами. Для кредитора важливо, яка частина майбутніх платежів покривається операційною діяльністю, а яка залежить від нового рішення громади.
Висновок
Повторюваний дефіцит між оплаченими послугами і витратами не зникає після разової допомоги. Боргова стійкість підприємства залежить від постійної економіки роботи та доступності зовнішнього ресурсу.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.