Достроковість має договірні межі
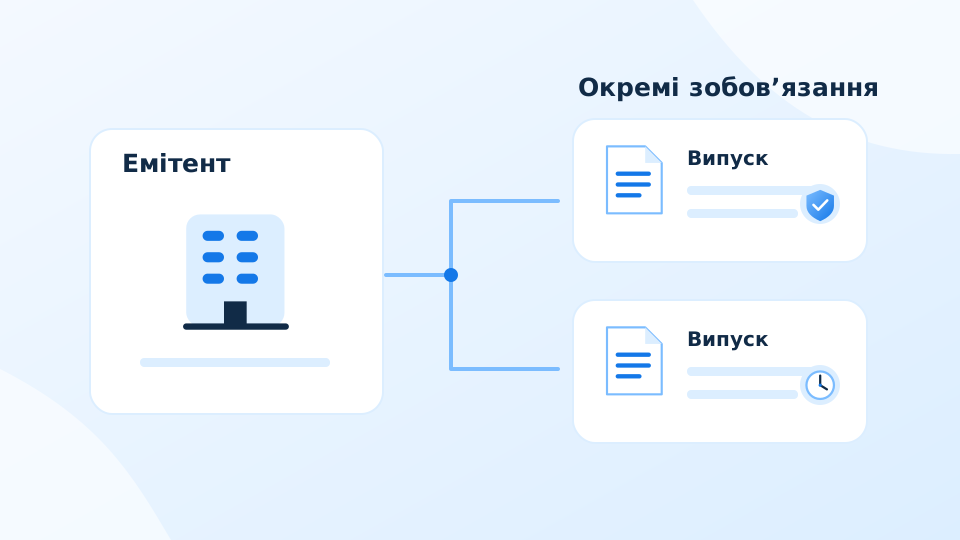
Можливість дострокового погашення облігації змінює ризик інвестора лише в межах конкретних умов випуску. Право емітента викупити папір і право власника вимагати платежу мають різний економічний зміст. У першому випадку дата залежить від рішення позичальника, у другому — від визначених підстав. Без цієї відмінності облігація може помилково сприйматися як ресурс із гарантованим коротким строком повернення.
Право вимоги та фінансування платежу
У фінансовому аналізі важлива підтверджена процедура, а не загальна характеристика інструмента як такого, що може бути погашений до завершення строку. Поруч потрібні дата звернення, момент виконання та потенційний обсяг зобов’язання. Право на дострокове погашення може бути корисним захистом лише за можливості виконати передбачену процедуру. Якщо строк повідомлення пропущений або підстава не настала, очікувана дата повернення змінюється. Для фінансового резерву це означає залежність від юридично визначеного механізму, а не від бажаного календаря інвестора. Строк інвестиції після такого права залишається умовним. Якщо вимога не реалізується, кошти потрібні за початковим або іншим визначеним договором графіком.
Очікуваний продаж активу або наступний випуск створює залежність від незавершеної операції. Дата доступності такого ресурсу може не збігтися з достроковою вимогою. Водночас права власника конкретної облігації можуть відрізнятися від загальної позиції кредиторів емітента, що змінює кредитний ризик інструмента.
Обіцянка виходу не є запасом ліквідності
Для емітента достроковий платіж створює потребу в коштах раніше за базовий графік. Формально надане право не замінює джерело фінансування, а його виконання залежить від процедури та умов. Ліквідність інвестора і платоспроможність емітента пов’язані саме в момент фактичного розрахунку.
Висновок
Право раннього виходу має фінансову цінність у межах виконуваних умов. Достроковий платіж водночас потребує ресурсу емітента раніше за базовий графік і може посилювати його касовий ризик.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.