Приймання і оплата є різними етапами
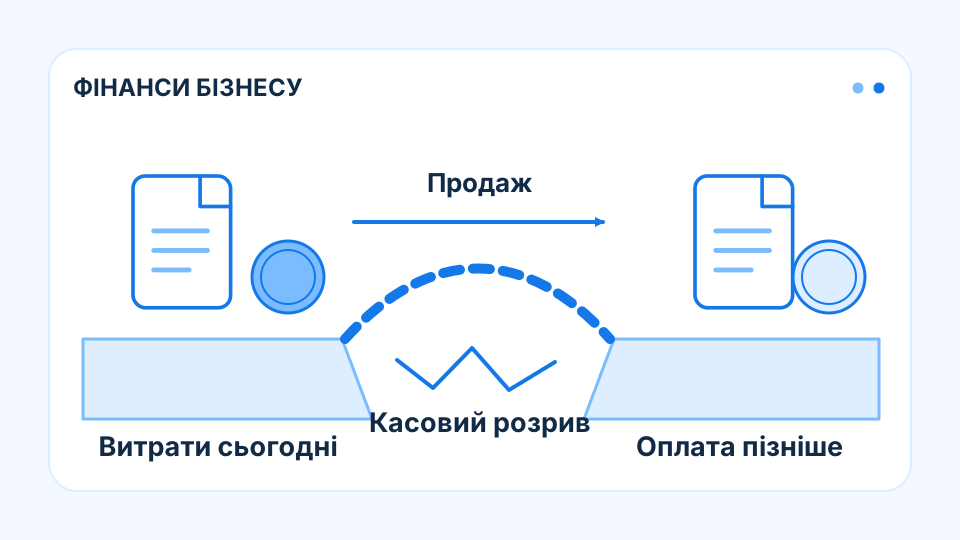
Поставка за публічним договором може бути прийнята замовником, але кошти надходять пізніше. Для постачальника цей проміжок є фінансуванням вже виконаної роботи. Витрати на матеріали та зарплату залишаються фактичними, тоді як виручка існує як вимога до покупця. Сам факт приймання зменшує невизначеність виконання, але не підтверджує доступності грошей для кредитного платежу.
Виконаний договір ще може потребувати фінансування
Сам факт укладання публічного договору не описує точний момент надходження коштів продавцю. Підприємство може закупити матеріали, виплатити зарплату й оплатити перевезення до приймання результату. Документ про відвантаження й належне підтвердження приймання не завжди мають однаковий зміст. Корисний перелік містить етап, документ, договірний строк і фактичний статус оплати. Чинні процедури та правові умови перевіряють за відповідними офіційними документами конкретної угоди. Частка великих замовлень визначає масштаб цієї залежності. Якщо одна оплата підтримує більшість коротких платежів підприємства, навіть передбачувана затримка може вимагати значного резерву. Кілька незалежних контрактів зменшують концентрацію, проте не усувають витрат фінансування кожної незавершеної вимоги після приймання. Умови конкретного договору визначають межі платіжного очікування.
Дебіторська заборгованість має часову ціну
Навіть передбачуваний платник може створювати касовий розрив через календар фінансування або процедуру розрахунків. Вартість замовлення для постачальника тому включає витрати утримання дебіторської заборгованості. Стійкий результат визначається маржею після цього фінансування та запасом ліквідності до фактичної оплати, а не лише сумою підписаного акта.
Висновок
Доходність публічного замовлення визначається маржею після фінансування очікування. Концентрація великих неоплачених актів посилює касову залежність навіть за передбачуваного платника і завершеної поставки.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.