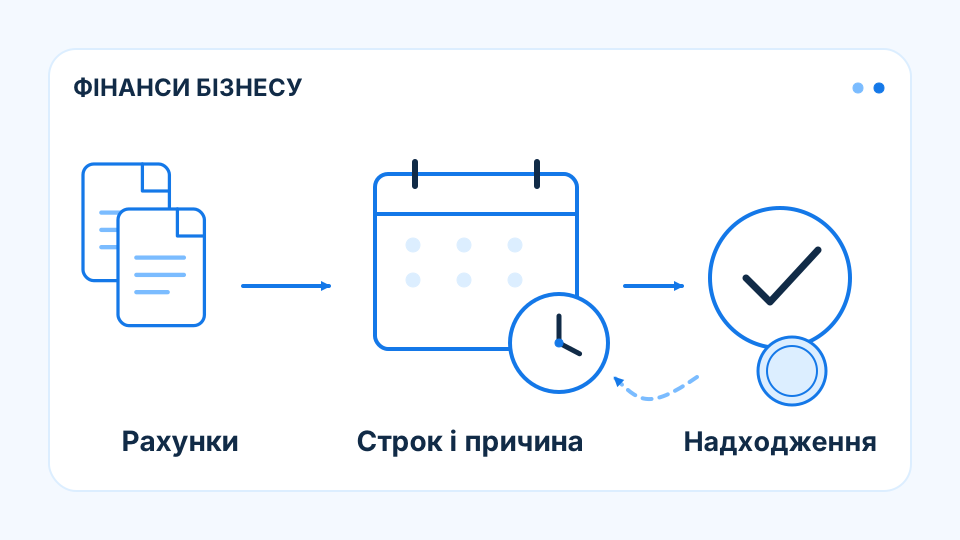
Регрес залишає ризик у продавця
Факторинг із регресом прискорює надходження коштів за дебіторською вимогою, але може залишати у продавця обов’язок повернення фінансування за визначених умов. Якщо покупець не платить, отримані раніше гроші перестають бути остаточним результатом продажу. Операція тоді вирішує часову потребу, проте не повністю передає кредитний ризик контрагента. Це відрізняє ліквідний ефект від остаточного розподілу збитку.
Фінансування вимоги та остаточний збиток
Назва «безрегресний» теж потребує читання винятків. Умовно компанія передала рахунок, але частина суми залишається у фактора до оплати покупцем. Передача вимоги не завжди означає припинення визнання фінансового активу: важливі ризики, вигоди й інші умови операції. Кредитному аналітику корисний окремий реєстр переданих вимог, фінансування під них та зобов’язань, які залишилися в компанії після угоди. Частка авансу за вимогою також змінює ефект для ліквідності: продавець може отримати не всю номінальну суму одразу. Остаточний розрахунок залежить від оплати покупцем та умов договору. Внаслідок цього початковий грошовий приріст менший за виручку, а майбутні утримання або повернення можуть знову створити потребу в ресурсі.
Право регресу створює потенційний відплив у продавця після первісного одержання фінансування. Прострочення покупця може тому одночасно залишити неоплачену виручку і відновити потребу у коштах для фактора.
Швидші кошти не означають передачі всього ризику
Економічна користь залежить від плати за фінансування і платіжної дисципліни покупця. Регрес може концентрувати потребу у поверненні саме тоді, коли затримана виручка вже створює дефіцит. Тому поліпшення залишку на рахунку після факторингу не тотожне зменшенню сукупної ризикової експозиції продавця.
Висновок
Ліквідне поліпшення від факторингу не тотожне остаточній передачі ризику. Умовне повернення авансу може збігтися з неоплаченою виручкою і знову створити касове навантаження на продавця.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.