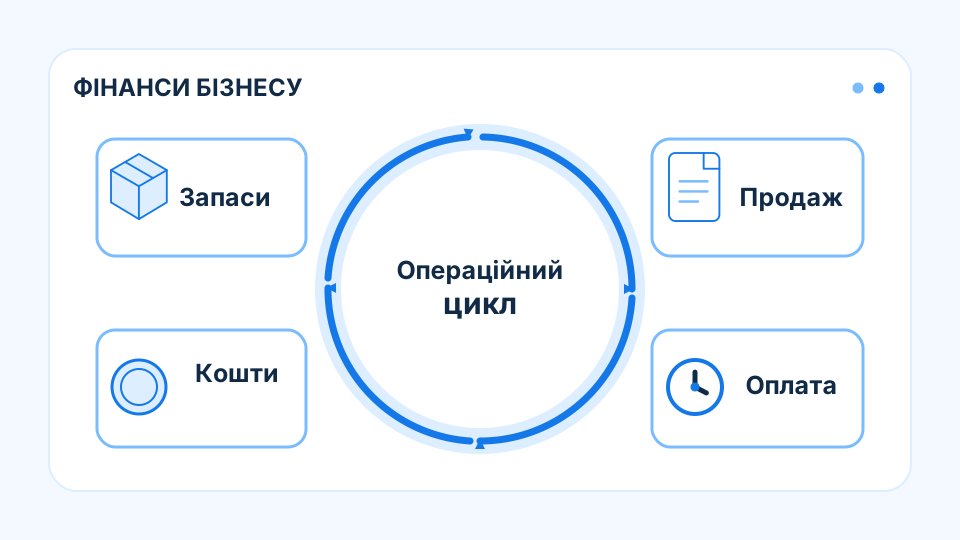
Погашення залежить від завершеної партії
Кредит на сезонну закупівлю повертається грошима, які залишаються після продажу і пов’язаних витрат. Високий товарооборот може приховувати, що окремі партії не завершують цикл: частина товару лежить на складі, а частина виручки залишається у покупців. Фінансування нової закупівлі тоді змішується з ресурсом, потрібним для старого погашення. Зростання продажів не усуває цієї накопиченої потреби.
Продаж, оплата та непродані залишки
Загальний виторг магазину може приховувати те, що кредит фінансує повільний асортимент, а продаються товари, куплені власним коштом. Умовно сезонний товар реалізовано зі знижкою й тривалою відстрочкою. Продаж у звіті відбувся, але коштів для погашення траншу ще немає. Короткий кредит, який фактично постійно підтримує інші потреби, має інший ризик, ніж самопогашуваний транш під підтверджений продаж. IAS 2 допомагає перевірити оцінку запасів, а рух коштів — реальне повернення фінансування. Якщо частина виручки використовується на нову закупівлю до погашення старого кредиту, фінансова модель починає залежати від безперервного зростання обороту. Зупинка продажів тоді відкриває накопичену потребу. Повний цикл відрізняється тим, що залишає кошти після витрат саме на повернення ресурсу, яким була профінансована відповідна партія.
Короткий кредит має різний ризик залежно від обороту, який його повертає. Завершена партія дає власне джерело погашення; постійне перекладання ресурсу у наступні закупівлі залишає борг залежним від безперервного фінансування.
Оборотність відрізняється від обороту
Стійкий цикл приносить достатньо доступних грошей до кредитної дати, а не лише бухгалтерську маржу. Знижки для розпродажу залишків можуть прискорити ресурс ціною меншого результату. Якість сезонної моделі визначається завершенням обороту кожної значної партії та здатністю фінансувати винятки без постійного нарощування боргу.
Висновок
Самопогашуваний оборот завершується доступним залишком після витрат. Перекладання виручки у нові закупівлі залишає старий кредит залежним від безперервного продажу або продовження зовнішнього ресурсу.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.