Валюта резерву має відповідати зобов’язанню
Депозити у різних валютах виконують різні функції для підприємства з визначеним календарем платежів. Вклад у валюті майбутнього зобов’язання зменшує залежність суми погашення від конвертації. Інша валюта може давати вищий процентний дохід, але додавати курсову невизначеність. Тому порівняння лише ставок не показує, який резерв надійніше підтримує конкретний платіж.
Доходність та майбутня конвертація
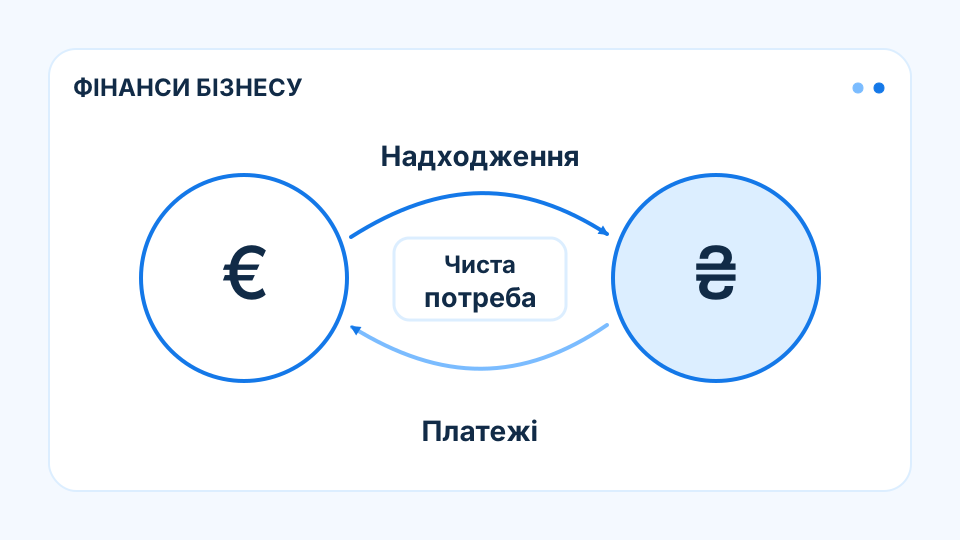
Умовно підприємство накопичує кошти на євровий контракт, тоді як основна виручка надходить у гривні. Середня ставка НБУ описує статистичну категорію, а конкретний договір може мати інші умови. Зростання балансового еквівалента не є додатковим валютним надходженням. Якщо компанії потрібні саме євро, збереження їх кількості може бути важливішим за гривневий результат переоцінки. Валюта не замінює перевірку установи, концентрації коштів і дати повернення депозиту. Переоцінка резерву у звітній валюті може створювати прибуток без збільшення кількості валюти, потрібної для майбутнього платежу. Для такого зобов’язання головним є збереження необхідної суми, а не позитивний гривневий рядок. Отже, звітний результат і захисна функція вкладу можуть змінюватися по-різному залежно від валюти обліку та використання.
Валюта резерву зменшує курсову невідповідність, але її достатність проявляється лише за доступності до закупівлі. Вклад, який повертається пізніше, залишає потребу у проміжному фінансуванні в тій самій валюті.
Найвища ставка може не давати найкращого захисту
Економічний результат включає дохід, витрати обміну і фактичний курс на дату використання. Якщо конвертація потрібна терміново, операційна доступність також має значення. Валютний розподіл резерву визначається структурою зобов’язань і допустимою чутливістю, а не універсальною перевагою однієї валюти для всіх компаній.
Висновок
Валютний резерв захищає зобов’язання за відповідної суми і дати доступності. Позитивна гривнева переоцінка не збільшує кількість валюти, необхідної для закупівлі чи боргового платежу компанії.
Джерела й період аналізу
- НБУ: статистика депозитів і процентних ставок
- IFRS Foundation: IAS 21 The Effects of Changes in Foreign Exchange Rates
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.