Аванс створює і ресурс, і обов’язок
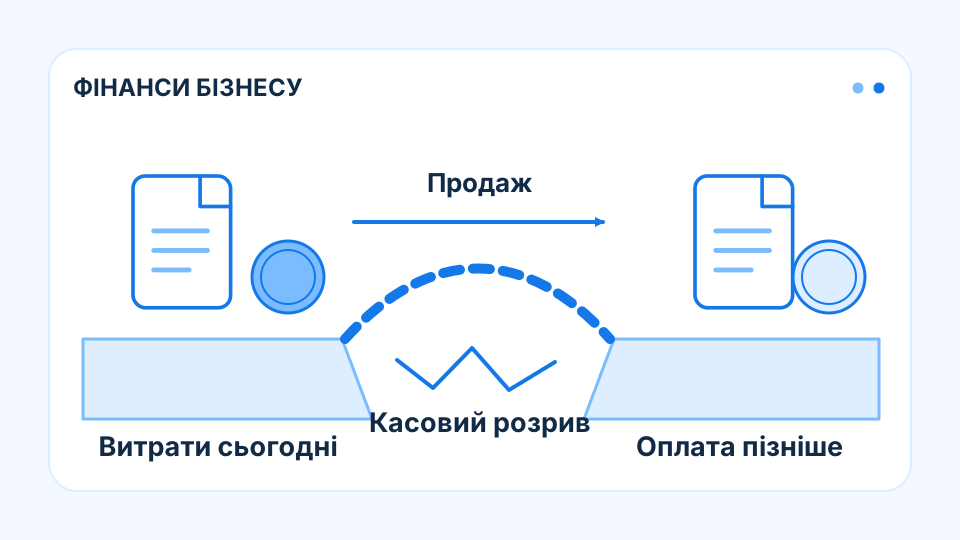
Передоплата покупців покращує ліквідність до виконання замовлення, але не є вільним прибутком підприємства. Значна частина коштів має профінансувати товар, роботу або послугу, за яку вони отримані. Якщо аванс використовується для старих боргів, нове замовлення може залишитися без потрібного ресурсу. Балансовий залишок тоді створює сприятливе враження, хоча майбутні витрати вже мають економічне зобов’язання. Різниця особливо важлива під час швидкого розширення портфеля замовлень.
Гроші покупця фінансують майбутнє виконання
Отримані гроші можуть передувати визнанню доходу за відповідними правилами обліку. Умовно виробник отримав аванс за серію замовлень. Якщо продукцію доведеться придбати дорожче, ніж очікувалося, доступна частина грошей може скоротитися навіть без повернення передоплати покупцю. Умовний приклад — аванс за товар, матеріали для якого ще не придбані. Вільна сума виникає лише після відокремлення коштів на ці матеріали, виробництво та доставку. Якщо ціна закупівлі підвищується до виконання, залишок скорочується без зміни отриманої передоплати. Саме тому великий авансовий потік може співіснувати з недостатнім ресурсом для боргу.
Вільний залишок менший за отриману суму
Стійкість авансової моделі залежить від маржі після завершення угоди та від узгодженості строків виробництва і розрахунків. Подорожчання матеріалів здатне поглинути первісний запас, а затримка виконання — збільшити додаткові витрати або потребу у поверненні. Доступна сума для інших платежів визначається ресурсом після всіх витрат на виконання. Надходження на рахунок передує заробленому доходу; фінансова якість проявляється у завершеному замовленні, а не лише у розмірі авансу.
Висновок
Вільні кошти виникають після ресурсів на завершення замовлення. Подорожчання або затримка виконання скорочують цю суму, навіть якщо передоплата не змінюється і залишається на рахунку підприємства.
Джерела й період аналізу
- IFRS Foundation: IFRS 15 Revenue from Contracts with Customers
- IFRS Foundation: IAS 7 Statement of Cash Flows
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.