Прибуток не визначає безпечну суму вилучення
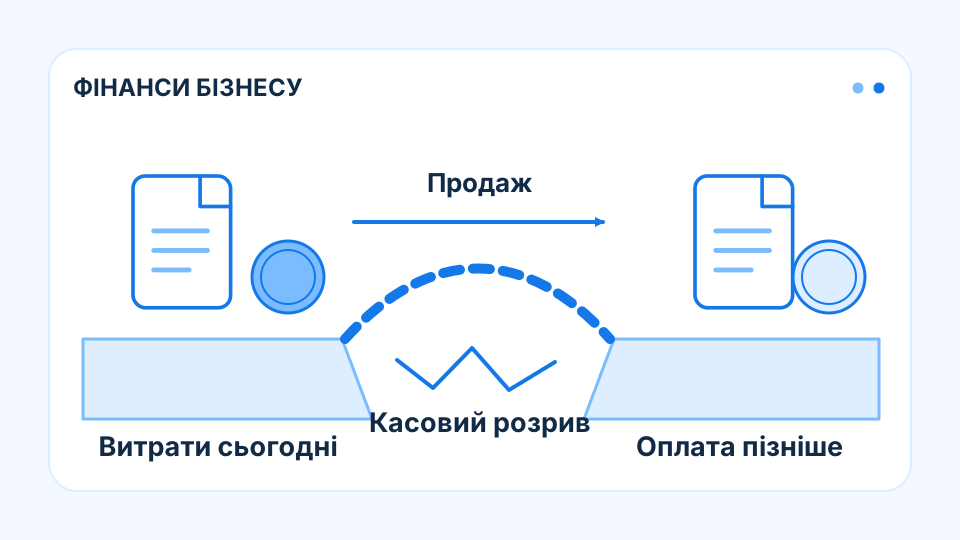
Виплата власникові зменшує ресурс, який залишається у підприємства для обороту і погашення боргу. Наявність бухгалтерського прибутку не доводить, що відповідна сума вже є вільними грошима. Вона може бути зосереджена у запасах або дебіторській заборгованості. Якщо розподіл фінансується позикою чи скороченням операційного резерву, ризик для кредитора зростає без погіршення звітного результату минулого року.
Власні виплати та майбутні потреби
Бухгалтерська назва платежу не змінює того, що гроші виходять із підприємства. Умовно компанія має позитивний залишок коштів перед закупівлею сезонної сировини. Якщо весь залишок передати власникові, новий кредит може знадобитися для звичайної діяльності. Намір власника повернути гроші за потреби не дорівнює вже доступному резерву підприємства. Прозора фінансова політика допомагає оцінити, як прибуток і грошовий ресурс розподіляються між власником та виконанням зобов’язань компанії. Разова виплата може також змінити потребу у кредитному ліміті на наступний сезон. Бізнес, який раніше фінансував закупівлі власними коштами, після вилучення починає залежати від зовнішнього рішення. Таке розширення боргової залежності виникає навіть без зміни обсягу продажів і пояснює, чому розподіл прибутку впливає на майбутню кредитоспроможність.
Розподіл ресурсу змінює запас кредитора
Економічно стійка виплата залишає ресурс на сезонні потреби, погоджені інвестиції та обов’язкові платежі. Значення має і договірна допустимість, а не лише бажання власника. Рішення змінює майбутню ліквідність компанії; високий минулий прибуток не усуває ризику дефіциту після розподілу коштів.
Висновок
Після розподілу стійкість визначає залишок на оборот, інвестиції та борг. Прибуток у запасах або вимогах не дорівнює вільним грошам, а нова позикова залежність має власну ціну.
Джерела й період аналізу
Методичні джерела використано під час підготовки ретроспективи у 2026 році. Вони не підтверджують, що цей матеріал був доступний в історичному періоді випуску.
Ретроспективний матеріал створено 04.10.2026. Місяць випуску позначає історичний період аналізу; він не є датою первинної публікації цієї статті. Редакційні висновки пояснюють фінансові механізми й наслідки подій. Умовні приклади, якщо вони наведені, не описують фактичних клієнтів агентства.