Відокремити три величини
Номінал облігації, її купон і ринкова ціна — різні речі. Номінал описує суму погашення за умовами паперу, купон — передбачений процентний платіж, а ціна — суму угоди сьогодні. Дохідність залежить від ціни, майбутніх платежів і часу. Тому однакова купонна ставка не означає однакового результату для покупців, які придбали папір за різною ціною.
У спрощеному власному прикладі номінал становить 1 000 грн, до погашення залишився рівно рік, а єдиний купон дорівнює 50 грн і сплачується разом із номіналом. Якщо покупець платить 1 000 грн, очікуваний платіж 1 050 грн дає 5% за рік. Тут немає комісій, податків чи невиконання зобов’язань за припущенням моделі.
Перерахувати ціну за іншою ставкою
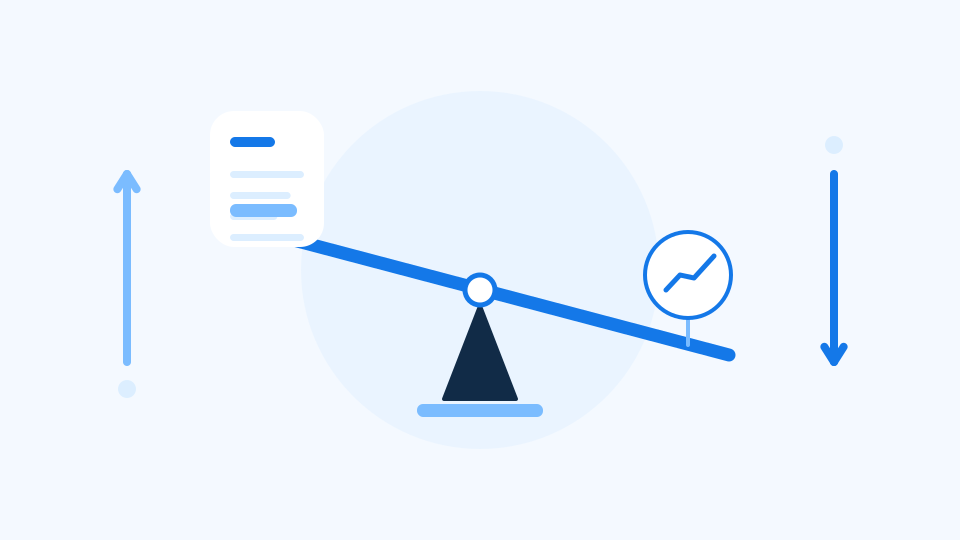
Якщо для тих самих платежів ринок вимагає вищої дохідності, покупець має заплатити менше. Для простого однорічного паперу ціну можна знайти, поділивши майбутній платіж на одиницю плюс потрібну ставку. У довших облігаціях окремо враховують час кожного платежу; загальний принцип дисконтування при цьому зберігається.
За необхідної дохідності 10% наші 1 050 грн через рік відповідають ціні близько 954,55 грн сьогодні: 1 050 поділено на 1,10. Купон залишився 50 грн, але новий покупець отримає також різницю між ціною і номіналом за погашення. Саме сукупність цих платежів дає умовні 10%, якщо модельні припущення справдяться.
Не плутати поточну дохідність із повною
Відношення річного купону до ціни називають поточною дохідністю. Воно не враховує зміну між ціною придбання і сумою погашення. Дохідність до погашення оцінює ширший набір платежів за певних припущень. Важливо читати, який саме показник наведено, особливо коли папір торгується суттєво вище або нижче номіналу.
Для ціни 954,55 грн поточна дохідність у прикладі становить приблизно 5,24%: 50 поділено на 954,55. Повна однорічна дохідність дорівнює 10%, адже додатково повертається різниця до номіналу. Обидва числа математично правильні, але описують різні компоненти. Без назви показника та календаря виплат їх легко помилково порівняти.
Побачити інші джерела ризику
Зворотний зв’язок ціни й дохідності не пояснює всіх ринкових рухів. Ціну можуть змінювати кредитний ризик, доступність угод та умови самого паперу. Триваліший час до платежів часто підвищує чутливість до ставок, але конкретний результат залежить від структури виплат. Продаж до погашення також означає залежність від ціни на дату угоди.
Наш розрахунок є вправою з одним фіксованим платежем, а не обіцянкою фактичного доходу. Якщо емітент не сплатить 1 050 грн або покупець продасть папір раніше, результат зміниться. Для розуміння реальної облігації потрібно перевірити документацію, календар, ризики та спосіб обчислення дохідності. Купон сам по собі не є достатнім описом фінансового результату.
Що варто запам’ятати
Для фіксованих платежів вища потрібна дохідність означає нижчу ціну; завжди розрізняйте купон, поточну дохідність і дохідність до погашення.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.