Яке питання ставить показник
EBITDA означає результат до процентів, податку на прибуток, зносу та амортизації. Його часто використовують для аналізу операційної результативності та порівняння бізнесів. Проте зіставність залежить від однакового розрахунку й складу діяльності. Компанії з різними потребами в обладнанні або фінансуванні можуть мати близьку EBITDA й дуже різні грошові можливості.
Перед використанням знайдіть формулу та звірку зі звітним результатом. Особливо це важливо для скоригованої EBITDA: назва не пояснює, які витрати вилучили. Показник стає прозорішим, якщо кожне коригування має суму, причину та підтвердження, а читач може відновити розрахунок без здогадок про облікові рішення компанії.
Простий місток від чистого результату
У вигаданому підприємстві чистий прибуток становить 1 млн грн, проценти — 300 тис. грн, податок на прибуток — 200 тис. грн, знос та амортизація — 500 тис. грн. У спрощеному прикладі додавання цих складових дає EBITDA 2 млн грн. Інші облікові особливості приклад навмисно не розглядає.
Важливо не додавати вдруге витрату, яку вже виключили в початковому показнику. Також потрібно розрізняти податок на прибуток та інші платежі, що належать операційній діяльності. Акуратна звірка пояснює отримані два мільйони, але поки не показує, яка частина цього результату перетворилася на кошти або доступна для нових проєктів.
Куди зникає доступний ресурс
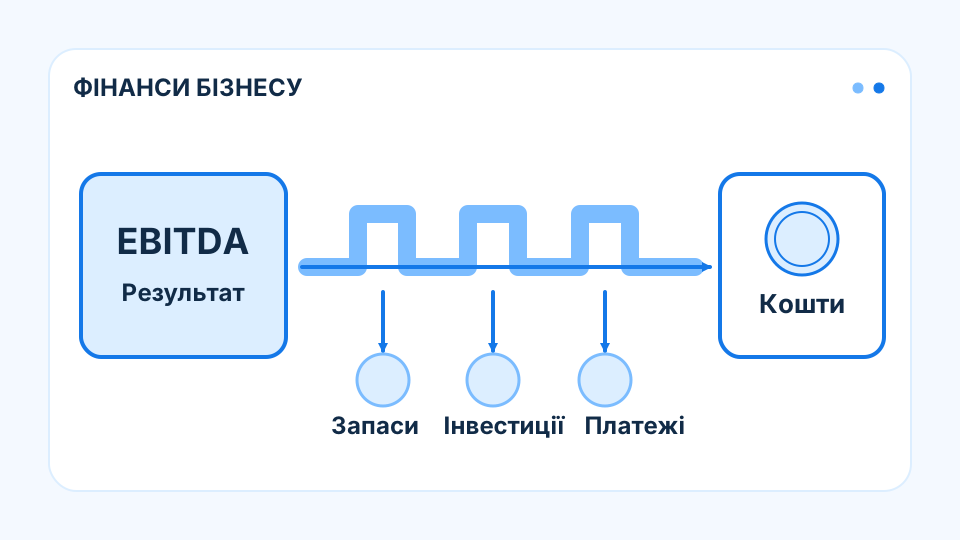
Уявімо, що з цієї діяльності протягом періоду додатково 600 тис. грн поглинуло збільшення запасів і дебіторської заборгованості. Купівля потрібного обладнання потребувала 700 тис. грн. Проценти та податок із прикладу разом становлять ще 500 тис. грн. Спрощений залишок від EBITDA після цих сум — лише 200 тис. грн, до інших можливих платежів.
Це не повний звіт про рух коштів, а пояснення напрямів різниці. Окремо потрібно врахувати погашення основної суми боргу, строки платежів та інші операції. Знос є негрошовою витратою періоду, але обладнання з часом може потребувати заміни. Додавання зносу назад не скасовує майбутньої потреби фінансувати виробничі ресурси.
Перевірка коригувань і порівнянь
Якщо витрату названо одноразовою, перевірте, чи справді вона не повторювалася в попередні роки та чи потрібна для звичайної роботи. Регулярні запускові витрати або щорічні перебудови можуть бути частиною бізнес-моделі. Коригування має пояснювати особливу подію, а не просто покращувати картину результату для презентації.
Порівнюйте EBITDA з операційними коштами, інвестиціями й борговим календарем. Для різних компаній зазначайте відмінності обліку та структури діяльності. Показник корисний як один рівень аналізу, якщо видно його формулу та межі. Рішення про новий борг або розширення потребує ще й перевірки фактичного ресурсу після необхідних платежів, а не тільки привабливого операційного результату.
Що варто запам’ятати
Вимагайте зрозумілої звірки EBITDA та аналізуйте її разом з оборотним капіталом, інвестиціями й обслуговуванням боргу.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.