Ліквідність живе в часі
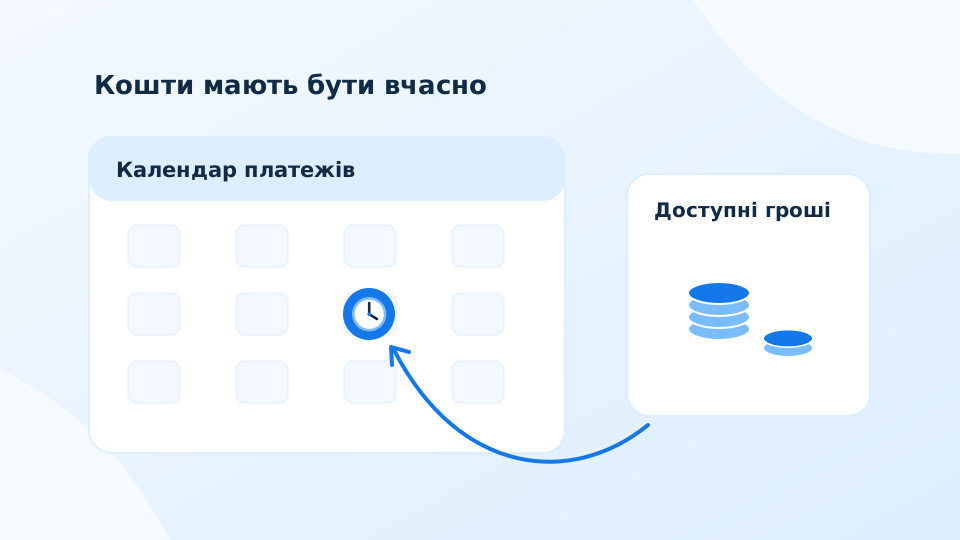
Ліквідність компанії зручно розуміти як здатність отримати доступні кошти тоді, коли виникають платежі. Прибуток за рік і залишок грошей наприкінці грудня не дають повної відповіді. Платіж у лютому може настати раніше за очікувані літні надходження, навіть якщо річний підсумок виглядає збалансованим.
У методології S&P для корпоративної ліквідності аналізуються джерела та використання коштів, а також стійкість до несприятливих обставин. Для навчальної перевірки почніть із місячного календаря. Розмістіть у ньому зарплати, податки, закупівлі, проценти та погашення кредитів, а потім додайте надходження з поясненням їхньої надійності. Це одразу робить часові розриви видимими.
Не всі джерела однаково доступні
Власні гроші, підтверджена кредитна лінія та очікуваний продаж майна мають різний рівень визначеності. Для грошей перевірте обмеження використання, для лінії — строк і умови вибірки, для продажу — стан переговорів. Можливість отримати фінансування в майбутньому не слід без пояснення прирівнювати до вже доступного ресурсу.
Також перевіряйте валюту та юридичну належність коштів. Гроші дочірньої компанії не завжди можна негайно використати для платежу материнської. Валютний залишок може потребувати конвертації, а заставний депозит — виконання умов договору. Таблиця джерел стає кориснішою, коли поруч із сумою є дата доступності та причина, з якої джерело може виявитися недоступним.
Простий календарний розрив
Навчальна компанія починає квартал із 6 млн грн. У першому місяці надходження становлять 2 млн грн, а виплати — 9 млн грн. Наприкінці місяця виникає дефіцит 1 млн грн. У другому місяці очікується надходження 8 млн грн, але воно не вирішує проблему першого платежу без проміжного фінансування.
Якщо існує підтверджена лінія на 3 млн грн із доступною вибіркою, розрив можна покрити в межах умов прикладу. Якщо це лише усна домовленість, сценарій залишається непідтвердженим. Усі числа вигадані. Річна сума надходжень може перевищувати виплати, але конкретний день погашення все одно створюватиме напруження, доки календар не буде узгоджений.
Перевірка несприятливого сценарію
Зсуньте найбільше надходження на місяць, зменште продажі або додайте несподівану закупівлю. Такі припущення повинні бути зрозумілими та відповідати характеру бізнесу. Мета — виявити найнижчий залишок доступних коштів і можливі дії керівництва. Окремо перевірте, чи ці дії не порушують кредитних умов і не переносять проблему на наступний квартал.
Корисний результат — список конкретних розривів, джерел їх покриття та непідтверджених припущень. Це більш змістовно, ніж загальна фраза про достатній запас грошей. Далі план треба оновлювати фактичними платежами й надходженнями. Ліквідність змінюється щодня, тому дисципліна календаря допомагає помітити проблему раніше, ніж вона стане видимою у річній звітності.
Що варто запам’ятати
Перевіряйте доступність грошей на дату кожного платежу. Позитивний річний підсумок не усуває короткого календарного дефіциту.
Джерела та далі за темою
- S&P Global Ratings: Methodology and Assumptions — Liquidity Descriptors for Global Corporate Issuers
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.