Почати з правильного питання
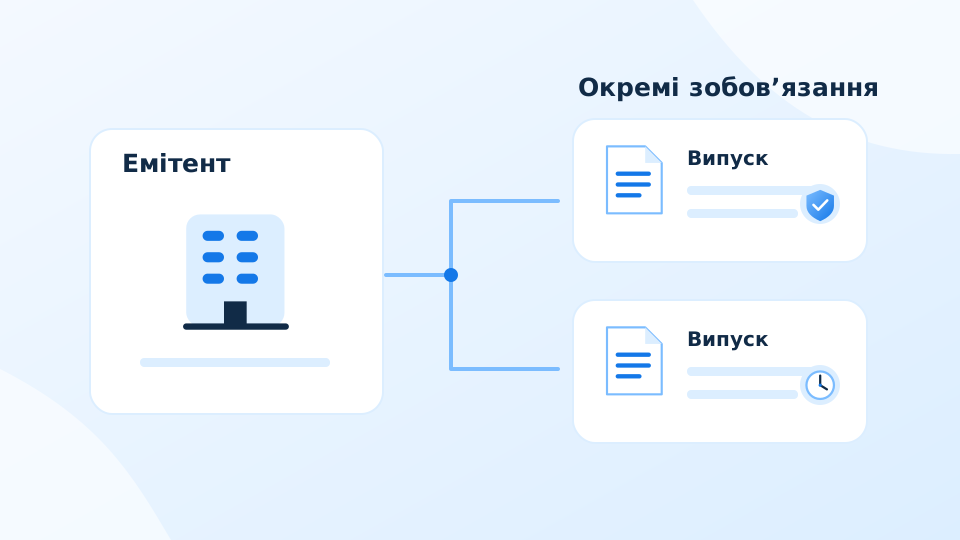
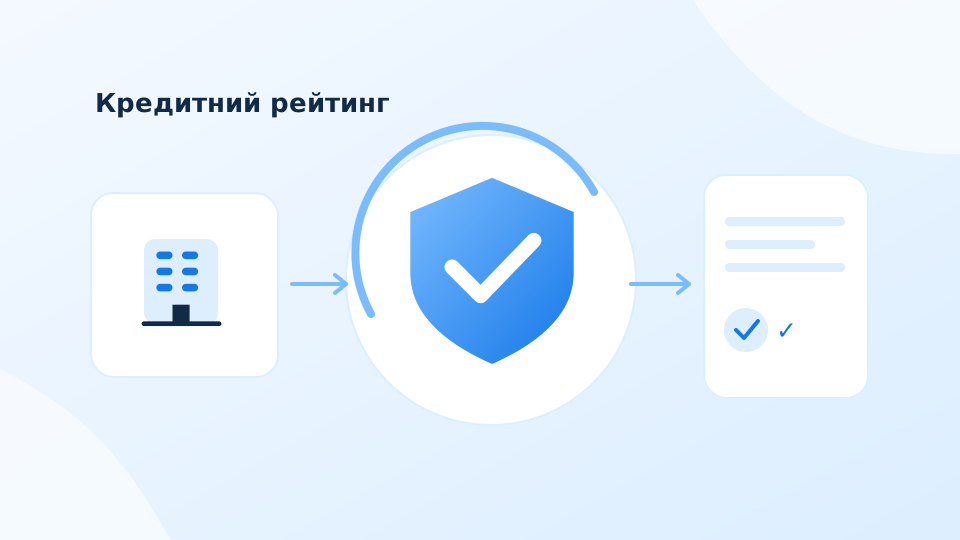
Кредитний рейтинг — це аналітична думка про кредитоспроможність емітента або певного боргового зобов’язання. Його основне питання просте: наскільки переконливо боржник демонструє здатність виконувати фінансові зобов’язання? Рейтинг допомагає впорядкувати оцінки ризику, але не перетворює майбутні платежі на гарантовану подію.
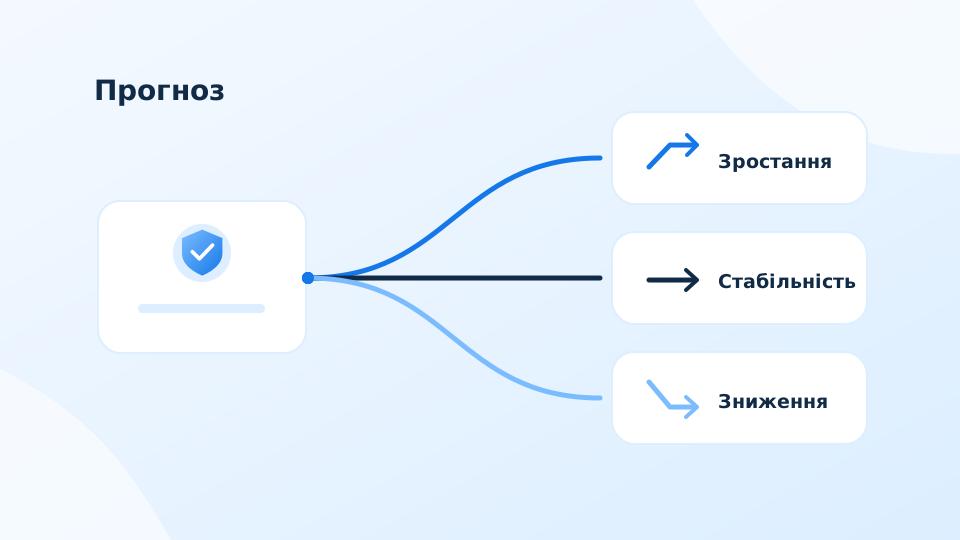
Коли ви відкриваєте повідомлення про рейтинг, спочатку перевірте об’єкт оцінювання. Компанія, її окрема облігація і короткостроковий борг можуть вимагати різних підходів. Поруч із літерою потрібні назва шкали, дата рішення, прогноз і пояснення аналітиків. Без цих деталей навіть правильно переписана оцінка залишається неповною інформацією.
За літерою стоїть бізнес
Однакова сума боргу може мати різний зміст для двох підприємств. Уявімо виробника паковання та сезонного продавця меблів, кожен із боргом 30 млн грн. Перший щомісяця отримує платежі від багатьох замовників; другий очікує більшість виручки восени. Розмір боргу однаковий, календар доступних коштів — різний.
В аналітичній записці тому важливі не лише коефіцієнти, а й джерела виручки, залежність від покупців, умови кредитних договорів і фінансова політика власників. Число без опису бізнесу здатне приховати причину ризику. Корисно читати аргументацію як послідовність відповідей: звідки прийдуть гроші, коли вони потрібні та що може змінити цей план.
Умовний приклад запасу міцності
Нехай навчальна компанія має 8 млн грн вільних коштів і очікує ще 14 млн грн операційних надходжень після звичайних витрат. Протягом року їй необхідно погасити 12 млн грн боргу та сплатити 3 млн грн процентів. У базовому розрахунку джерела становлять 22 млн грн, платежі — 15 млн грн.
Тепер припустімо, що надходження зменшаться на 6 млн грн. Запас скорочується із 7 до 1 млн грн. Така вправа пояснює чутливість платоспроможності, але сама по собі не дає рейтингової літери: залишаються питання доступності коштів, інших зобов’язань і реалістичності прогнозу. Усі суми тут вигадані й описують лише логіку перевірки.
Як читати рішення уважно
Знайдіть у повідомленні головні сильні сторони, обмеження та умови можливого перегляду. Порівняйте їх із попереднім рішенням: зміна пояснення інколи містить більше корисної інформації, ніж незмінна літера. Особливо уважно читайте припущення про рефінансування, підтримку власника та майбутні продажі, бо це ще не отримані кошти.
Рейтинг є одним із джерел для аналізу. Він не відповідає на всі питання про ціну інструмента, його ліквідність чи відповідність конкретним фінансовим цілям. Практичний результат читання — власний список нез’ясованих обставин, а не автоматичне рішення на підставі символу. Перевірка актуальності повідомлення завершує цей процес і захищає від використання застарілої оцінки.
Що варто запам’ятати
Читайте рейтинг разом з об’єктом, шкалою, датою та аргументацією: літера допомагає порівнювати кредитний ризик, а пояснення показує його причини.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.