Три ракурси замість одного
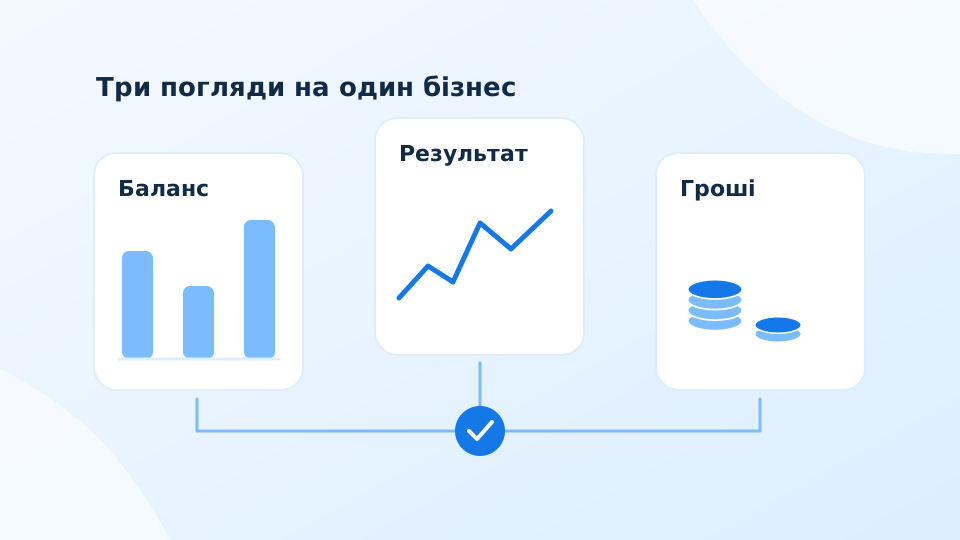
Баланс описує фінансове положення на певну дату, звіт про результати — доходи та витрати за період, а звіт про рух коштів — фактичні грошові потоки. У навчальному матеріалі SEC ці документи розглядаються як взаємопов’язані джерела. Їх не варто читати окремо, якщо мета — зрозуміти можливість майбутніх платежів.
Почніть із дат і одиниць виміру. Звіт за дев’ять місяців не можна без уточнення порівнювати з повним роком, а суми в тисячах легко помилково сприйняти як мільйони. Далі встановіть, чи охоплюють документи одну компанію або всю групу. Такі прості перевірки часто важливіші за додавання ще одного складного коефіцієнта.
Прибуток і надходження розходяться
Навчальне підприємство продало продукції на 50 млн грн і визнало 5 млн грн прибутку. Проте покупці сплатили не всі рахунки: дебіторська заборгованість збільшилася на 8 млн грн. Якщо інших змін немає, ця різниця може зробити операційний грошовий потік значно слабшим за прибуток. Продаж уже відображено, а грошей поки немає.
Зворотна ситуація також можлива. Компанія отримала аванс, але ще повинна виготовити товар і понести витрати. Залишок на рахунку збільшився, хоча відповідна діяльність не завершена. Усі суми умовні. Приклад показує, чому корисно з’ясовувати причину кожної великої зміни оборотного капіталу, а не трактувати будь-який приріст грошей як вільний ресурс.
Відокремте операції та фінансування
IAS 7 розділяє грошові потоки на операційну, інвестиційну та фінансову діяльність. Для читача це допомагає встановити походження залишку коштів. Отриманий кредит збільшує гроші, але одночасно створює обов’язок їх повернути. Продаж обладнання дає надходження, проте може змінити виробничі можливості. Регулярні платежі від клієнтів мають інший економічний зміст.
Уявімо приріст грошей на 9 млн грн: операції дали 2 млн грн, інвестиції використали 5 млн грн, а нове фінансування принесло 12 млн грн. Сума сходиться, однак бізнес не створив усі дев’ять мільйонів самостійно. Наступне питання — чи забезпечать операції обслуговування нового боргу та необхідні інвестиції в подальші періоди.
Зробіть висновок відтворюваним
Запишіть основні зміни та підтвердіть їх рядками звітності й примітками. Для виручки перевірте структуру продажів, для боргу — календар погашень, для дебіторської заборгованості — строки та якість. Якщо є разові операції, окремо поясніть, як вони вплинули на результат. Читач вашого висновку повинен мати можливість повторити логіку без здогадок.
Не прагніть звести аналіз до одного числа. Коефіцієнт корисний як покажчик питання, але відповіді містяться в деталях бізнесу та договорах. Хороша коротка записка пояснює, як компанія заробляє, де затримуються гроші та які платежі наближаються. Такий підхід створює основу для подальшого кредитного аналізу й дозволяє помітити суперечності між красивим результатом і напруженим фінансуванням.
Що варто запам’ятати
Читання трьох звітів разом показує походження прибутку, грошей і боргу. Платоспроможність потребує пояснення їхнього зв’язку.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.