Сума боргу без строку мало що пояснює
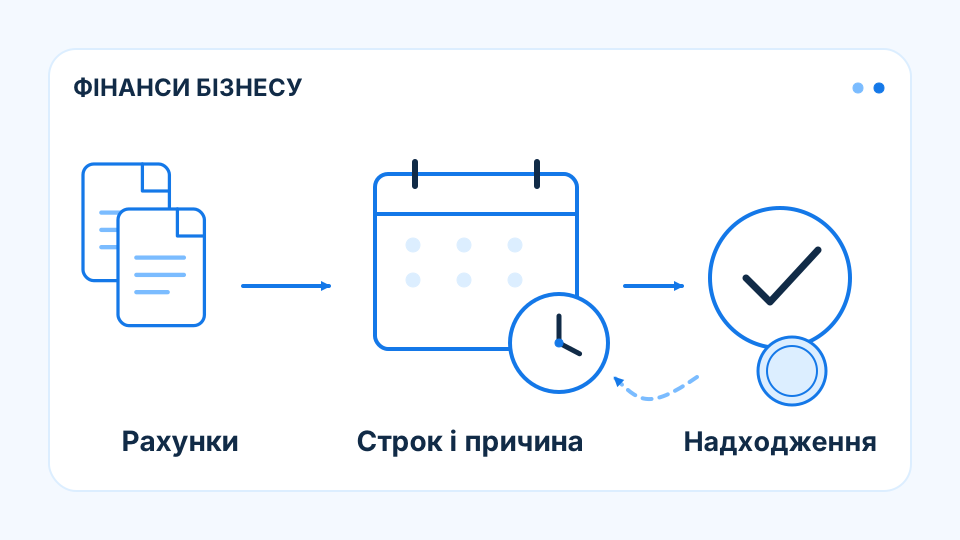
Дебіторська заборгованість показує право компанії отримати кошти від клієнта. Частина може бути звичайною погодженою відстрочкою, частина — простроченням або спірною вимогою. Тому загальна сума потребує розкладання за строками, клієнтами та причинами. Великий обсяг не завжди проблемний, але відсутність такого розкладання ускладнює контроль.
Практичний реєстр містить дату рахунку, договірний строк оплати, суму, підтвердження виконання та відповідального. Окремо фіксують погоджені зміни строку і спори. Рахунок, який клієнт не отримав або не може погодити через відсутній документ, потребує іншої дії, ніж рахунок із підтвердженою затримкою за повним комплектом документів.
Середній строк і його межі
У навчальному прикладі середня дебіторська заборгованість за рік становить 900 тис. грн, а продажі з відстрочкою — 9 млн грн. Для умовного року з 360 днями середній строк інкасації дорівнює 36 дням: 900 тисяч поділено на дев’ять мільйонів і помножено на 360. Вибрану календарну основу треба вказати.
Якщо типовий договірний строк — 30 днів, різниця потребує пояснення, але ще не доводить масового прострочення. Сезонний продаж, зміна структури клієнтів або велика операція наприкінці періоду можуть вплинути на середню суму. Разом із коефіцієнтом потрібен реєстр строків і аналіз значних окремих вимог за відповідним періодом.
З’ясуйте причину до вибору дії
Якщо клієнт не погодив документ, спершу потрібно усунути документальну перешкоду. Якщо виник спір щодо якості, необхідна відповідальна команда для розгляду претензії. Якщо проблема у платоспроможності, обіцянка нової дати без оцінювання ситуації може лише перенести невизначеність. Один автоматичний лист не вирішує всі ці випадки.
Уявімо прострочену вимогу на 120 тис. грн. Клієнт погоджується сплатити трьома частинами по 40 тис. грн. У календар слід внести погоджені дати й окремо перевірити виконання першого платежу. Такий графік не робить кошти гарантованими: залишаються потреба в документуванні домовленості та контроль фактичного надходження кожної частини.
Профілактика дешевша за нескінченні нагадування
До відвантаження узгодьте платіжні умови, порядок прийняття роботи й адресу отримувача рахунків. Перевірте, хто має право підтвердити виконання та чи потрібний клієнтові спеціальний формат документів. Для значних сум внутрішня кредитна політика має визначати порядок погодження відстрочки, перегляду лімітів і реагування на прострочення.
Регулярний огляд реєстру корисніший за випадкове обговорення найбільш гучних випадків. Відстежуйте не тільки зібрані кошти, а й повторювані причини затримок. Якщо один тип документа постійно повертається на виправлення, слід змінити процес. Така робота поєднує фінанси, продажі та операційну команду й покращує передбачуваність надходжень без механічного перенесення всіх проблем на клієнта.
Що варто запам’ятати
Ведіть реєстр строків і причин, розрізняйте документальну затримку, спір та фінансову проблему й перевіряйте виконання домовленостей.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.