Ресурс для щоденної роботи
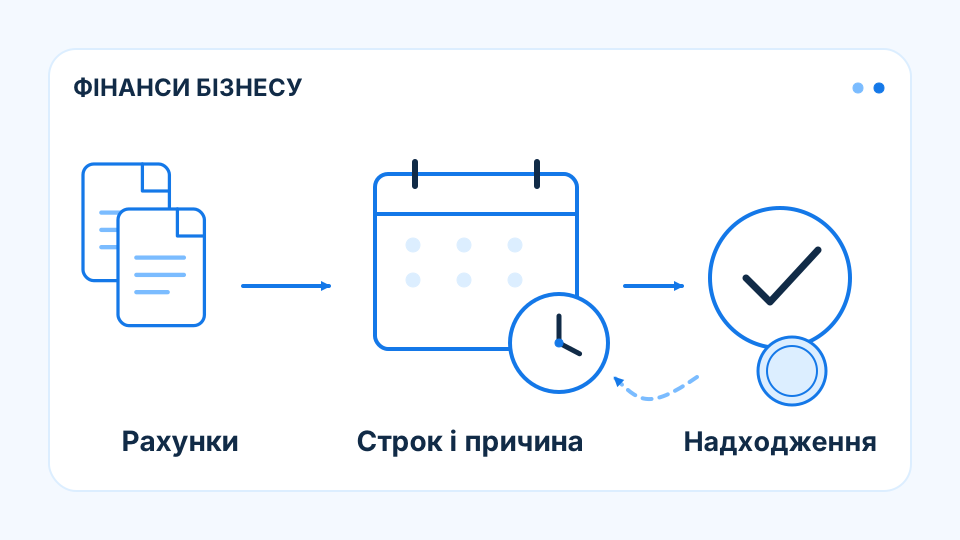
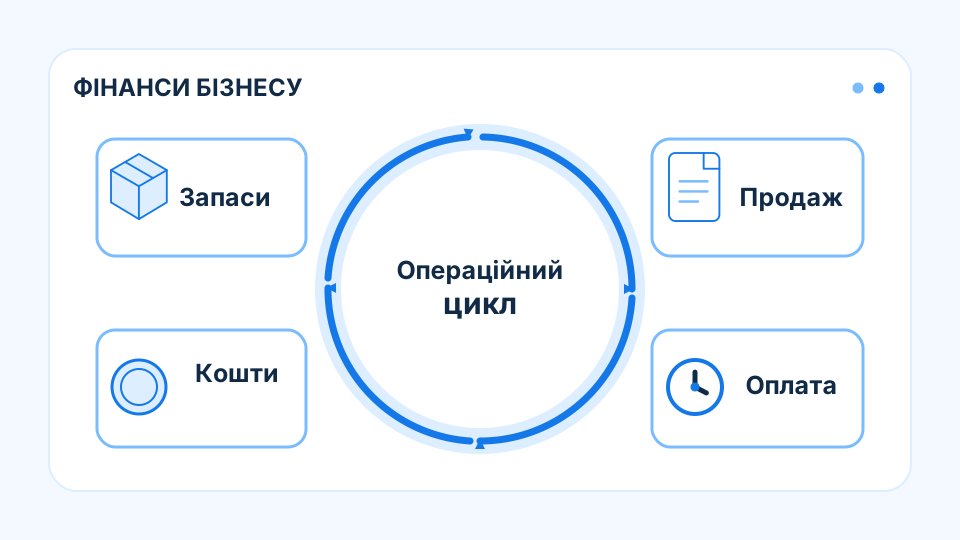
Оборотний капітал у балансовому розумінні можна розглядати як різницю між оборотними активами та поточними зобов’язаннями. Для управління важливо також зрозуміти операційний цикл: компанія закуповує, зберігає, продає, отримує оплату. Чим довше кошти проходять цей шлях, тим більше фінансування може потребувати той самий рівень продажів.
Велика сума запасів або дебіторської заборгованості не обов’язково означає доступність грошей. Запаси можуть повільно продаватися, а клієнтські платежі — затримуватися. Тому поряд із загальним показником аналізують склад активів та строки. Особливо важливо це під час швидкого розширення, коли витрати зростають раніше за фактичні надходження.
Навчальний розрахунок циклу
У вигаданому бізнесі товари зберігаються в середньому 40 днів. Після продажу клієнти платять через 30 днів, а постачальникам компанія сплачує через 25 днів після закупівлі. Спрощений цикл перетворення коштів становить 45 днів: сорок плюс тридцять мінус двадцять п’ять. Формула допомагає побачити тривалість фінансування операцій.
Якщо умовні щоденні грошові витрати дорівнюють 20 тис. грн, груба оцінка фінансування такого циклу становить 900 тис. грн. За зростання витрат до 30 тис. грн на день потреба може зрости до 1,35 млн грн. Це навчальне наближення: реальний план врахує неоднорідність витрат, сезонність, податки та фактичні дати платежів.
Зміни потребують балансу
Зменшення запасів може звільнити кошти, але створити ризик відсутності товару. Швидша оплата клієнтів покращує доступність ресурсу, проте нові умови можуть вплинути на попит. Довша відстрочка постачальника допомагає циклу, якщо вона погоджена та не супроводжується неприйнятною ціною. Жодну дію не слід оцінювати лише за одним показником.
У нашому прикладі скорочення строку зберігання на десять днів за незмінних витрат зменшує спрощену потребу на 200 тис. грн. Щоб перевірити можливість такого результату, потрібні дані про асортимент, строки поставок та мінімальний запас. Скорочення товарів, які повільно продаються, відрізняється від скорочення критичних позицій для основних замовлень.
Плануйте цикл разом із ростом
Перед запуском нового напряму складіть прогноз запасів, клієнтських боргів і розрахунків із постачальниками. Додайте очікувані надходження до платіжного календаря. Перевірте, чи доступне фінансування саме у момент розширення, а не тільки після перших продажів. Окремо оцініть затримку великої оплати та повільніший продаж залишків.
Для контролю корисно бачити зміни за продуктами і групами клієнтів. Загальний цикл може виглядати стабільним, хоча один сегмент уже накопичує прострочення. Розширення, яке збільшує прибуток на папері, потребує перевірки ресурсів для всього операційного шляху. Керування оборотним капіталом допомагає пов’язати темп зростання з реальною здатністю бізнесу фінансувати щоденну роботу.
Що варто запам’ятати
Оцінюйте майбутній ріст через довжину операційного циклу та доступність фінансування запасів і відстрочених оплат.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.