Бюджет починається з операцій
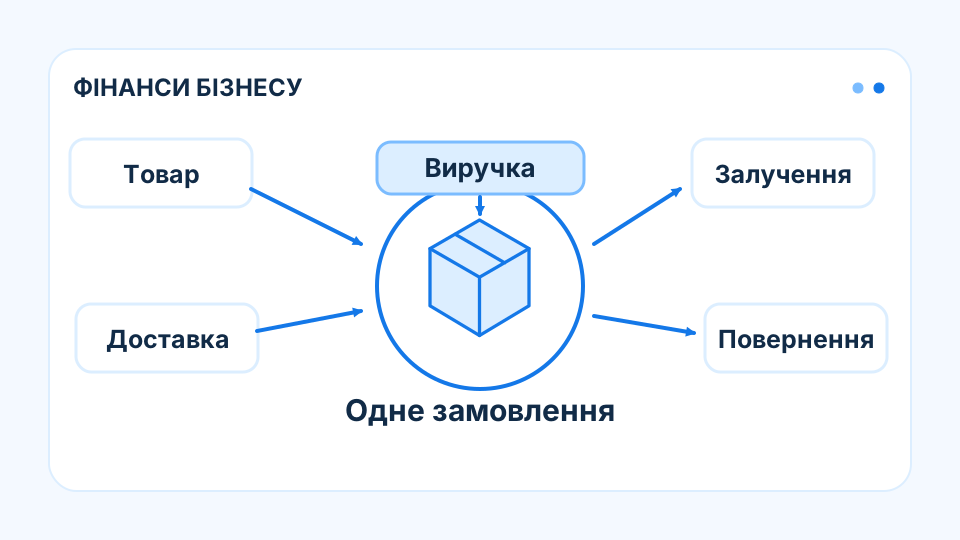
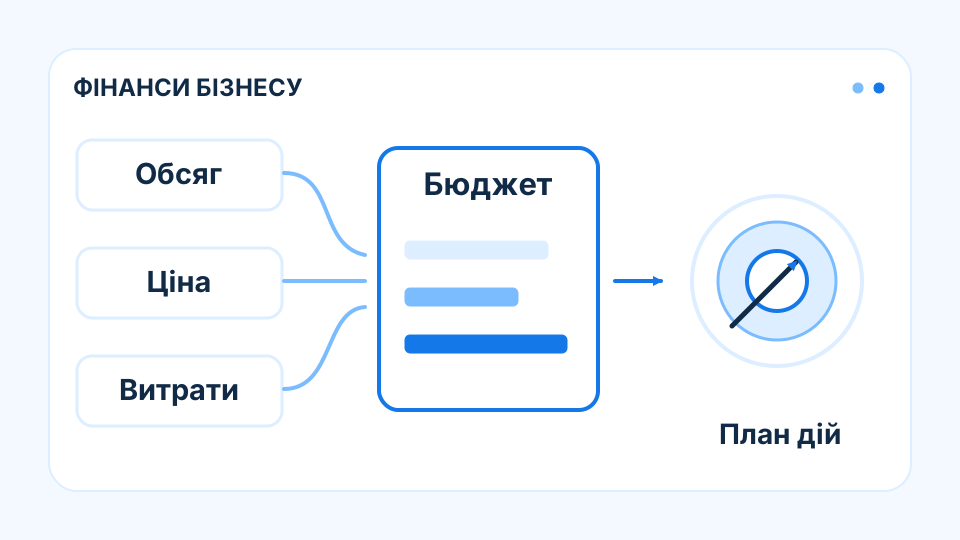
Бюджет стає зрозумілішим, коли великі суми розкладені на чинники. Виручка може залежати від кількості замовлень, середнього чека та повторних покупок. Витрати на виробництво — від обсягу, норми матеріалів і закупівельної ціни. Оренда чи оплата програмного забезпечення мають іншу логіку. Єдина надбавка до торішніх сум приховує ці відмінності.
Перед розрахунком запишіть мету періоду та обмеження: потужність, кількість людей, доступні кошти, строки запуску. План продажів, який перевищує здатність команди виконувати замовлення, потребує додаткових витрат або іншого графіка. Так бюджет пов’язує фінансовий результат із рішеннями, які справді необхідні для досягнення запланованого обсягу діяльності.
Відхилення можна розкласти на причини
Припустімо, вигаданий виробник планував продати 1 000 одиниць по 800 грн: виручка мала становити 800 тис. грн. Фактично продано 900 одиниць по 850 грн, отже отримана виручка — 765 тис. грн. Загальне відхилення мінус 35 тис. грн не пояснює, що саме сталося з бізнесом.
Якщо спершу оцінити обсяг за плановою ціною, втрата становить 80 тис. грн. Зміна ціни для фактичних 900 одиниць додала 45 тис. грн. Разом це ті самі мінус 35 тис. грн. Таке розкладання дозволяє обговорити різні причини: слабший попит і кращу ціну, замість загальної розмови про невиконаний план.
Узгодьте результат із грошима
План доходів і витрат доповнюють прогнозом коштів. Зростання продажів може вимагати авансової закупівлі матеріалів, тоді як оплата від клієнтів надійде пізніше. Інвестиція в обладнання вплине на календар грошей не так, як на поточні витрати. Ці розбіжності слід бачити до ухвалення бюджету.
Для кожного великого припущення зазначте джерело: договір, історію продажів, комерційну пропозицію або оцінку відповідальної особи. Позначайте рівень невизначеності. Підтверджене замовлення і бажаний продаж не повинні виглядати однаково надійними. Така дисципліна допомагає швидко оновити розрахунок, коли з’являється нова інформація, і зрозуміти, які рішення від неї залежать.
Перегляд не скасовує відповідальності
Після появи фактичних даних корисно зберігати початковий бюджет і поруч показувати актуальний прогноз. Початковий план потрібен для оцінювання рішень, прогноз — для наступних дій. Якщо просто переписувати минулу ціль, зникне можливість навчитися на відхиленнях. Якщо не оновлювати очікування, команда працюватиме з уже неактуальними припущеннями.
Регулярна коротка зустріч має завершуватися поясненням найбільших змін та конкретними діями. Не кожне відхилення вимагає втручання: іноді це лише зсув оплати між місяцями. Проте повторювана помилка в кількості замовлень або витратах сигналізує, що слід перевірити модель. Бюджет приносить користь через якість цих рішень, а не кількість рядків у таблиці.
Що варто запам’ятати
Розкладайте суми на операційні чинники, зберігайте початковий бюджет і регулярно оновлюйте окремий прогноз на підставі факту.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.