Одна рівність, багато питань
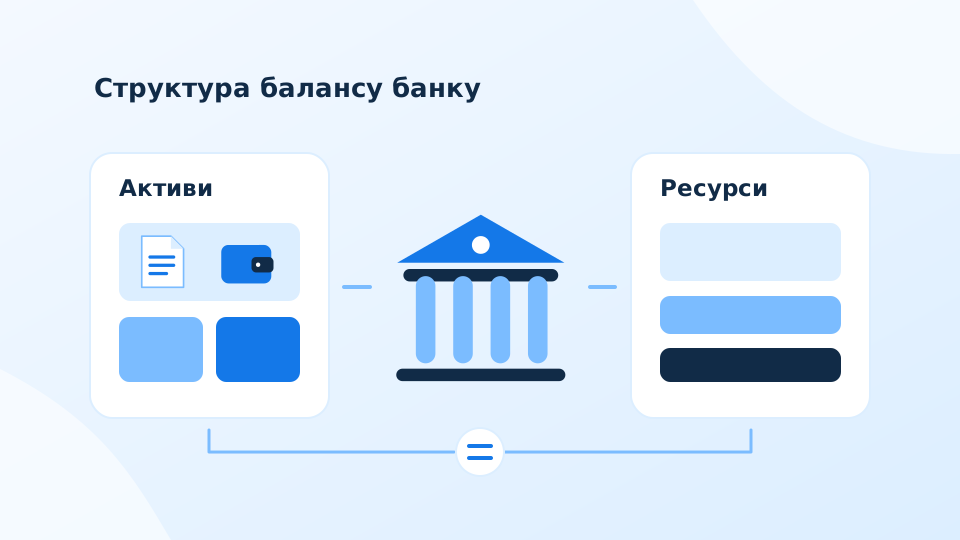
У спрощеному балансі активи дорівнюють зобов’язанням плюс власний капітал. Кредити клієнтам, цінні папери та грошові кошти належать до активів, а залучені депозити й позики — до зобов’язань. ECB пояснює ці базові складові у матеріалі про банківський капітал. Рівність показує джерела фінансування, але сама по собі не характеризує їхню якість.
Перед аналізом встановіть дату, валюту та одиниці виміру. Звіт окремого банку може відрізнятися за охопленням від консолідованого звіту групи. Далі прочитайте структуру, а не лише підсумок. Два банки з однаковою сумою активів можуть мати зовсім різні строки кредитів, залежність від окремих вкладників і доступність коштів для щоденних розрахунків.
Навчальний баланс у цифрах
Уявімо банк із 100 млн грн активів: 55 млн грн кредитів, 25 млн грн цінних паперів, 15 млн грн грошей та 5 млн грн інших активів. Їх фінансують 80 млн грн клієнтських коштів, 8 млн грн інших зобов’язань і 12 млн грн власного капіталу. Обидві сторони балансу дорівнюють 100 млн грн.
Читач може обчислити, що кредити становлять 55% активів, а клієнтські кошти — 80% активів. Але ці частки лише спрямовують наступні питання. Які кредити працюють? Наскільки легко реалізувати папери? Коли клієнти можуть забрати кошти? Усі суми вигадані; жодна частка в цьому прикладі не є нормативом або автоматичною оцінкою надійності.
Строки й валюта доповнюють суму
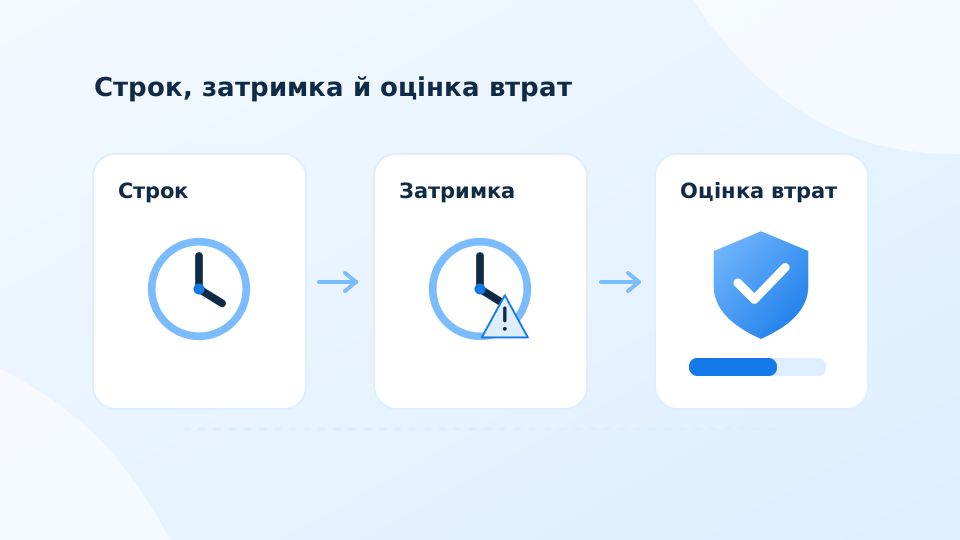
Банк перетворює залучені ресурси на активи з різними строками. Тому потрібен аналіз того, коли активи дають надходження та коли зобов’язання можуть вимагати платежів. Довгостроковий кредит не стає грошима на рахунку лише через високу балансову вартість. Великий депозитний залишок також не означає однакової поведінки всіх вкладників.
Окремо зіставте валюту активів і зобов’язань. Валютна відповідність у загальному балансі не виключає коротких розривів за строками або ризику певних позичальників. Для навчального огляду можна побудувати таблицю за кількома часовими проміжками та валютами, позначивши, де даних бракує. Це допомагає перейти від статичного підсумку до розуміння можливих платежів.
Якість важливіша за масштаб
Прочитайте примітки про кредитний ризик, резерви, забезпечення та обмеження використання активів. Зростання балансу може бути результатом нових якісних операцій або швидкого збільшення ризикових позицій. Сам масштаб не дає однозначного висновку. Так само скорочення активів інколи відображає погашення кредитів, продаж портфеля чи зміну бізнесової стратегії, а не одну універсальну причину.
Практичний підсумок має пояснити три зв’язки: звідки прийшло фінансування, у що його вкладено та які ризики виникають між цими сторонами. Порівнюйте кілька дат і відокремлюйте факти від припущень. Баланс стає змістовним джерелом тоді, коли за його числами видно якість, концентрацію та строки, а не лише місце банку в таблиці розмірів.
Що варто запам’ятати
Читайте баланс через структуру, строки та якість. Однаковий розмір активів не означає однакової фінансової стійкості.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.