Строк затримки — не вся історія
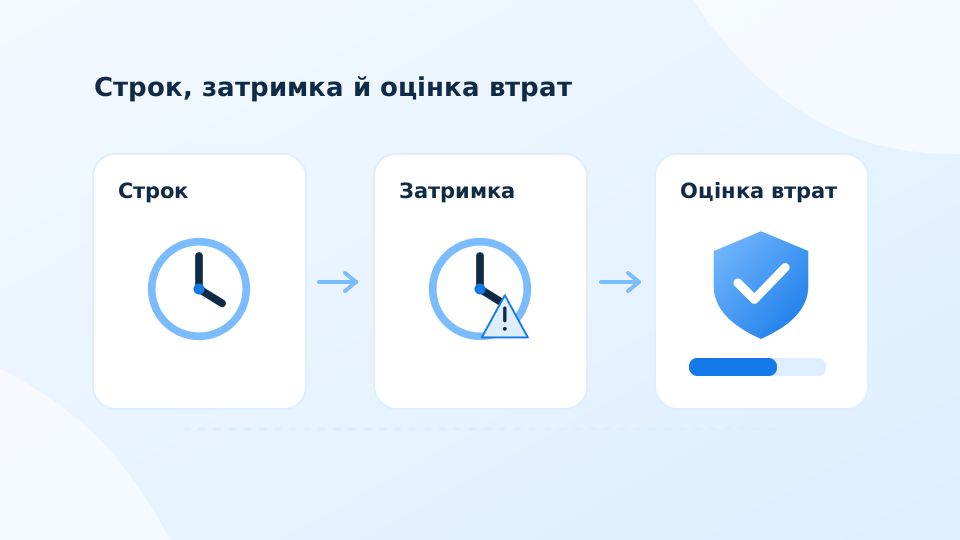
Прострочка означає, що платіж не виконано в погоджений строк. Класифікація непрацюючих кредитів охоплює ширше питання здатності повернення. ECB у своєму поясненні називає як істотну тривалість затримки, так і малоймовірність повного погашення. Конкретні визначення для української звітності потрібно перевіряти в відповідних документах, а не механічно переносити іноземний опис.
Позичальник може поки не мати простроченого платежу, але вже втратити основне джерело доходу. Інший клієнт може допустити коротку технічну затримку та швидко її усунути. Це різні історії, тому для аналізу важливі причина, тривалість і масштаб проблеми. Одне число днів не замінює оцінки фактичної спроможності виконувати подальший графік.
Що означає резерв
Коли очікується неповернення частини кредиту, у фінансовому обліку оцінюють відповідні втрати. ECB пояснює резервування як визнання очікуваних кредитних втрат, а покриття — як співвідношення резервів із відповідною сумою непрацюючих кредитів. Для читача важливо встановити, які саме кредити та резерви включені до оприлюдненого показника.
Резерв не слід трактувати як окремий грошовий рахунок, що гарантує повернення боргу. Це облікова оцінка, пов’язана з очікуваною втратою. Вона залежить від припущень про платежі, забезпечення та інші обставини. Зміна резерву може відображати нову інформацію, тому її потрібно читати разом із поясненнями, а не лише як механічне поліпшення чи погіршення результату.
Приклад покриття без гарантій
Нехай навчальний банк має 12 млн грн проблемних кредитів і 7,2 млн грн резервів саме за цією групою. Просте відношення дорівнює 60%. Це означає лише наведене співвідношення, а не те, що 60% боргу вже повернуто. Якщо очікування щодо майбутнього отримання коштів погіршаться, оцінка втрат також може потребувати перегляду.
Уявімо, що банк очікував 4,8 млн грн повернення, але за новим умовним сценарієм може отримати лише 3 млн грн. Різниця очікувань становить 1,8 млн грн до врахування інших деталей оцінки. Суми вигадані; реальний облік складніший. Приклад показує, чому покриття потрібно аналізувати разом із реалістичністю припущень про стягнення та строки надходжень.
Динаміка потребує розшифрування
Зменшення непрацюючого портфеля може виникнути через погашення, продаж, списання або інші зміни. Ці причини по-різному впливають на гроші та фінансовий результат. Запитайте, що саме сталося із сумою боргу й резервами. Без розшифрування нижчий залишок проблем може виглядати як відновлення позичальників, хоча фактична причина зовсім інша.
Практичний огляд має відокремити нові проблеми від роботи зі старими, а абсолютні суми — від відсотків. Додайте дату та визначення кожного показника. Якщо матеріал навчальний, не використовуйте його умовні суми для висновків про реальний банк. Послідовне читання термінів допомагає зрозуміти, де вже визнано втрату, де є лише ризик і які платежі фактично надійшли.
Що варто запам’ятати
Прострочка, непрацюючий статус і резерви описують різні аспекти кредиту. Перевіряйте визначення та причини зміни кожного показника.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.