Платежі потребують доступних коштів
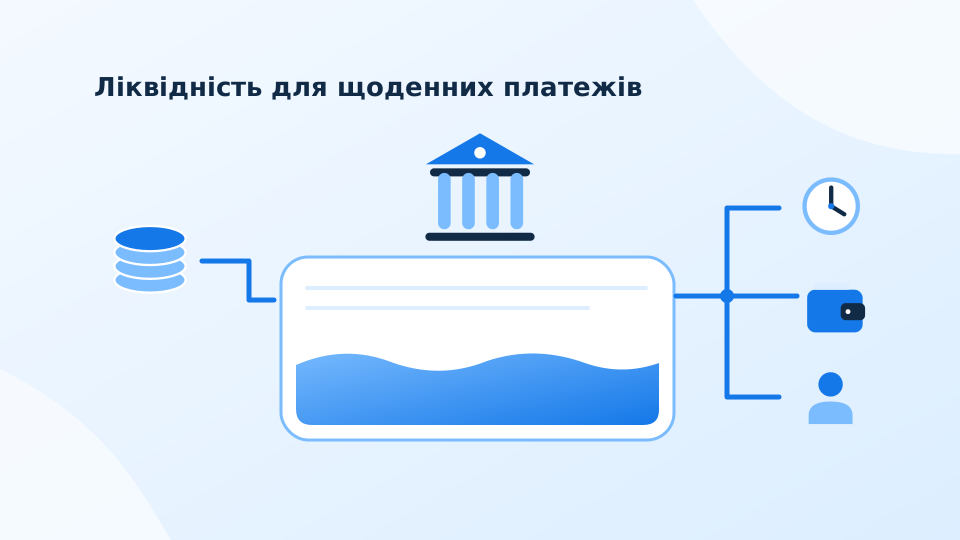
Банківська ліквідність пов’язана зі здатністю виконувати платежі та зобов’язання в потрібний момент. Кошти можуть знадобитися для переказів клієнтів, повернення депозитів та інших операцій. ECB у поясненні ліквідності описує використання доступних ресурсів для таких короткострокових потреб. При цьому великий баланс не означає, що всі активи можна негайно перетворити на гроші.
Кредит на кілька років здатний приносити надходження поступово, а зобов’язання перед клієнтом може вимагати платежу раніше. Цінні папери також відрізняються можливістю продажу, ціною та наявністю обтяжень. Тому для огляду потрібно знати не тільки суму активів, а й їхню доступність, валюту та час, необхідний для отримання коштів.
Для чого існує LCR
BIS пояснює LCR як показник, покликаний підтримувати запас високоякісних ліквідних активів для визначеного сценарію короткострокового стресу тривалістю 30 днів. Це стандартизований підхід із спеціальними правилами розрахунку. Його не слід підміняти довільним відношенням усіх грошей до всіх депозитів або переносити без перевірки між різними звітними визначеннями.
Окремо важливо читати пояснення до показника та аналіз інших ризиків. Стандартизований сценарій не описує кожну можливу подію. У навчальній роботі корисно перевіряти валютні розриви, концентрацію ресурсів та поведінку великих клієнтів. Один сильний показник не усуває потреби зрозуміти, чим саме сформований запас і як він змінюється протягом періоду.
Умовний сценарій платежів
Нехай навчальний банк має 25 млн грн доступних ліквідних ресурсів. У власному спрощеному сценарії він очікує 18 млн грн відпливу та 6 млн грн надійних надходжень за місяць. Чиста потреба становить 12 млн грн. Такий розрахунок показує запас у межах цих припущень, але не є офіційним розрахунком LCR.
Тепер найбільший вкладник додатково вилучає 10 млн грн, а половина очікуваних надходжень затримується. Чиста потреба зростає до 25 млн грн: 18 + 10 − 3. Початковий запас повністю використовується. Усі цифри вигадані. Вправа демонструє, як поєднання двох подій може виявитися важливішим за кожну окремо і чому припущення мають бути видимими.
Дивіться на управління та джерела
Після розрахунку запитайте, які дії доступні за стресу. Продаж активів, додаткове фінансування чи скорочення нових операцій потребують часу та можуть мати вартість. План має відрізняти підтверджені можливості від бажаних. Якщо джерело залежить від ринкової довіри саме у момент напруження, його доступність потребує особливо уважного сценарного пояснення.
Порівнюйте залишки за кілька дат, читаючи зміни в структурі. Високий ресурс на останній день кварталу може не відображати всього періоду. Для висновку достатньо чітко назвати запас, найбільші джерела відпливу й невизначені припущення. Такий підхід допомагає оцінювати готовність до платежів без спрощеного твердження, що один відсоток або великий обсяг активів гарантує ліквідність за будь-яких обставин.
Що варто запам’ятати
Оцінюйте доступні ресурси та реалістичний календар відпливу. Стандартизований показник корисний, але потребує пояснення складу й додаткових сценаріїв.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.