Ризики можуть бути пов’язані
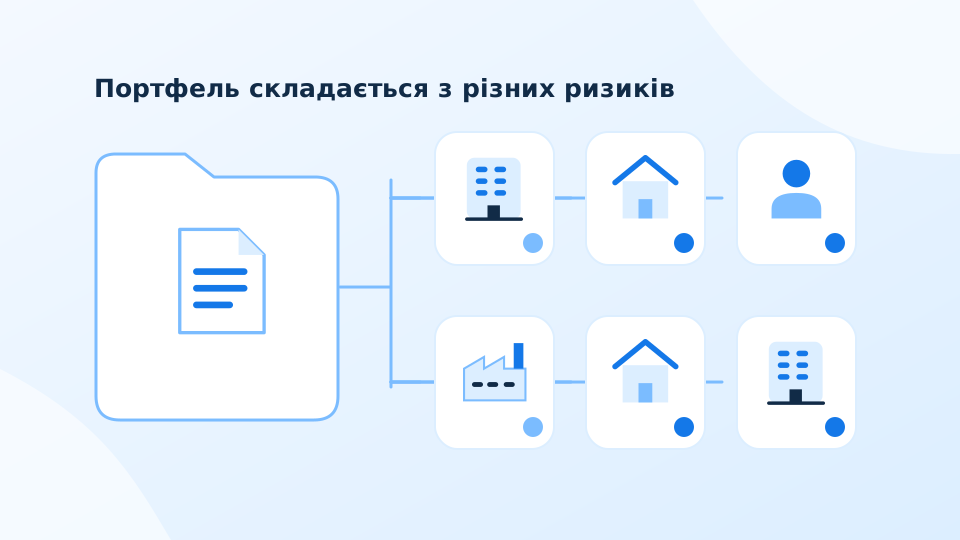
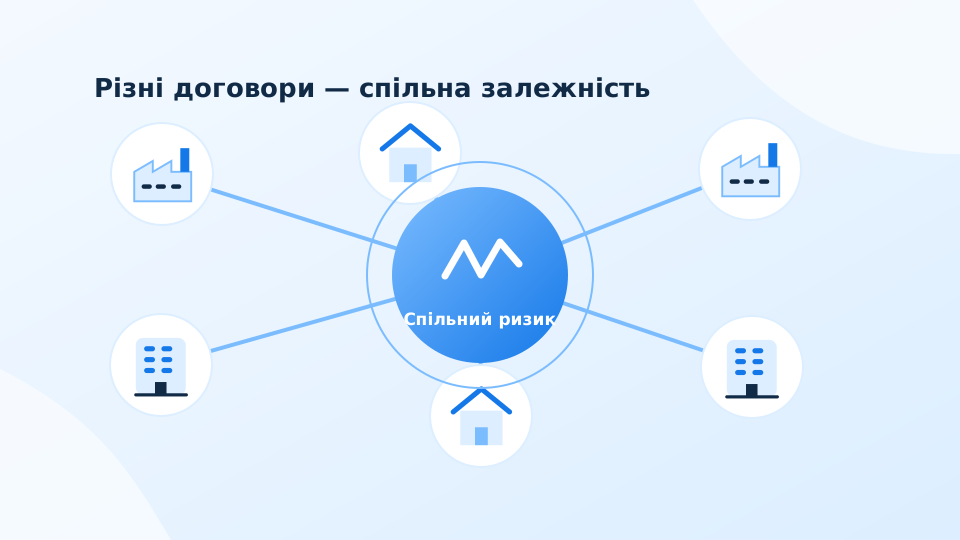
Концентрація виникає, коли значна частина операцій залежить від одного контрагента, групи чи спільного чинника. Basel Framework розглядає великі експозиції до окремих контрагентів і пов’язаних груп як окремий напрям управління ризиком. Для читача важливо бачити не лише кількість договорів, а й економічні зв’язки між їхніми сторонами.
П’ять юридично різних компаній можуть належати одній групі або працювати на одного замовника. Кредити з різною заставою можуть залежати від одного регіонального ринку. Тому диверсифікація потребує пояснення джерел повернення, власності та можливих спільних подій. Формальна різноманітність назв не завжди означає, що проблеми виникатимуть незалежно одна від одної.
Власний числовий приклад
Навчальний банк має 100 млн грн кредитів. Десять позичальників отримали по 5 млн грн і разом становлять половину портфеля. Якщо всі вони постачають продукцію одному покупцю, затримка його розрахунків може одночасно вплинути на 50 млн грн кредитів. За кількістю позичальників портфель виглядав розподіленим, за джерелом грошей — значно концентрованішим.
Для сценарію припустімо, що така подія спричинить умовну втрату 10% саме цієї групи кредитів. Результат становитиме 5 млн грн. Усі суми й відсотки вигадані та не оцінюють реальний банк. Вправа демонструє, чому спільний чинник потрібно зіставляти з можливим фінансовим запасом, а не обмежуватися списком найбільших юридичних позичальників.
Дивіться ширше за кредити
Концентрація може виникати в залучених коштах, цінних паперах, забезпеченні та інших операціях. Якщо банк кредитує клієнтів і одночасно суттєво залежить від їхніх депозитів, одна подія здатна вплинути на обидві сторони балансу. Аналіз окремого показника може не побачити цього поєднання, тому потрібне спільне читання активів і фінансування.
Варто також перевіряти географічну та галузеву залежність. Різні бізнеси можуть використовувати одну інфраструктуру або продавати на одному ринку. Забезпечення може втрачати вартість саме тоді, коли позичальник відчуває труднощі. Такий збіг не можна оцінити лише номінальною сумою застави. Корисний сценарій описує подію, її канали та послідовність наслідків для кількох позицій.
Як робити обережний висновок
Побудуйте карту найбільших спільних чинників і поясніть, які дані підтверджують зв’язок. Відокремлюйте встановлену належність до групи від припущення про спільного покупця. Якщо відкритих даних недостатньо, назвіть інформаційну прогалину. Не оголошуйте регуляторне порушення на підставі власного спрощеного показника: офіційні експозиції мають спеціальні визначення, винятки та правила вимірювання.
Практичний результат — розуміння того, яка одна подія може вплинути одразу на кілька позицій і наскільки значним буде ефект за прозорими припущеннями. Це допомагає оцінювати зміст диверсифікації без універсальних порогів. Для подальшого читання звітності зберігайте карту та оновлюйте її після змін у структурі портфеля, джерелах фінансування або бізнесових зв’язках клієнтів.
Що варто запам’ятати
Перевіряйте спільні джерела повернення й фінансування. Формально різні контрагенти можуть створювати один великий економічний ризик.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.