Портфель має структуру
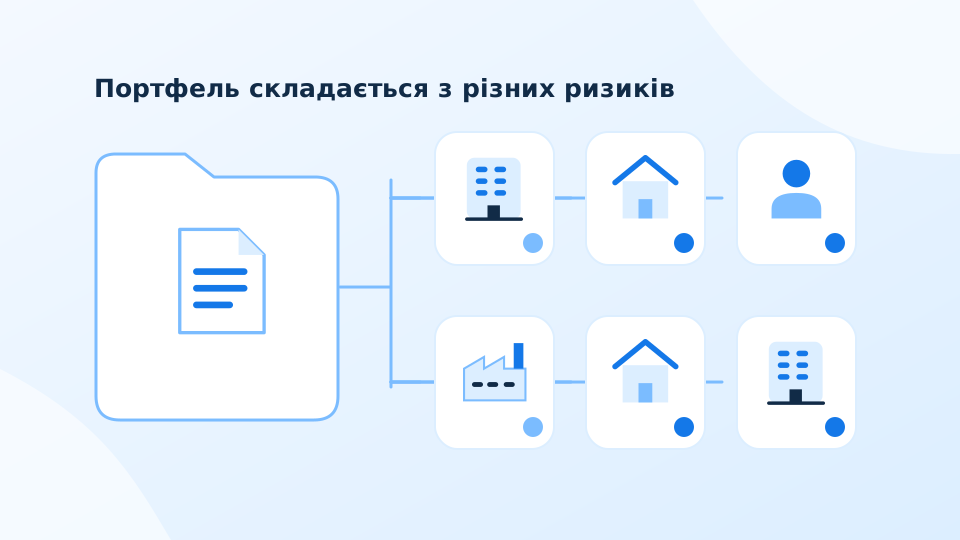
Кредитний портфель — це сукупність виданих кредитів із різними позичальниками, умовами та ризиками. Для аналізу корисні розрізи за типом клієнта, галуззю, валютою, строком і забезпеченням. ECB у матеріалах про якість активів підкреслює зв’язок якості банківських активів із капіталом та стійкістю. Загальна сума кредитів не розкриває цей зв’язок повністю.
Спочатку з’ясуйте, чи наведені дані до або після врахування резервів, та як визначено непрацюючі кредити. Далі подивіться на зміну складу. Якщо більшість приросту забезпечив один новий сегмент, історія старого портфеля не обов’язково описує його поведінку. Порівняння потребує однакових визначень і достатнього часу, щоб побачити якість нових видач.
Зростання змінює знаменник
Навчальний банк має портфель 100 млн грн, із яких 10 млн грн умовно класифіковано як проблемні. Частка становить 10%. Банк видає 50 млн грн нових кредитів, а проблемна сума залишається 10 млн грн. Частка зменшується до приблизно 6,7%, хоча жодна з початкових проблемних позик у цьому прикладі не відновила платежі.
Така зміна не обов’язково є негативною, але потребує правильного пояснення. Потрібно окремо показати нові видачі, погашення, відновлення, списання та появу нових проблем. Усі цифри вигадані. Вони демонструють, чому нижчий відсоток без аналізу абсолютної суми і руху портфеля може створити надмірно оптимістичне враження щодо кредитної якості.
Спостерігайте за поколіннями кредитів
Для нових видач корисно дивитися на групи, сформовані в одному періоді. Порівнюйте їхню поведінку через однакову кількість місяців після видачі. Новий кредит зазвичай ще не пройшов повний цикл платежів, тому ранній низький рівень проблем не можна без пояснення зіставляти зі старим портфелем, який має довшу історію.
Звертайте увагу на реструктуризації та зміни графіків. Вони можуть допомагати життєздатному позичальнику, але сам факт зміни умов ще не доводить відновлення здатності платити. Потрібні нові фактичні надходження та зрозумілий план. Якщо публічна звітність не містить потрібних розрізів, це слід зафіксувати як межу огляду, а не вигадувати відсутню динаміку.
Поставте питання про джерело повернення
Для великого сегмента портфеля з’ясуйте, звідки позичальники отримують гроші для платежів. Забезпечення корисне для аналізу можливого відшкодування, але регулярне погашення часто залежить від доходів і бізнесу клієнта. Кілька формально різних компаній можуть мати одного покупця або спільний ринок збуту, тому кількість кредитних договорів ще не доводить диверсифікації.
Практичний висновок має поєднати темп зростання, структуру, фактичні платежі та рівень невизначеності. Окремо назвіть, які дані підтверджені звітністю, а які потрібні для глибшої оцінки. Такий огляд допомагає зрозуміти якість розвитку банку без поспішного прирівнювання великого портфеля до сильного бізнесу або низької частки проблем до повністю усуненого ризику.
Що варто запам’ятати
Дивіться на абсолютні суми, рух і вік кредитів. Частка проблем може знизитися через нові видачі навіть без відновлення старих позик.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.