Що вимірює показник
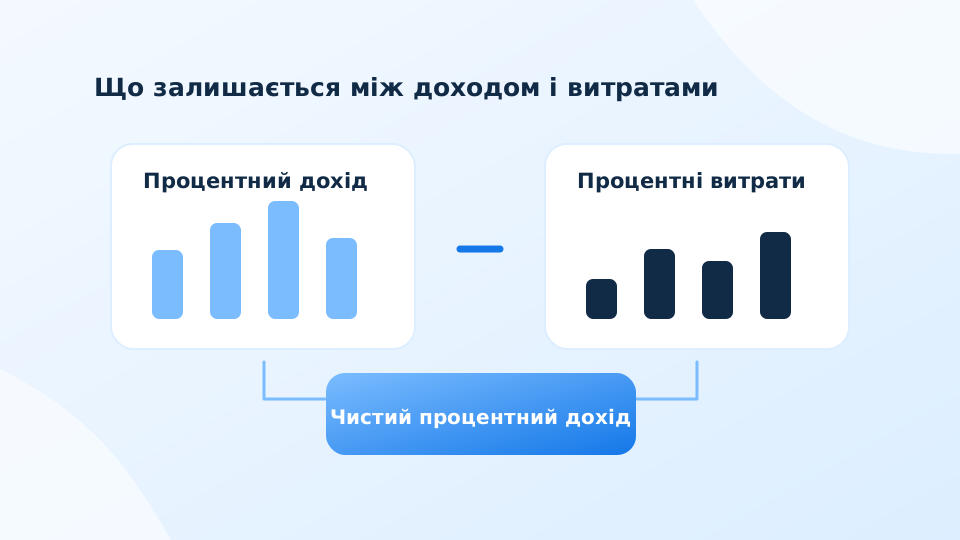
Чиста процентна маржа, або NIM, співвідносить чистий процентний дохід із середніми активами, що приносять процентний дохід. FDIC використовує цей підхід у своїх аналітичних матеріалах. Перед порівнянням встановіть, чи показник річний, перерахований на річну основу та які активи включені до знаменника. Різні визначення можуть робити числа несумісними.
Чистий процентний дохід — різниця відповідних доходів і витрат, а не весь прибуток банку. Комісії, операційні витрати, кредитні втрати та інші компоненти мають окремий вплив на фінансовий результат. Тому велика маржа не доводить високої чистої прибутковості, якщо банк одночасно несе значні витрати або визнає втрати за активами.
Розрахунок на умовному банку
Навчальний банк за рік отримав 18 млн грн процентних доходів і сплатив 10 млн грн процентних витрат. Чистий процентний дохід становить 8 млн грн. За середніх дохідних активів 160 млн грн спрощена річна маржа дорівнює 5%. Усі суми вигадані, а формула слугує лише поясненням зв’язку між компонентами.
Якщо витрати зростуть до 12 млн грн, а доходи й активи не зміняться, маржа зменшиться до 3,75%. Водночас зростання активів може збільшити суму доходу навіть за нижчої маржі. Тому корисно розглядати і відсоток, і абсолютну суму. Показник повинен пояснювати зміни результату, а не приховувати їх за однією зручною цифрою.
Коли ставки змінюються неоднаково
Вартість залучених коштів та дохідність активів можуть переглядатися в різні строки. Нові депозити реагують на ринкові умови швидше, ніж старі кредити з фіксованою ставкою, або навпаки. Важливо читати договори та структуру строків, а не робити універсальний висновок, що певний напрямок зміни ставок завжди вигідний усім банкам.
У навчальному сценарії банк має дохідність активів, зафіксовану на рік, а ціна значної частини фінансування переглядається щокварталу. Підвищення ціни ресурсу може зменшити запас процентного доходу до оновлення активів. Це умовна логіка, а не прогноз ринку. Інша структура договорів дасть іншу чутливість, тому сценарій потрібно прив’язувати до фактичних характеристик балансу.
Маржа потребує оцінки якості
Вища дохідність кредитів може супроводжуватися більшим ризиком неповернення. Дешеві ресурси можуть бути концентрованими або нестійкими. Для змістовного порівняння зіставте маржу з кредитними втратами, витратами, структурою активів і джерел фінансування. Якщо зміна показника спричинена разовою подією, поясніть, чи очікується її повторення та як вона впливає на наступні періоди.
Практична записка може починатися з розкладання зміни: що сталося з доходами, витратами та середніми активами. Далі додайте причини й обмеження даних. Це дозволяє побачити, чи банк заробляє більше через більший обсяг, кращу ціну або зміну ризику. Маржа стає корисним інструментом саме тоді, коли її читають як частину бізнесової моделі, а не як самостійну оцінку надійності.
Що варто запам’ятати
Розкладайте маржу на доходи, витрати й середні активи. Додавайте строки переоцінки та кредитний ризик, щоб зрозуміти якість результату.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.