Фінансування має власний профіль
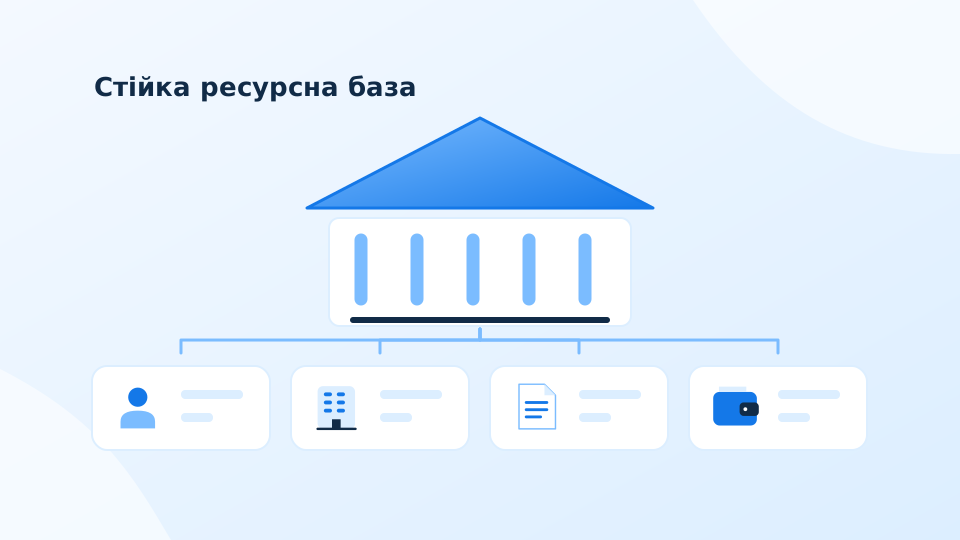
Ресурсна база включає джерела, за рахунок яких банк фінансує свою діяльність. Клієнтські кошти, міжбанківські позики, випущені боргові інструменти та капітал мають різні характеристики. Для аналізу важливо зрозуміти їхню вартість, строк і поведінку за несприятливих обставин. Одна загальна сума не показує, наскільки передбачуваними є доступні ресурси.
Почніть із розподілу за типом клієнта та продуктом. Поточні рахунки й строкові депозити формально різняться умовами, але для стійкості також має значення фактична поведінка. Зарплатний рахунок, операційні кошти підприємства та великий разовий депозит можуть по-різному реагувати на потреби власника. Читайте умови та історію, не покладаючись лише на назву продукту.
Концентрація змінює картину
У навчального банку є 100 млн грн клієнтських коштів. П’ять найбільших клієнтів тримають 40 млн грн, решта — 60 млн грн. Формально загальна сума може бути стабільною кілька місяців, але рішення невеликої групи клієнтів має великий вплив на ресурс. Зовнішній читач повинен знати хоча б основні розрізи концентрації.
Якщо два великі клієнти вилучать разом 18 млн грн, загальний залишок зменшиться на 18%. Для порівняння, такий самий відсоток може вимагати одночасного рішення тисяч дрібних клієнтів у іншому умовному банку. Усі цифри вигадані. Кількість вкладників не гарантує незалежності їхньої поведінки, але приклад показує потребу дослідити джерела спільного ризику відпливу.
Узгоджуйте фінансування з активами
BIS пояснює NSFR як підхід до стійкості фінансування на довшому горизонті. Він зіставляє доступне стабільне фінансування з потрібним відповідно до спеціальних визначень і ваг. Для навчального читача основна логіка полягає у перевірці, наскільки джерела ресурсу відповідають активам, які не можна швидко перетворити на гроші.
Не розраховуйте регуляторний показник довільною сумою строкових депозитів. Потрібні точні компоненти, правила та дані. Натомість власний спрощений огляд може показувати строки активів і джерел, валютні розриви та основні дати перегляду ціни. Чітко позначайте такий огляд як навчальний. Він доповнює читання звітності, але не підтверджує виконання банком чинних вимог.
Вартість і стабільність пов’язані
Швидке залучення коштів за високою ціною може збільшити обсяг ресурсу, але створити тиск на прибуток. Дуже дешеві кошти можуть бути зручними, проте залежати від невеликої групи контрагентів. Для висновку потрібно бачити обидві сторони: що підтримує ресурс і скільки коштує його утримання. Немає універсального опису стійкості лише через одну ставку.
Порівняйте структуру за кілька періодів і спробуйте сценарій одночасного відпливу та подорожчання нового фінансування. Назвіть доступні джерела заміни й потрібний для цього час. Практичний результат — пояснення, які ресурси є основою моделі та де виникає залежність. Така інформація допомагає зрозуміти банк глибше, ніж заголовок про рекордний обсяг депозитів або чергове збільшення клієнтської бази.
Що варто запам’ятати
Ресурс оцінюють через строк, концентрацію, поведінку та ціну. Великий депозитний залишок потребує пояснення того, як він підтримує активи банку.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.