Функція капіталу
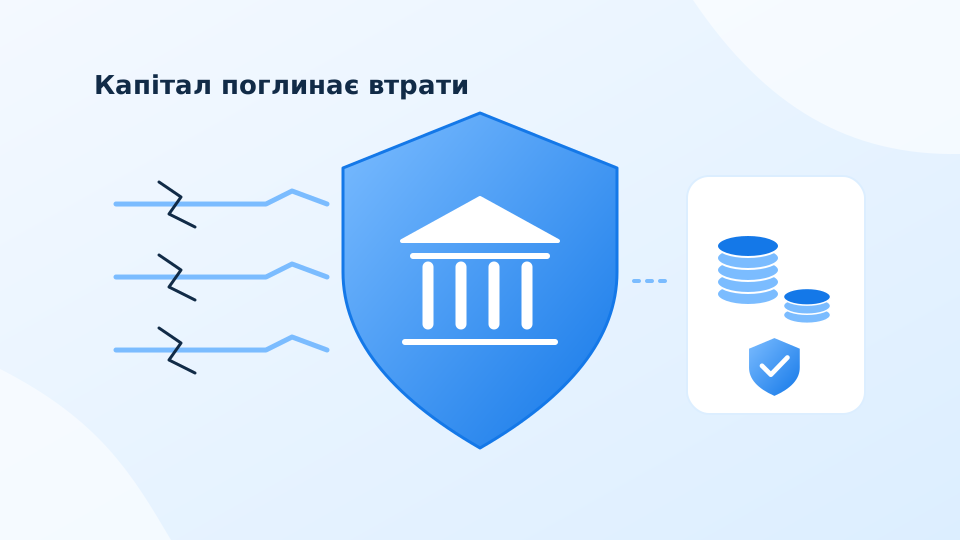
Банківський капітал допомагає поглинати збитки та підтримувати діяльність, коли реалізуються ризики. ECB наголошує, що потреба в капіталі пов’язана з ризиками, які бере банк. Для читача важливо розрізняти власний капітал у фінансовій звітності та регуляторний капітал: їхні визначення й допустимі компоненти можуть відрізнятися.
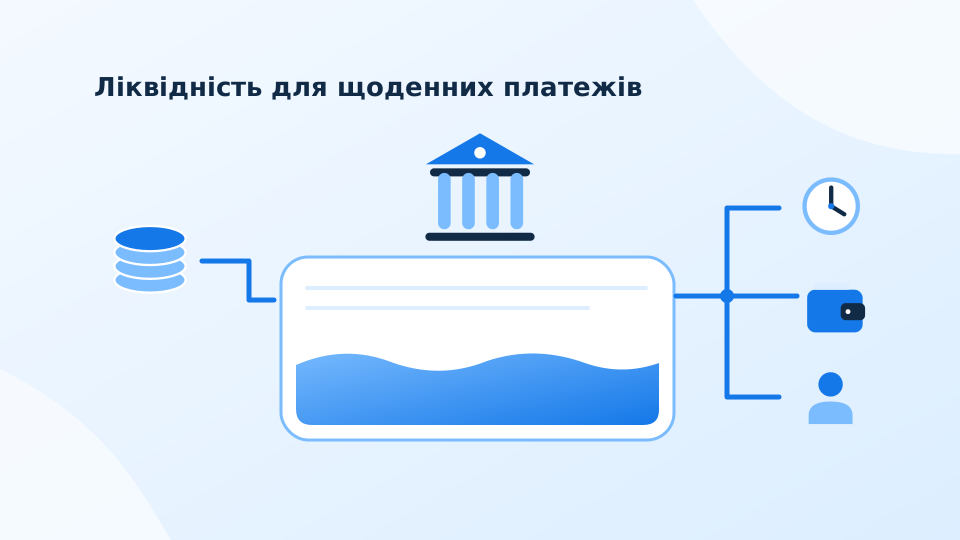
Капітал не є окремою пачкою грошей, відкладеною у сховищі. Він відображає структуру фінансування й запас для покриття втрат. Наявність капіталу не дає автоматичної відповіді, чи достатньо доступних коштів для сьогоднішніх платежів. Тому аналіз стійкості має охоплювати і капітал, і ліквідність, чітко пояснюючи їхні різні ролі та джерела інформації.
Як збиток змінює баланс
У спрощеному навчальному банку активи становлять 100 млн грн, зобов’язання — 88 млн грн, а власний капітал — 12 млн грн. Припустімо, що визнана втрата за активами дорівнює 4 млн грн і інших змін немає. Активи скорочуються до 96 млн грн, капітал — до 8 млн грн; зобов’язання залишаються 88 млн грн.
Початкова частка капіталу в активах становила 12%, після втрати — приблизно 8,3%. Це проста бухгалтерська ілюстрація, а не розрахунок регуляторної достатності. Вона показує, як запас може зменшуватися навіть без вилучення депозитів. Усі числа вигадані; для реального банку потрібно враховувати податки, інші результати, компоненти капіталу та правила відповідного розрахунку.
Чому важливий ризик активів
Дві однакові суми активів не обов’язково створюють однакову потребу в захисті від втрат. Якість позичальників, концентрація, забезпечення та інші характеристики впливають на ризик. Регуляторні підходи використовують спеціальні визначення й розрахунки, зокрема зважування активів за ризиком. Навчальна частка капіталу в загальних активах не повинна підміняти показник із офіційної звітності.
Корисно запитати, звідки банк формує капітал: із внесків власників, утриманого прибутку чи інших допустимих джерел. Також має значення якість прибутку. Разова операція може збільшити результат одного року, але не гарантує повторення. Якщо банк планує швидко розширювати активи, перевірте, як у плані поєднані їхній ризик і ресурс для можливих втрат.
Дивіться на запас і траєкторію
Порівняйте капітал за кілька періодів і поясніть головні зміни. Виплата дивідендів, збитки, додаткові внески та зміна складу активів мають різний зміст. Для навчального сценарію припустіть більші кредитні втрати й оцініть, які джерела підтримки залишаються. Сценарій має бути прозорим, а його результат — чітко відділеним від фактичних показників банку.
У висновку використовуйте повну назву показника та дату. Не називайте будь-яку високу частку універсально достатньою і не переносіть нормативні вимоги однієї юрисдикції на іншу. Мета освітнього аналізу — зрозуміти запас, його якість і причини зміни. Це дозволяє читати повідомлення про капітал уважніше та бачити різницю між великим підсумковим числом і здатністю витримати конкретні втрати.
Що варто запам’ятати
Капітал поглинає збитки, а ліквідність забезпечує платежі. Оцінюйте їх окремо та перевіряйте визначення кожного показника.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.