Продаж ще не є надходженням
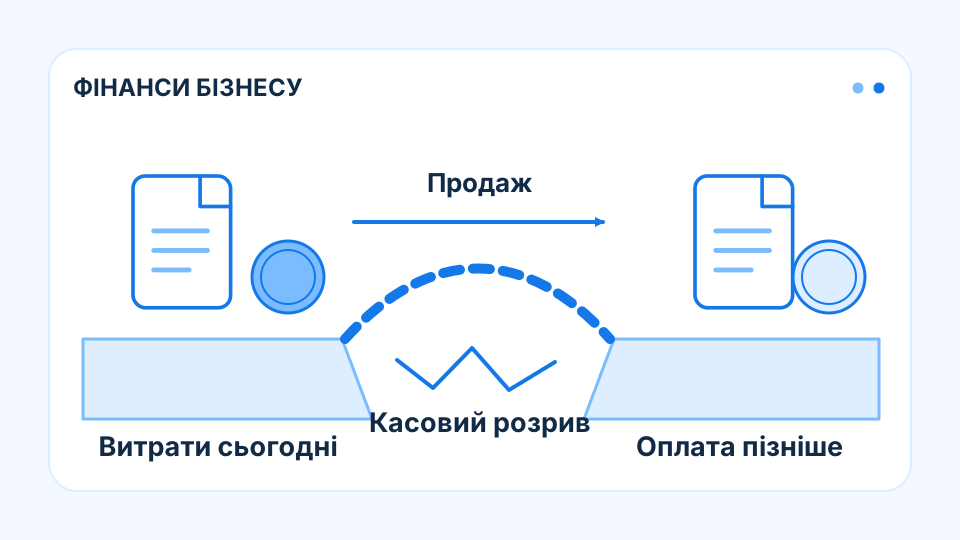
Компанія може показувати прибуток і водночас мати труднощі з оплатою рахунків. Причина часто лежить у часі: товар уже відвантажений, дохід відображений, але клієнт заплатить пізніше. Постачальник, орендодавець та працівники не обов’язково погодяться чекати до цієї дати. Аналіз грошового потоку допомагає побачити такий розрив до моменту платежу.
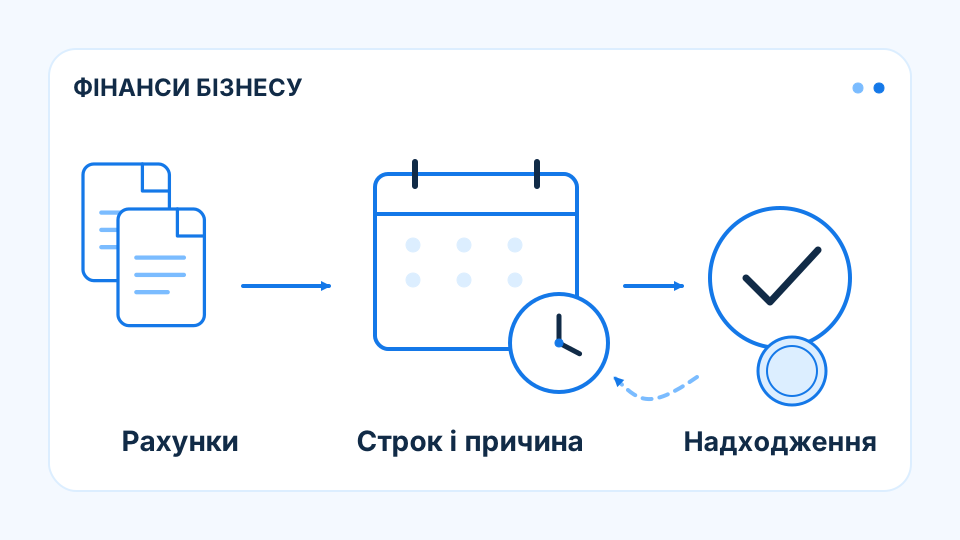
Почніть із розділення подій на продаж, виставлення рахунку та очікуване отримання коштів. Так само розділіть визнання витрати й фактичну оплату. Ці дати часто відрізняються. Звіт про рух коштів пояснює минулу зміну ресурсу, а прогнозний календар потрібен для планування майбутнього виконання зобов’язань.
Вигаданий продаж із реальною логікою
У навчальному прикладі компанія продає партію за 500 тис. грн із оплатою через 45 днів. Закупівля коштувала 350 тис. грн, оплачувати її потрібно зараз. Інші платежі місяця — 80 тис. грн, а початковий залишок — 200 тис. грн. До надходження від покупця не вистачає 230 тис. грн.
Спрощена маржа партії становить 150 тис. грн до інших витрат, але вона не фінансує сьогоднішню закупівлю. Якщо покупець заплатить пізніше, розрив триватиме довше. Такий приклад показує, чому оцінку нового замовлення варто доповнювати календарем, навіть коли співвідношення ціни та собівартості виглядає привабливо і клієнт уже підтвердив придбання.
Календар із достатньою деталізацією
Для найближчого періоду корисний тижневий план: початковий залишок плюс надходження мінус платежі дорівнює кінцевому залишку. Окремо відображайте обов’язкові платежі, закупівлі, інвестиції та фінансування. Не підміняйте непідтверджений кредит звичайним надходженням. Для великих сум записуйте відповідального за підтвердження дати і джерело інформації.
Після закінчення тижня зіставте план із фактом. Розділяйте помилки прогнозу продажів, затримку оплати й несподівані витрати. Якщо всі відхилення названі однією загальною причиною, команда не побачить, що змінити в наступному прогнозі. Додавайте новий тиждень до горизонту, щоб календар залишався корисним, а не поступово завершувався.
Рішення мають власну ціну
Касовий розрив можна зменшувати через аванс, інші умови закупівлі, швидший збір дебіторської заборгованості або узгоджене фінансування. Проте кожне рішення має наслідки: знижка зменшить маржу, кредит додасть платежі, відкладена закупівля може змінити строк виконання замовлення. Порівнюйте варіанти за сумою, часом і доступністю.
Окремо протестуйте затримку великого надходження та збільшення витрат. Мета календаря — не вгадати кожний день із абсолютною точністю, а вчасно побачити вразливий момент. Контроль грошового потоку стає робочим інструментом, коли він пов’язаний із конкретними договорами, підтвердженими датами та рішеннями людей, які можуть вплинути на виконання платежів.
Що варто запам’ятати
Перевіряйте кожне значне замовлення через маржу й календар коштів; регулярно оновлюйте прогноз фактичними надходженнями та платежами.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.