Почніть із потрібного захисту
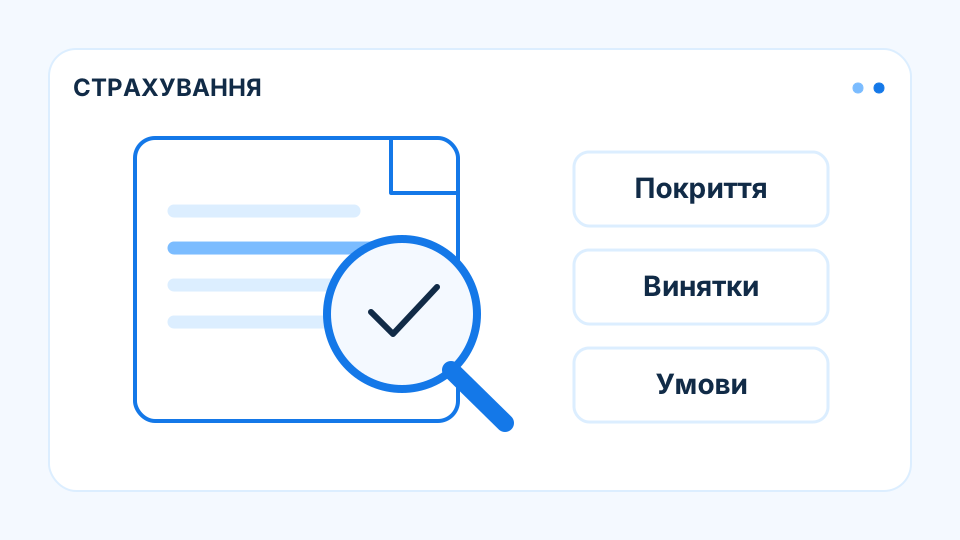
Однакова назва продукту не гарантує однакових умов. Перед порівнянням ціни сформулюйте, які події та витрати потрібно покрити, хто має право на виплату, де й протягом якого часу діє захист. Потім зіставте ці потреби з конкретним договором, додатками та загальними умовами, на які він посилається.
Варто зберегти повний комплект документів у тій редакції, що застосовується до договору. Рекламна сторінка може коротко описувати переваги, але важливі обмеження містяться в інших частинах комплекту. Якщо посилання недоступне або термін незрозумілий, уточнення до оплати дає більше користі, ніж припущення про зміст покриття.
Франшиза змінює власні витрати
Уявімо два вигадані договори з однаковим лімітом. Перший коштує 4 тис. грн і має безумовну франшизу 5 тис. грн, другий коштує 5 тис. грн і має таку франшизу 1 тис. грн. За покритого збитку 20 тис. грн спрощені виплати становитимуть відповідно 15 тис. та 19 тис. грн.
Цей розрахунок діє лише за припущення, що немає інших обмежень, зносу, співучасті чи спеціальних умов. Нижча премія збільшує власну участь у збитку в цьому прикладі. Остаточне порівняння потребує розуміння, як саме визначена франшиза: фіксованою сумою, відсотком, на подію або на іншу основу.
Процедура є частиною продукту
Читачеві важливо знайти спосіб повідомлення про подію, перелік документів, строки дій і порядок розгляду. Уточніть, що відбувається, якщо документ об’єктивно складно отримати, або якщо потрібний додатковий огляд. Не переносіть правила з іншого поліса: навіть близькі продукти можуть мати різні процедури.
Використайте уявну ситуацію й пройдіть її крок за кроком: сталася подія, ви повідомили страховика, подали документи, отримали рішення. На кожному кроці запишіть контакт, строк і підтвердження виконаної дії. Така репетиція швидко виявляє прогалини, які не помітні при простому перегляді ціни та великої страхової суми.
Зробіть порівняння перевірюваним
Порівняльна таблиця може містити події покриття, винятки, територію, ліміт, підліміти, франшизу та процедуру. Окремо позначайте формулювання, які потребують письмового пояснення. Відповідь представника бажано зіставити з документами, оскільки усна обіцянка не усуває неоднозначність тексту. Для складних умов потрібна фахова оцінка конкретного договору.
Велика страхова сума не компенсує відсутність потрібної події в покритті. Ширше покриття теж має оцінюватися разом із реальними потребами та спроможністю сплачувати премію. Мета читання — зрозуміти розподіл витрат і обов’язків до настання події. Цей освітній підхід не визначає найкращий поліс для окремої людини або підприємства.
Що варто запам’ятати
Порівнюйте повні умови та власну участь у збитку; невідомі формулювання уточнюйте до укладення договору.
Джерела та далі за темою
- НБУ: навчальний посібник з фінансової грамотності, страхування та франшиза
- НБУ: питання та відповіді щодо фінансових послуг і договорів
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.