Продаж і виконане зобов’язання
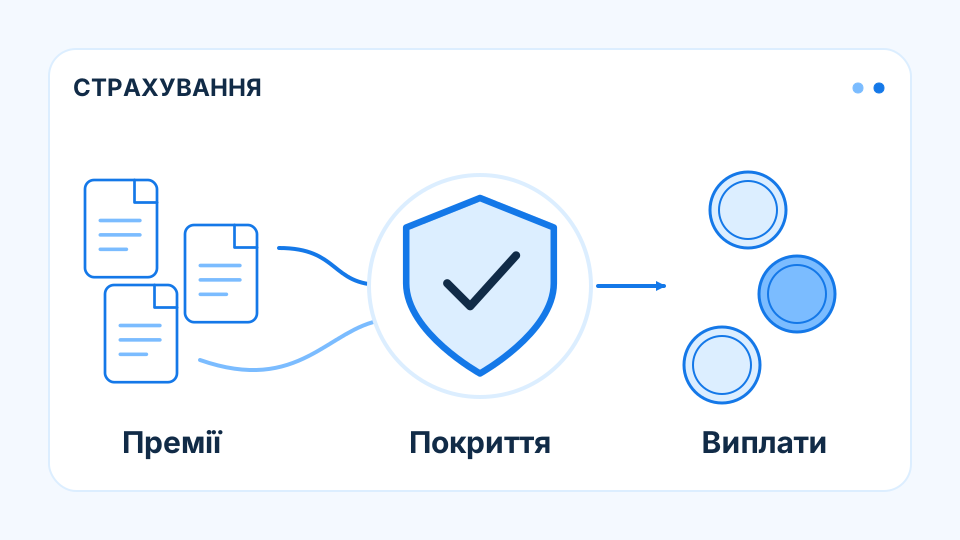
Страхова премія — плата страхувальника за страхове покриття, яке надає страховик. Виплата виникає, коли відбулася подія, яку охоплює договір, і виконані його умови. Між надходженням грошей та остаточним врегулюванням може минути значний час. Саме тому дві колонки звіту не утворюють готовий висновок про прибуток або якість роботи компанії.
Спочатку з’ясуйте, що саме названо преміями: отримані кошти, нараховані премії за укладеними договорами чи зароблена частина покриття за період. Окремо перевірте, чи виплати наведені до або після участі перестраховиків. Без однакової основи навіть акуратний розрахунок порівнюватиме різні економічні події. Примітки до звітності часто пояснюють такі відмінності.
Навчальний приклад зі зміщенням у часі
Уявімо компанію, яка в грудні уклала річні договори й отримала 12 млн грн премій. Якщо умовно покриття надається рівномірно, за один місяць зароблено близько 1 млн грн. Решта відповідає майбутньому періоду захисту. Це спрощена управлінська ілюстрація, а не опис усіх правил бухгалтерського обліку.
Якщо грудневі виплати становлять 600 тис. грн, ділення на отримані 12 млн дасть 5%. Ділення на умовно зароблений мільйон дасть 60%. Обидва результати математично правильні, але відповідають різним запитанням. До того ж частина майбутніх збитків за цими договорами ще не відома.
Коли низька частка виплат насторожує
Невелика частка виплат може означати спокійний період або молодий портфель. Вона також може відображати затримки врегулювання чи зміну структури продуктів. Висока частка буває наслідком великої події або виплати накопичених раніше зобов’язань. Сам показник не доводить ані добросовісність, ані проблеми.
Для власного аналізу варто додати кількість заявлених випадків, середній розмір збитку, строки розгляду та обсяг неврегульованих вимог. Порівнюйте кілька періодів і однакові види страхування. Зростання премій від підвищення ціни відрізняється від зростання через більшу кількість договорів або ширше покриття.
Читання звіту без поспішного висновку
Добрий початок — коротка таблиця з визначенням кожного показника, періодом, валютою та джерелом. Якщо компанія змінила методику або облік, позначте розрив зіставності. Для великих коливань шукайте пояснення в примітках, а не домислюйте причину за діаграмою. Відсутнє пояснення залишається питанням для додаткової перевірки.
Оцінка здатності страховика платити потребує також резервів, активів, ліквідності та умов перестрахування. Премії показують масштаб потоку договорів, виплати — частину вже реалізованих зобов’язань. Поєднання цих даних допомагає сформувати перелік запитань, але не замінює повну оцінку фінансового стану або конкретного страхового продукту.
Що варто запам’ятати
Зіставляйте однаково визначені показники за однакові періоди та перевіряйте зобов’язання, які ще не перетворилися на виплати.
Джерела та далі за темою
- НБУ: навчальний посібник з фінансової грамотності, розділ про страхування
- IFRS Foundation: IFRS 17 Insurance Contracts
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.