За цифрою стоять майбутні події
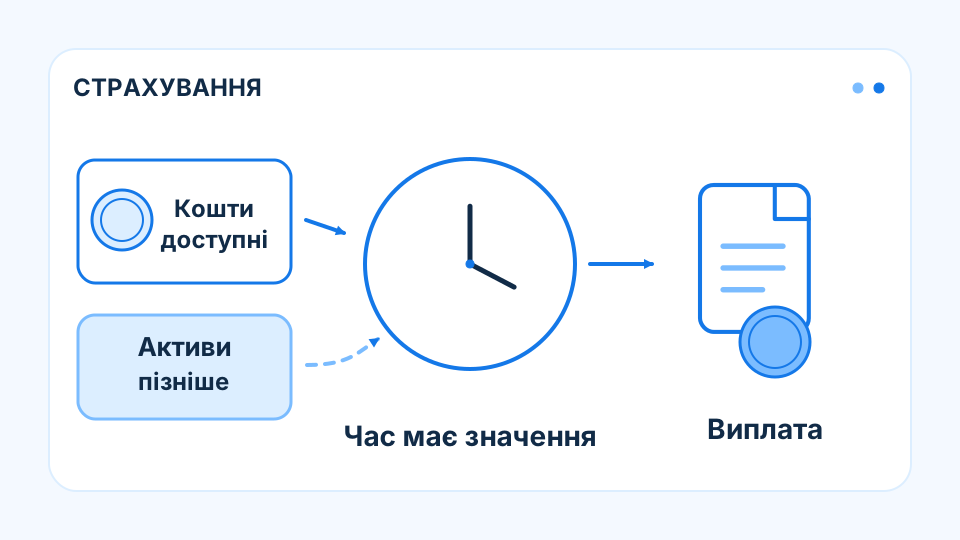
Страховик отримує плату сьогодні, а виконувати частину зобов’язань буде пізніше. Для аналізу недостатньо подивитися на залишок коштів: потрібно оцінити майбутні виплати та пов’язані витрати. Резерви відображають таку оцінку. Вони не є окремим сейфом із грошима, хоча для виконання зобов’язань компанія потребує відповідних активів.
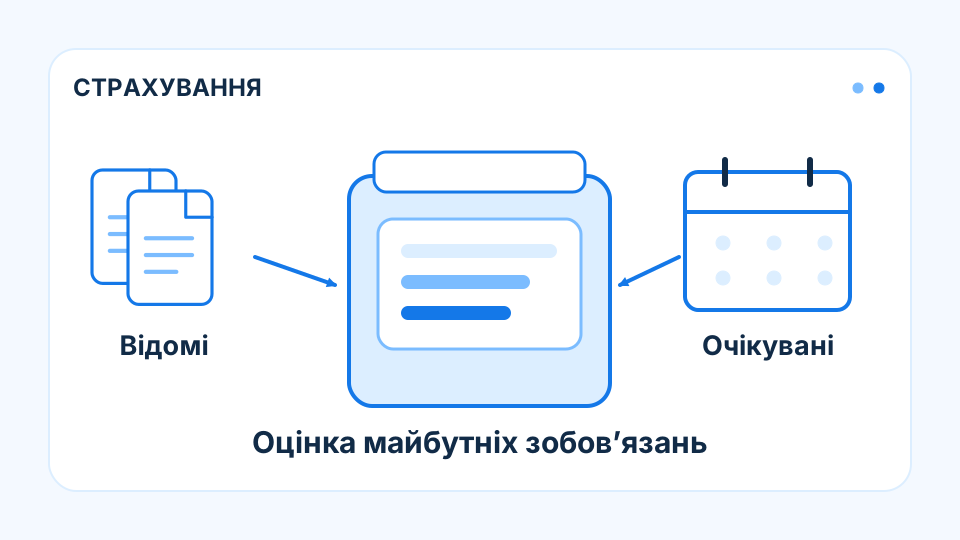
Оцінювання спирається на інформацію про договори, заявлені випадки та події, які вже могли статися, але ще не повідомлені. Історія допомагає побачити закономірності, проте зміна цін ремонту, швидкості повідомлень або структури портфеля може зробити старий досвід менш показовим для нових зобов’язань.
Простий приклад перегляду оцінки
У вигаданому портфелі є 100 відкритих вимог. На дату оцінки очікувана середня виплата становить 40 тис. грн, отже базова сума дорівнює 4 млн грн. Додатково аналітик очікує 20 ще не заявлених випадків по 30 тис. грн: це ще 600 тис. грн. Приклад навмисно не включає дисконтування та інші складові професійного розрахунку.
Через місяць середня оцінка відкритої вимоги зростає до 44 тис. грн. Навіть без нових подій сума для цих ста випадків збільшується на 400 тис. грн. Така зміна пояснює, чому спокійна статистика фактичних виплат не гарантує незмінного фінансового результату.
Які припущення варто розкрити
Корисно розуміти, як довго врегульовуються збитки та наскільки їхня остаточна сума відрізняється від першої оцінки. Для одних продуктів наслідки швидко стають відомими, для інших інформація надходить роками. Одна загальна сума приховує ці відмінності, тому деталізація за сегментами часто дає більше користі.
Попросіть пояснення суттєвих переглядів: нові дані, інфляція витрат, судові спори або зміна методики. Зменшення резерву може бути обґрунтованим завершенням вимог, а може потребувати додаткових доказів. Варто перевірити, чи пояснення узгоджується з рухом виплат, кількістю відкритих справ і загальною динамікою портфеля за відповідний період.
Оцінка та фінансування доповнюють одне одного
Навіть якісно розраховане зобов’язання не дає відповіді, чи вистачить доступних коштів у потрібний день. Для цього зіставляють очікувані строки виплат зі строками надходжень від активів. Довга дебіторська заборгованість або складний продаж майна можуть створити труднощі, хоча балансова вартість активів виглядає достатньою.
У навчальній перевірці розділіть два питання: наскільки реалістично оцінені майбутні зобов’язання і чим вони будуть виконані. Порівняння минулих оцінок із фактичним розвитком збитків допомагає перевіряти перше. Календар надходжень, ліквідність активів та обмеження використання коштів потрібні для другого. Обидва питання потребують уваги одночасно.
Що варто запам’ятати
Аналізуйте причини зміни резервів і строки майбутніх виплат разом із якістю активів, якими ці зобов’язання покриваються.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.