Навіщо ділити велике зобов’язання
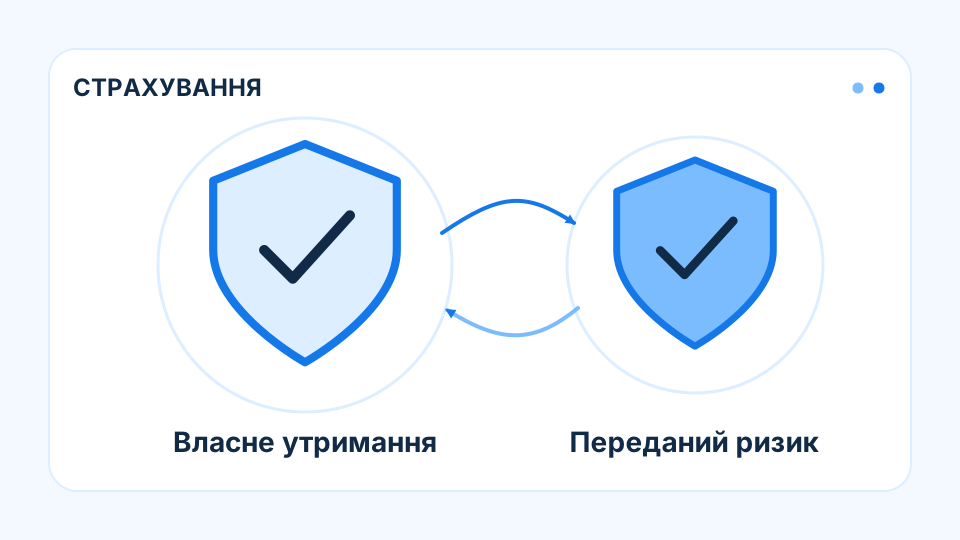
Перестрахування допомагає страховикові передати погоджену частину страхового ризику іншому учаснику. Це може зменшити вплив великого збитку або згладити результати портфеля. Проте первинний договір із клієнтом та перестрахувальний договір — різні відносини. Потрібно окремо читати, які події, суми та строки охоплює кожен із них.
Економічний захист залежить від тексту договору, а не лише від назви перестраховика. Значення мають власне утримання, ліміт, винятки, правила повідомлення та порядок відшкодування. Також варто розуміти, чи йдеться про частку кожного ризику або захист від збитків понад визначений рівень.
Приклад захисту понад утримання
Припустімо, за умовним договором страховик сам покриває перші 2 млн грн збитку, а перестраховик — наступні 8 млн грн. За покритого збитку 6 млн грн частка страховика становить 2 млн, частка перестраховика — 4 млн. Усі суми вигадані; приклад описує один простий шар захисту без додаткових умов.
Якщо збиток дорівнює 13 млн грн, цей шар дає лише 8 млн відшкодування. У страховика залишаються перші 2 млн і ще 3 млн понад ліміт, загалом 5 млн грн. Отже, слово «перестраховано» саме по собі не пояснює, яку суму компанія збереже на власному балансі.
Коли захист не стає грошима одразу
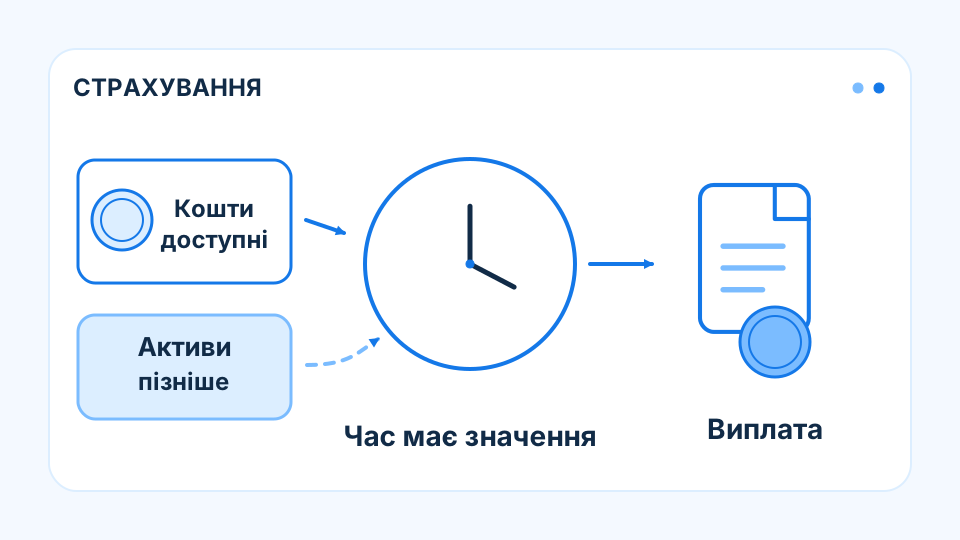
Клієнт очікує виплату за своїм договором, тоді як відшкодування від перестраховика може надійти пізніше. Розрив у часі потребує ліквідності. Додається ризик спору щодо покриття або невиконання зобов’язань контрагентом. Тому актив у вигляді очікуваного відшкодування не дорівнює коштам, доступним на рахунку сьогодні.
У нашому прикладі страховик може спочатку виплатити клієнтові 6 млн грн і лише потім отримати 4 млн грн. За затримки на два місяці компанія повинна мати джерело тимчасового фінансування цього розриву. Важливо перевіряти не тільки суму захисту, а й практичний механізм розрахунків та підтвердження вимог.
Запитання до перестрахувальної програми
Для читача звітності корисні дані про основних контрагентів, концентрацію відшкодувань, прострочені суми та великі зміни умов. Порівняйте рівень власного утримання з можливими збитками і ресурсами компанії. Частка переданих премій без інформації про структуру захисту може створити хибне відчуття повної безпеки.
Перевірка має охоплювати й сценарій кількох подій за один період. Договір може містити загальний ліміт або правила відновлення покриття після виплати. Якісна програма поєднує зрозумілі умови, відповідних контрагентів і достатню ліквідність. Це зменшує ризик, але залишає потребу управляти власними зобов’язаннями та контролювати виконання договорів.
Що варто запам’ятати
Оцінюйте перестрахування через межі покриття, власне утримання, контрагента та час отримання відшкодування.
Джерела та далі за темою
- IFRS Foundation: Pocket Guide on Reinsurance Contracts Held
- НБУ: питання та відповіді, визначення перестрахування
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.