Сума і доступність мають різне значення
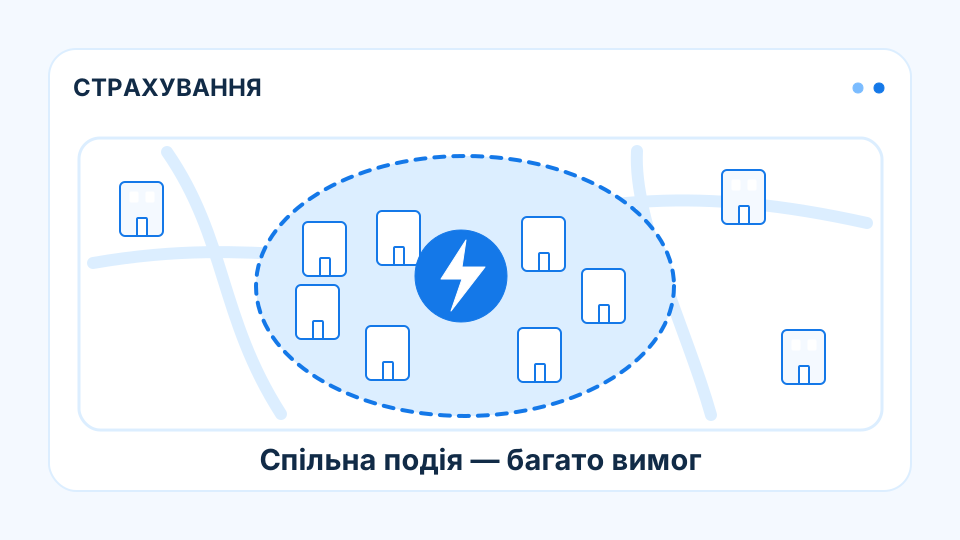
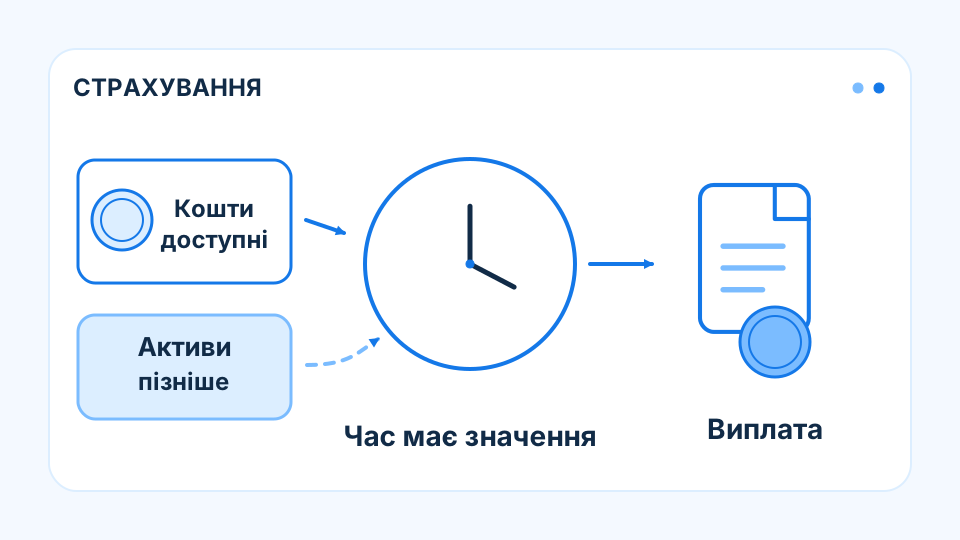
Ліквідність пов’язана зі спроможністю виконати платіж у належний час. Вартість активів може перевищувати зобов’язання, але частина ресурсів буде вкладена у майно або інструменти, які складно швидко продати. Для страховика ця різниця особливо відчутна після групи великих страхових подій, коли кілька вимог потребують виплати одночасно.
Оцінювання починають із календаря очікуваних надходжень і платежів. Важливо врахувати доступність депозитів, строки погашення інструментів, можливі обмеження рахунків та затримку перестрахувальних відшкодувань. Баланс показує позицію на дату, а календар допомагає побачити напруження між датами, коли надходження й виплати не збігаються.
Розрив у простому прикладі
Уявімо страховика з 30 млн грн активів. На рахунках доступні 3 млн грн, 12 млн припадають на інструменти, що погашаються через пів року, ще 15 млн — на інші активи. Найближчі місячні виплати очікуються на рівні 5 млн грн, нові грошові надходження — 1 млн грн.
Без додаткових доступних ресурсів місячний розрив становить 1 млн грн: три мільйони початкових коштів плюс мільйон надходжень мінус п’ять мільйонів платежів. Велика загальна сума активів не усуває цього дефіциту. Продаж інструментів може допомогти, але його строк, ціна та можливі витрати потребують перевірки.
Перевірка несприятливого розвитку
Базовий календар будується на очікуваннях, тому його доповнюють сценаріями. Наприклад, виплати можуть збільшитися, премії — надходити повільніше, а перестрахувальне відшкодування — затриматися. Важливо враховувати одночасні зміни: велика подія може вплинути і на страховика, і на ринок активів, які він планує продати.
У нашому прикладі збільшення виплат до 7 млн грн за незмінних надходжень створить розрив у 3 млн грн. Якщо додатково надходження зменшаться до 500 тис. грн, дефіцит стане 3,5 млн грн. Ці розрахунки не прогнозують подію, а показують потребу в заздалегідь визначеному плані фінансування.
Що містить робочий план
План має визначати доступні джерела коштів, відповідальних осіб і порядок дій. Для кожного джерела потрібні реалістичний час отримання, обсяг та умови. Можливість продати актив за балансовою вартістю або залучити кредит у будь-який момент не слід вважати доведеним фактом без підтвердження.
Читачеві звітності корисні деталізація ліквідних активів, строки платежів та пояснення значних концентрацій. Внутрішня команда може встановити власні сигнали для раннього реагування, наприклад мінімальний прогнозний залишок. Конкретний рівень залежить від портфеля та доступних ресурсів; універсальний відсоток без контексту не замінює календар і перевірку можливих сценаріїв.
Що варто запам’ятати
Перевіряйте час отримання коштів, а не лише балансову вартість активів; тестуйте кілька одночасних джерел тиску на ліквідність.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.