Різні клієнти можуть залежати від однієї події
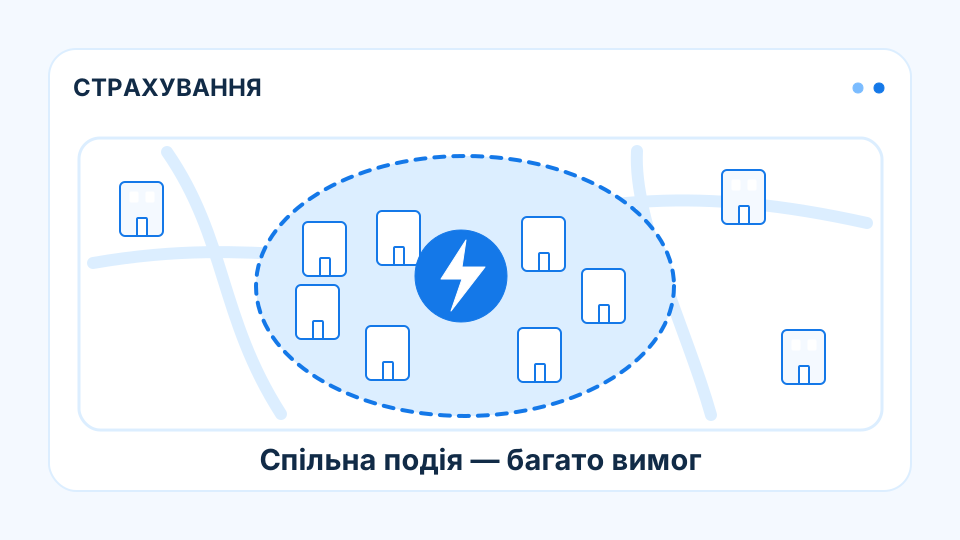
Портфель із тисячі договорів здається різноманітним, поки не з’ясується, що значна частина майна розташована в одному районі. Подія в цій місцевості може створити багато вимог одночасно. Тому концентрацію оцінюють через спільні причини збитку, а не лише через число полісів або частку найбільшого клієнта.
Подібний ефект виникає за спільного постачальника, одного типу технології чи однакової економічної залежності страхувальників. До страхового ризику може додаватися концентрація продажів: припинення роботи одного посередника різко зменшить нові премії. Ці два види залежності потребують різних дій, хоча у звіті можуть проявитися одночасно.
Приклад накопичення збитків
У вигаданій компанії 600 договорів майнового страхування. За 200 із них об’єкти знаходяться в одному промисловому парку. У навчальному сценарії одна подія пошкоджує 50 об’єктів із середнім покритим збитком 300 тис. грн. Сукупний збиток дорівнює 15 млн грн, хоча кожний окремий договір виглядає невеликим.
Якщо аналітик переглядав тільки десять найбільших страхових сум, він міг не побачити цього накопичення. Для коректнішої оцінки потрібна карта взаємозв’язків між об’єктами. Далі слід застосувати реальні умови договорів і перестрахування, зокрема франшизи та загальні ліміти, які можуть змінити остаточну частку страховика.
Як побудувати карту концентрацій
Спочатку виберіть ознаки, за якими спільна подія здатна створити одночасні вимоги: територія, вид майна, галузь, особливості експлуатації. Додайте групи пов’язаних клієнтів і залежність від каналів продажів. Для кожної групи підрахуйте не лише премії, а й обсяг покриття та потенційне власне утримання.
Уникайте механічного висновку, що велика частка одного сегмента завжди неприйнятна. Спеціалізація може давати кращі дані та експертизу, але потребує відповідних лімітів і ресурсів. Значення має співвідношення можливої втрати з фінансовою спроможністю компанії та захистом, який справді діятиме у конкретному сценарії, а не формальна кількість напрямів.
Перевірка захисту та ранні сигнали
Для кожної значної концентрації сформулюйте сценарій і перевірте, які частини збитку залишаються після перестрахування. Подивіться, чи різні перестрахувальники не мають спільної залежності та чи вистачає загального ліміту на серію подій. Окремо змоделюйте ліквідність: навіть майбутнє відшкодування не завжди надійде до клієнтських виплат.
Практичний моніторинг можна будувати на регулярному оновленні географії, сум покриття й структури продажів. Новий великий договір інколи підсилює існуючу концентрацію, навіть якщо не входить до найбільших за премією. Мета такого аналізу — вчасно побачити залежність і прийняти обґрунтоване рішення про умови, ліміти або додатковий захист до накопичення ризику.
Що варто запам’ятати
Шукайте спільну причину одночасних збитків і оцінюйте власне утримання портфеля після реальних умов перестрахування.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.