Що потрібно для виконання зобов’язань
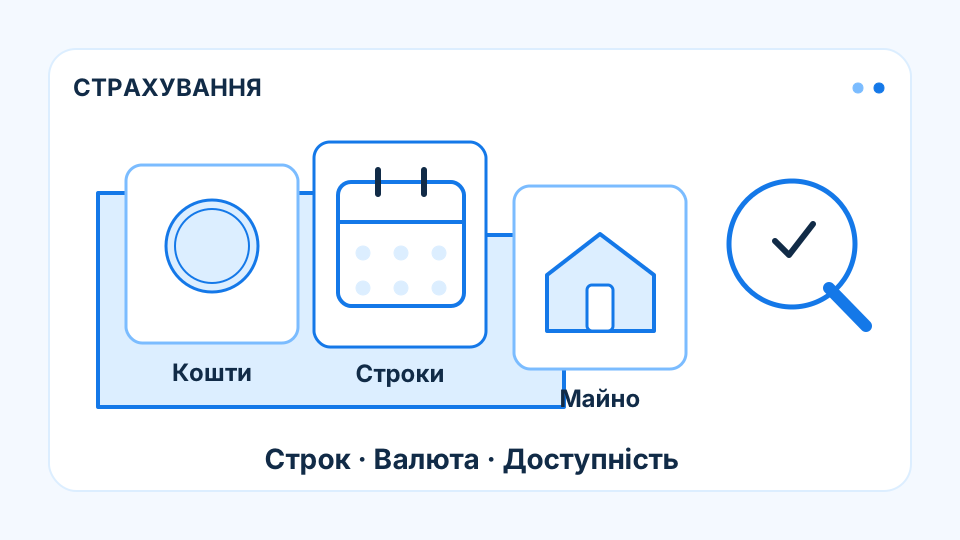
Активи важливі не тільки як підсумок балансу. Страховикові потрібні ресурси, які дадуть гроші у строки виплат і в потрібній валюті. Тому аналіз охоплює склад портфеля, строки, доступність, ризик контрагентів та можливі обмеження. Висока заявлена дохідність не пояснює, наскільки актив придатний для цієї функції.
Поділіть структуру на зрозумілі групи: кошти, депозити, боргові інструменти, дебіторську заборгованість, майно та інші позиції. Для кожної групи перевірте, як визначена вартість, коли очікуються надходження і що може їм завадити. Такий поділ допомагає сформувати питання до приміток фінансової звітності без поспішної оцінки компанії.
Два портфелі однакового розміру
У двох вигаданих страховиків по 50 млн грн активів. Перший має 10 млн коштів, 25 млн інструментів із різними строками погашення та 15 млн інших активів. Другий має 2 млн коштів і 48 млн вимог до одного контрагента. Загальна сума однакова, але профіль доступності та концентрації істотно відрізняється.
Навіть у першого страховика потрібна додаткова перевірка: чи можна використати кошти, які валюти платежів і чи не належать різні інструменти фактично одному джерелу ризику. У другого повернення однієї великої вимоги може визначати здатність виконати значну частину платежів. Приклад показує напрям аналізу, а не готове рішення щодо реальних компаній.
Балансова вартість і гроші від продажу
Актив може мати прийнятну оцінку в балансі, але його швидкий продаж потребуватиме знижки. Дебіторська заборгованість може бути безспірною за документами, проте надходити пізніше очікуваного. Майно може давати дохід, але не забезпечувати потрібну суму за короткий строк. Кожна позиція потребує власного способу перевірки.
У навчальному тесті припустімо, що продаж частини активів вартістю 8 млн грн у стислий строк принесе 7,2 млн грн. Різниця у 800 тис. грн — потенційна втрата від реалізації за умов сценарію. Не варто застосовувати однакову знижку до всіх позицій: підстави, строки та ризики для них різні.
Зіставлення з портфелем страхування
Структура активів має читатися разом зі структурою зобов’язань. Короткі виплати потребують своєчасно доступних ресурсів. Довгі зобов’язання додають увагу до строків надходжень і ризику повторного інвестування. Валютна невідповідність здатна змінити реальну можливість виконати платіж, навіть якщо вартість активу у своїй валюті не змінилася.
Для власної таблиці достатньо колонок «сума», «строк», «валюта», «контрагент», «обмеження» та «підтвердження». Позначайте невідомі дані окремо, а не замінюйте їх оптимістичними припущеннями. Після цього перевірте великі групи пов’язаних ризиків. Саме так загальний підсумок перетворюється на зрозумілий профіль ресурсів, які реально підтримують зобов’язання страховика.
Що варто запам’ятати
Однакова сума активів не означає однакову якість: зіставляйте їхні строки, валюту, доступність і концентрацію із зобов’язаннями.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.